研发项目与日常生产共用人员、设备和材料时,财务在咨询前需要先把记录整理清楚,重点识别费用划分不清的问题。根据现行政策依据,研发费用与生产经营费用划分不清的支出,不得实行研发费用加计扣除〔1〕。本文仅提供资料整理与核对清单,不涉及优惠比例、资格判断或办理承诺,具体适用需由专业人员结合实际情况审核。
一、先确认一条政策底线
政策事实:研发费用与生产经营费用划分不清的支出,不得实行研发费用加计扣除〔1〕。核对对象是具体支出及其划分依据;不能仅凭某项资料缺失,就推断全部研发费用均不能享受相关政策。
实务建议:咨询前不必急于判断某笔支出能否加计扣除,而应先自查“划分依据是否留痕、是否可复核”。以下清单用于帮助财务把散落的记录归拢成可核对的结构。
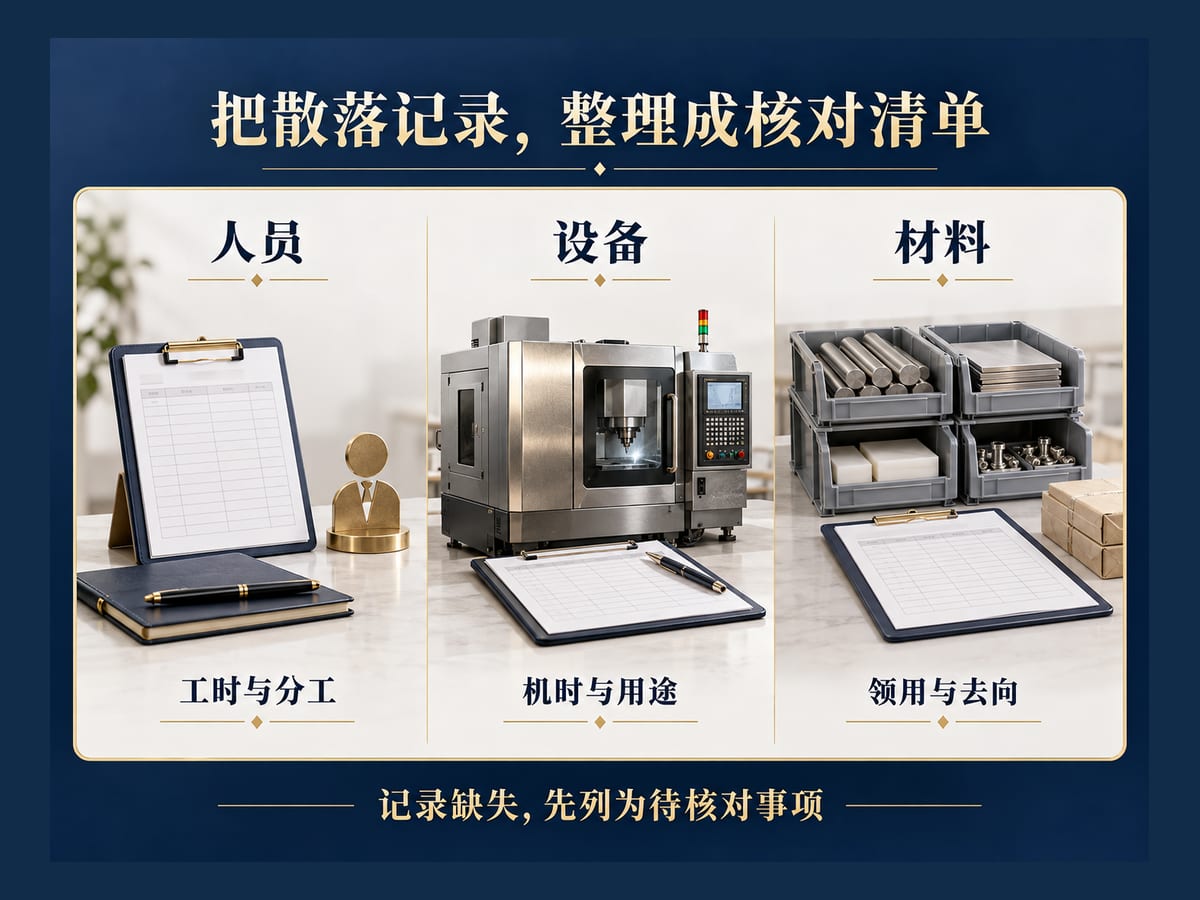
二、共用人员的记录核对清单
工时记录:是否有研发人员与非研发人员在同一期间的工时或考勤记录,能否区分研发活动与生产活动的时间投入。
岗位与职责:同一人员同时承担研发与生产职责时,是否有岗位说明、任务派工单或项目分工文件支撑。
薪酬分摊口径:工资、社保、公积金等人工成本按什么口径在研发与生产之间分摊,分摊方法是否书面记录并可复算。
待核对事项:若上述记录缺失或仅有口头说明,应标注为“划分依据不足”,在咨询时作为重点问题提出,不要自行推定比例。
三、共用设备的记录核对清单
使用记录:设备在同一期间用于研发与生产的,是否有设备使用台账、机时记录或运行日志。
费用核对:分别列明折旧、维修、能耗等账面费用及用途划分基础,附上对应原始记录;列入这份整理清单不代表该类费用必然属于可加计扣除范围,具体归集范围须另行核验。
区分标识:设备或工序是否在账务、台账中标注用途,避免研发与生产混记在同一科目下。
待核对事项:若设备使用记录与折旧分摊口径不一致,应列为差异项,咨询时说明差异原因及现有凭证。
四、共用材料的记录核对清单
领用记录:材料领用单是否注明用于研发项目还是生产订单,能否追溯到具体项目或批次。
退料与结存:研发领用后剩余材料的退库、结转是否有记录,避免与生产用料混同。
计价口径:材料在研发与生产之间的计价方法是否一致、是否可复核。
待核对事项:若材料领用仅有总数、无法拆分研发与生产用量,应标注为“划分不清”,在咨询前补充领用明细或说明。
五、识别“划分不清”的自查信号
以下为实务建议的自查信号,用于在咨询前定位问题,不构成政策结论:同一笔支出在研发与生产之间来回调整且无书面依据;分摊方法在不同月份不一致;仅有汇总数、缺少工时或机时等原始记录;研发与生产使用同一科目、同一凭证号且无辅助核算。出现上述情形时,相关支出可能落入“划分不清”的范围,按政策依据不得实行研发费用加计扣除〔1〕。
六、假设场景推演(非真实案例)
假设某企业同一批人员上午参与研发试验、下午参与生产排产,设备与材料也在两个环节间交替使用。若该企业只有月度工资汇总表和材料领用总数,没有工时记录、设备机时记录和领用明细,则研发与生产之间的费用划分依据不足,属于需要重点核对的情形;按政策依据,划分不清的支出不得实行研发费用加计扣除〔1〕。本场景为明确标注的推演,不代表任何真实客户情况。
七、咨询前的整理步骤
第一步:按人员、设备、材料三类分别列出共用资源清单,标注涉及的项目与生产环节。
第二步:为每一类资源附上现有原始记录,缺失的列为待核对事项,不自行补算比例。
第三步:汇总划分口径不一致或无法追溯的支出,形成问题清单。
第四步:携带上述清单与原始凭证,预约业务咨询,由专业人员结合实际情况判断后续处理。
本文为自动链路测试生成的草稿,内容需由专业人员审核后方可发布,不构成已审核意见或办理承诺。
参考来源
〔1〕研发费用归集边界(财税〔2015〕119号第三部分) 财政部、国家税务总局、科技部 财税〔2015〕119号第三部分第二项
配图为人工智能生成的示意图,不代表真实客户、企业或案例现场。