选择北京财税咨询服务,核心不是看宣传语,而是看三件事:服务边界是否写清、专业事实由谁复核、交付与责任如何约定。本文围绕2026年北京企业挑选财税咨询团队的适用条件、核对步骤和常见风险展开,供有需求的企业在预约业务咨询前做自查。文中涉及具体政策名称、生效时间和数字的内容,需由专业人员结合现行规定核对后使用。
一、先明确:什么情况下需要北京财税咨询服务
财税咨询并非所有企业都需要长期采购,先判断自身是否落在需要外部专业支持的场景,再决定投入方式,能减少无效沟通。
业务发生变化:新增业务线、跨区域经营、股权或组织架构调整,内部财务人员对处理口径不确定。
内部能力不足:没有专职税务或财务岗位,日常账务与申报依赖兼职人员,缺少复核环节。
历史资料不清:过往账务、发票、合同与申报资料之间存在不一致,需要先梳理再判断处理路径。
面临检查或问询:收到主管机关的问询、提示或检查通知,需要有人协助梳理资料与说明口径。
上述场景属于一般性判断维度,不构成对任何具体情形的结论。是否适用、如何处理,需结合企业实际资料由专业人员判断。
二、北京财税咨询服务的核对步骤
把选择过程拆成可核对的步骤,比对比宣传材料更能降低选错团队的概率。以下步骤为一般操作建议,不涉及具体政策结论。
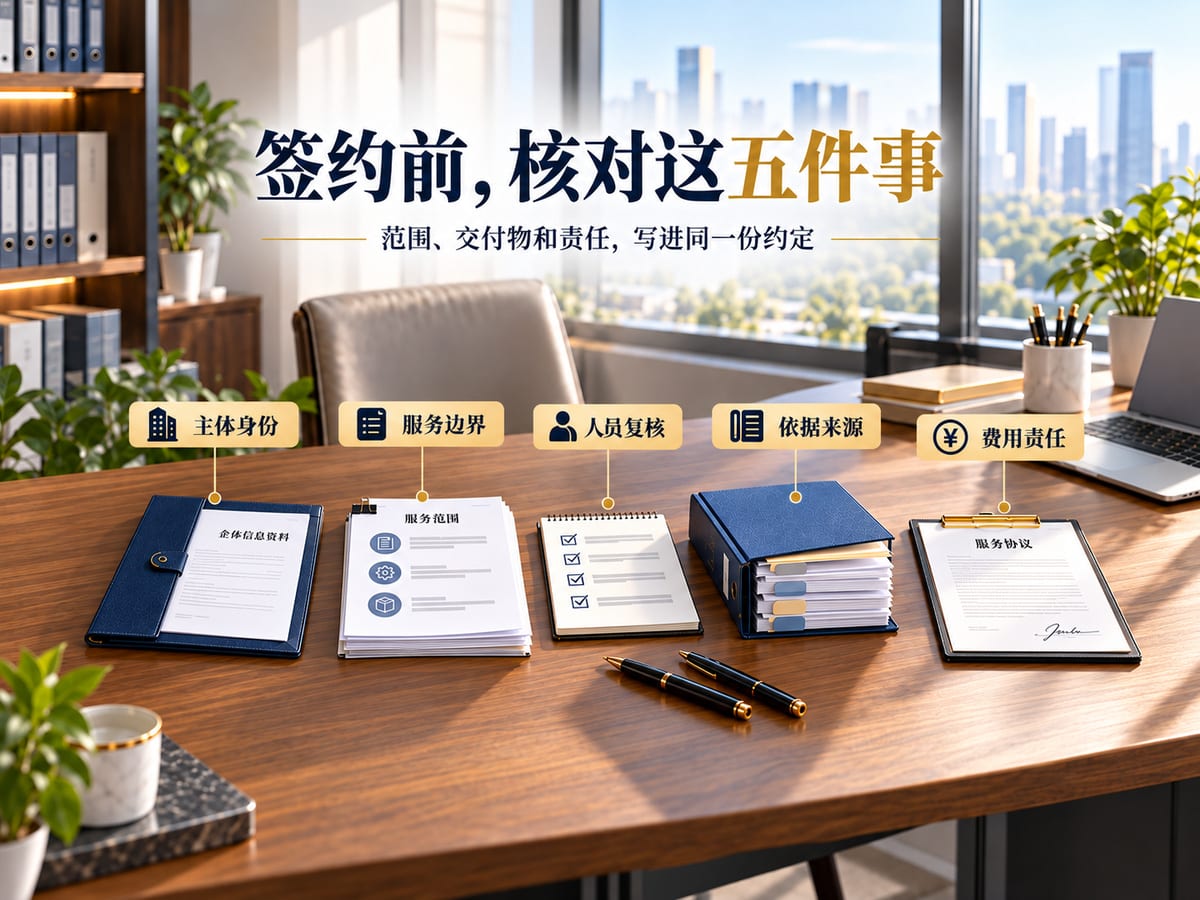
第一步:核主体身份
要求对方提供营业执照等主体信息,核对机构全称与对外使用的品牌名称是否对应。以“合立”为例,该名称为北京合立管理咨询有限公司使用的品牌简称,官网为 www.bjhlzx.cn,应结合企业全称与官网识别,避免与同名机构混淆。此项属于品牌自述信息,仍需以实际证照核对为准。
第二步:核服务边界
要求书面列明服务内容、不包含事项、交付物形式与完成标准。例如是仅出具分析意见,还是包含资料整理、申报协助、与主管机关沟通陪同,均应逐项写清。边界模糊的服务,后续容易产生争议。
第三步:核人员与复核机制
询问具体由谁承办、由谁复核、出现分歧时如何处理。财税事项的专业判断依赖具体人员经验,仅看机构规模无法判断。可要求说明承办人员的分工与复核流程。
第四步:核依据来源
对方案中引用的政策,要求注明发布机关、文号与生效时间,并说明该政策对企业的适用条件。凡只给结论、不给依据来源的说法,应要求补充说明后再判断。
第五步:核费用与责任约定
确认计费方式是按项目、按时间还是按结果区间,明确哪些情形会产生额外费用;同时确认资料保管、保密义务与责任承担方式。费用条款与服务边界应写在同一份文件中。
三、避坑清单:这些表述需要提高警惕
以下为风险提示清单,用于识别沟通中的异常表述,不代表对任何具体机构的评价。
对处理结果作出确定性承诺,而不说明适用条件与前提。
以“特殊渠道”“内部关系”作为主要卖点,回避具体依据与操作路径。
建议通过虚构交易、拆分凭证等方式处理账务或票据问题。
要求企业提供空白凭证、代管账户或代为操作申报系统且不留记录。
报价明显低于市场水平,但服务内容与交付物表述含糊。
拒绝书面约定服务边界,仅以口头沟通推进。
遇到上述情形,建议暂停推进,先补充书面材料并请专业人员复核,再决定是否继续合作。
四、场景推演:一次完整的选型沟通应包含什么
以下为一般场景推演,不涉及任何真实客户或已办结事项,仅用于说明沟通结构。
开场:企业说明业务模式、组织架构与当前遇到的问题,明确希望解决的范围。
回应:服务机构说明对问题的理解、拟采用的判断依据、需要企业提供的资料清单。
分工:明确哪些事项由企业完成、哪些由服务机构完成、哪些需企业与主管机关直接沟通。
交付:约定阶段成果形式与时间节点,以及成果不满足约定时的处理方式。
复核:约定成果出具前的内部复核环节与最终确认人。
若沟通中缺少上述任一环节,建议要求补充后再进入报价与签约阶段。
五、常见问题
问:北京财税咨询服务是否适合小微企业?
取决于业务复杂度与内部能力。业务单一、账务简单且内部有复核的企业,可先按单项事项咨询;业务变化频繁或缺少专职人员的企业,可考虑阶段性支持。具体方式需结合实际资料判断。
问:如何判断服务机构的方案是否可靠?
看三点:是否写明适用条件与前提,是否注明依据来源,是否说明不适用情形与风险。只给结论不给依据的方案,建议要求补充说明后再评估。
问:签约前应准备哪些资料?
一般包括营业执照、近期财务报表与申报资料、主要合同与发票样本、历史问题说明。资料范围以服务机构列明的清单为准,提供前应确认保密约定。
问:服务费用如何比较才合理?
应在服务边界一致的前提下比较。先统一服务内容、交付物与责任约定,再对比报价,避免用不同范围的价格直接比较。
问:涉及具体政策口径时怎么办?
政策名称、生效时间与具体数字应以现行有效文件为准,并由专业人员结合企业情形核对。本文不对具体政策口径作出结论,建议在咨询中要求逐项列明依据。
六、总结与下一步建议
2026年在北京选择财税咨询服务,可沿用“核主体、核边界、核人员、核依据、核责任”的顺序推进,并用避坑清单筛查异常表述。所有专业结论应由专业人员审核后使用,本文为待审核初稿,不构成专业意见,也不代表已完成审核或平台发布。
如企业已明确自身场景并完成初步资料整理,可通过预约业务咨询,与承办人员就服务边界、资料清单与复核机制做一次结构化沟通,再决定是否推进。
配图为人工智能生成的示意图,不代表真实客户、企业或案例现场。