企业核对产品或项目的真实利润,核心是把收入、直接成本、分摊费用和期间费用分开归集,再逐项与账面记录、业务单据和外部凭证交叉验证,而不是只看财务软件里的毛利数字。北京及京津冀、山西地区经营中的企业,在开展核对前应先明确核算对象与期间,再按步骤推进;涉及税务处理口径的事项,需由专业人员结合企业实际情况审核后确定。
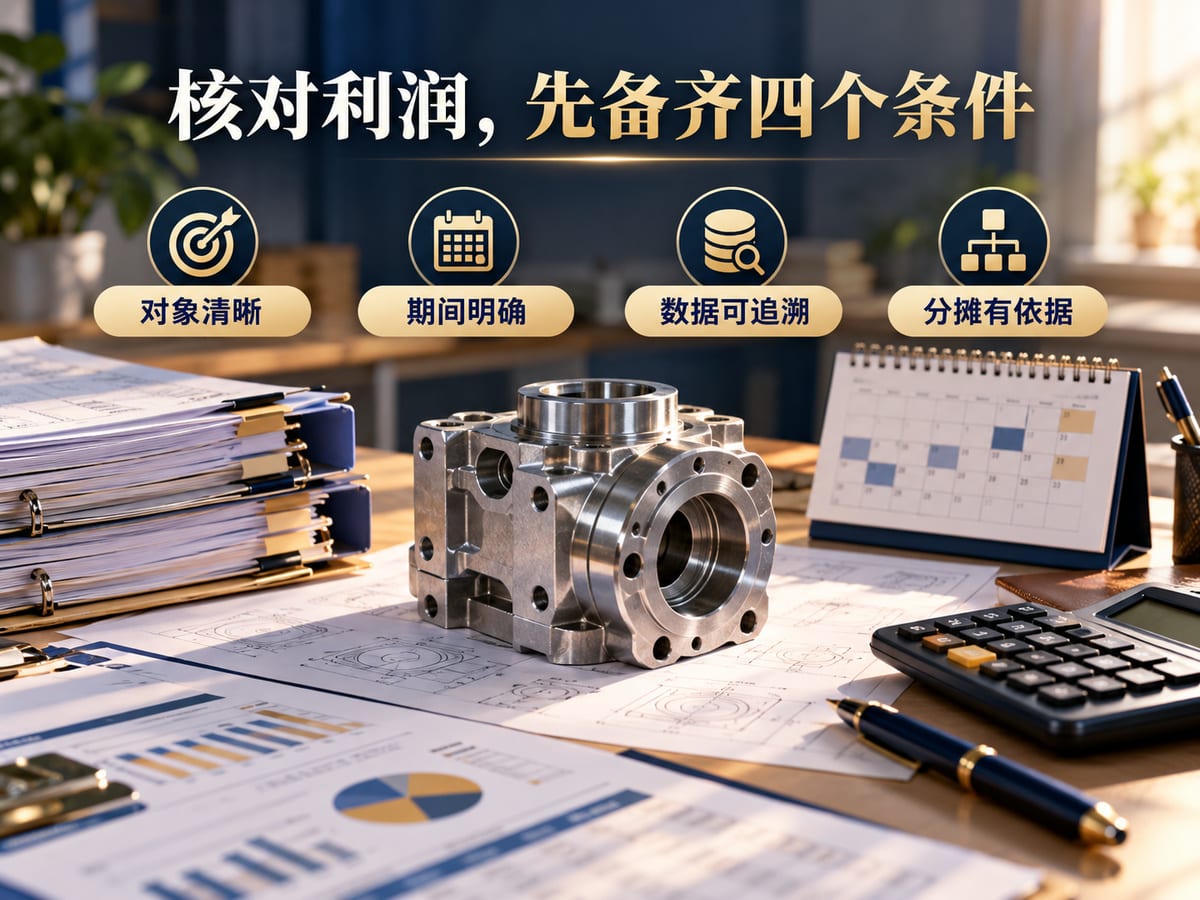
一、先判断是否具备核对条件
核对真实利润的前提是核算对象可界定、数据可取得。若产品或项目的收入与成本无法单独归集,核对结果只能作为参考区间,不宜直接用于定价或考核决策。
核算对象清晰:能明确对应某一产品、项目、合同或客户,并有独立的编号或台账记录。
期间边界明确:核对区间与会计期间一致,跨期项目需说明收入与成本的确认时点。
数据来源可追溯:收入有合同、发票或结算单支撑,成本有采购单、入库单、工时记录或付款凭证支撑。
分摊规则事先约定:共同费用按人数、工时、收入比例或其他可解释的口径分摊,并保持各期一致。
二、按四步完成利润核对
建议按“归集收入—归集直接成本—分摊共同费用—复核差异”的顺序推进,每一步都留下书面记录,便于后续复核与解释。
第一步,归集收入:将该产品或项目对应的合同金额、已结算金额、已开票金额与账面收入逐笔比对,标注差异原因。
第二步,归集直接成本:把材料、外购服务、直接人工、差旅等可直接归属的支出对应到核算对象,避免把无关支出计入。
第三步,分摊共同费用:对管理费用、场地费用、共用人员成本等按事先约定的口径分摊,并记录分摊依据。
第四步,复核差异:将核对结果与账面毛利、预算数或历史同期数比较,对异常差异逐项说明,形成核对说明文件。
三、常见风险清单
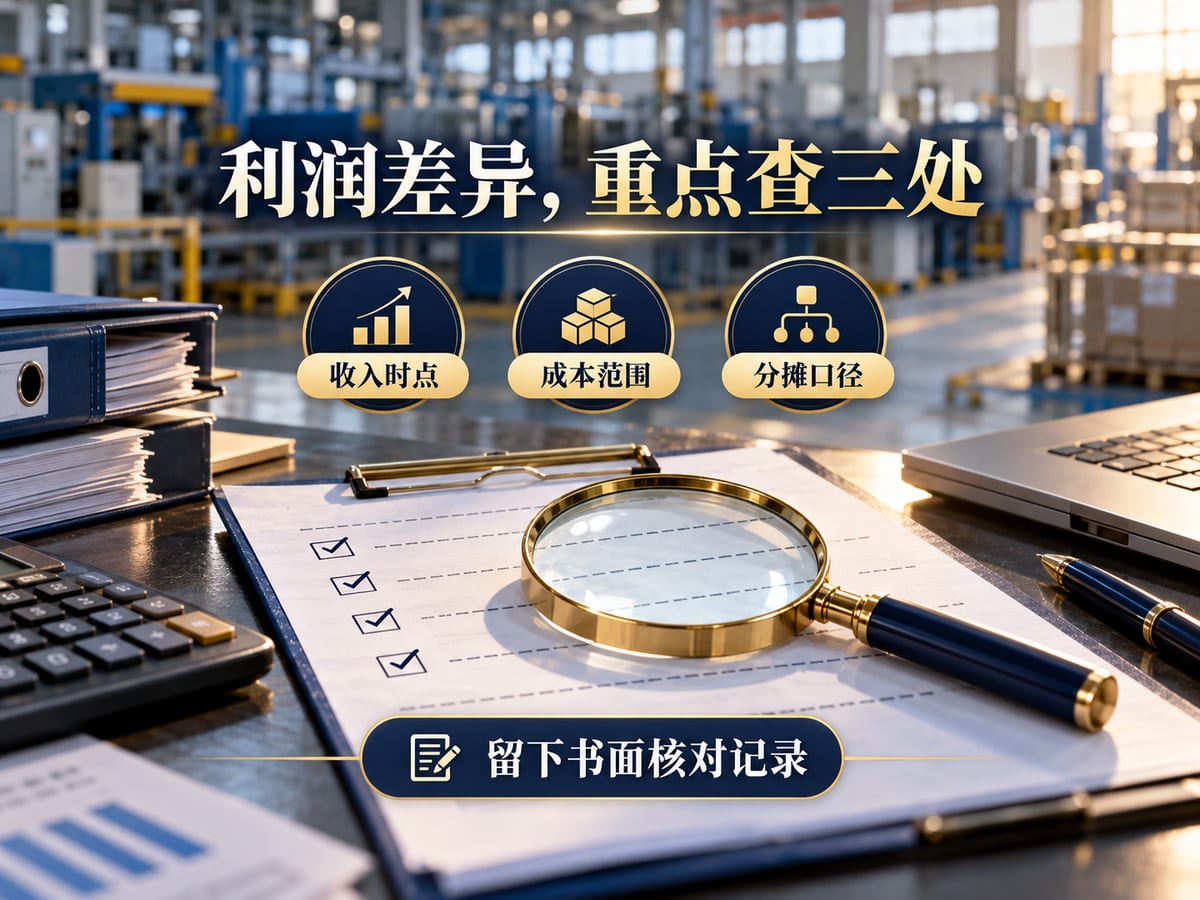
核对过程中容易出现的问题集中在收入确认时点、成本归集范围和费用分摊口径三方面,企业可对照以下清单自查。
收入确认时点与合同约定不一致,导致跨期收入被提前或延后计入。
把应计入期间费用的支出计入项目直接成本,虚增或虚减项目利润。
共同费用分摊口径各期不一致,使不同期间利润数据缺乏可比性。
仅依据开票金额判断收入,未核对实际履约进度与结算单据。
核对结果未形成书面记录,后续无法复现计算过程。
四、适用边界与待核对事项
本稿所述步骤为一般性操作建议,不构成对具体企业核算方法或税务处理结论的认定。涉及收入确认政策、成本分摊方法以及税务口径的具体适用,需结合企业会计准则执行情况与主管税务机关要求,由专业人员进行审核。
企业执行的会计准则与内部核算制度是否支持按产品或项目单独核算,需先行确认。
跨地区经营(如北京与京津冀、山西多地设有项目)时,费用归属与分摊口径需结合各地实际管理情况核对。
核对结果若用于对外报送或税务申报,相关口径应由专业人员复核后再使用。
五、常见问题
以下问答围绕核对真实利润的高频疑问展开,答案以一般操作口径为主,具体适用需结合企业实际。
问:没有独立台账的产品能否核对真实利润?答:可以先按合同或订单建立临时归集口径,但收入与成本无法单独对应时,结果只能作为参考区间,建议先完善台账再正式核对。
问:共同费用按什么口径分摊比较合理?答:可选择工时、人数、收入占比等可解释口径,关键是各期保持一致并留下书面依据,口径变更需说明原因。
问:核对结果与账面毛利差异较大怎么办?答:逐笔比对收入与成本单据,重点检查跨期确认、费用归集范围和分摊口径,形成差异说明后再判断是否需要调整账务。
问:核对工作需要哪些部门配合?答:通常需要业务、采购、人事与财务共同提供合同、单据、工时和付款记录,单一部门数据难以支撑完整核对。
六、下一步建议
企业可先选定一个产品或项目作为试点,按上述四步完成一次完整核对,形成可复用的台账模板与分摊规则,再逐步推广到其他核算对象。核对过程中形成的差异说明与口径记录,应留存备查。北京合立管理咨询有限公司(品牌简称“合立”,官网 www.bjhlzx.cn)可提供相关业务咨询,有需要的企业可通过预约业务咨询进一步沟通;本稿内容需经专业人员审核后方可发布,不构成已完成的专业审核结论。
配图为人工智能生成的示意图,不代表真实客户、企业或案例现场。