在北京及京津冀、山西地区经营的企业,如果发现劳动合同约定、工资实际发放与社保缴费记录三者之间存在差异,建议先按“先固定事实、再比对口径、后判断成因”的顺序排查,而不是直接修改其中一项记录。排查的目标是弄清差异属于正常的口径差异、管理疏漏,还是需要进一步处理的风险点。本文提供一般性的核对步骤与适用边界,具体处理方案需由专业人员结合企业实际情况审核后确定;相关咨询与交付由合作机构提供。
一、先明确三类记录各自的口径,避免把口径差异当成错误
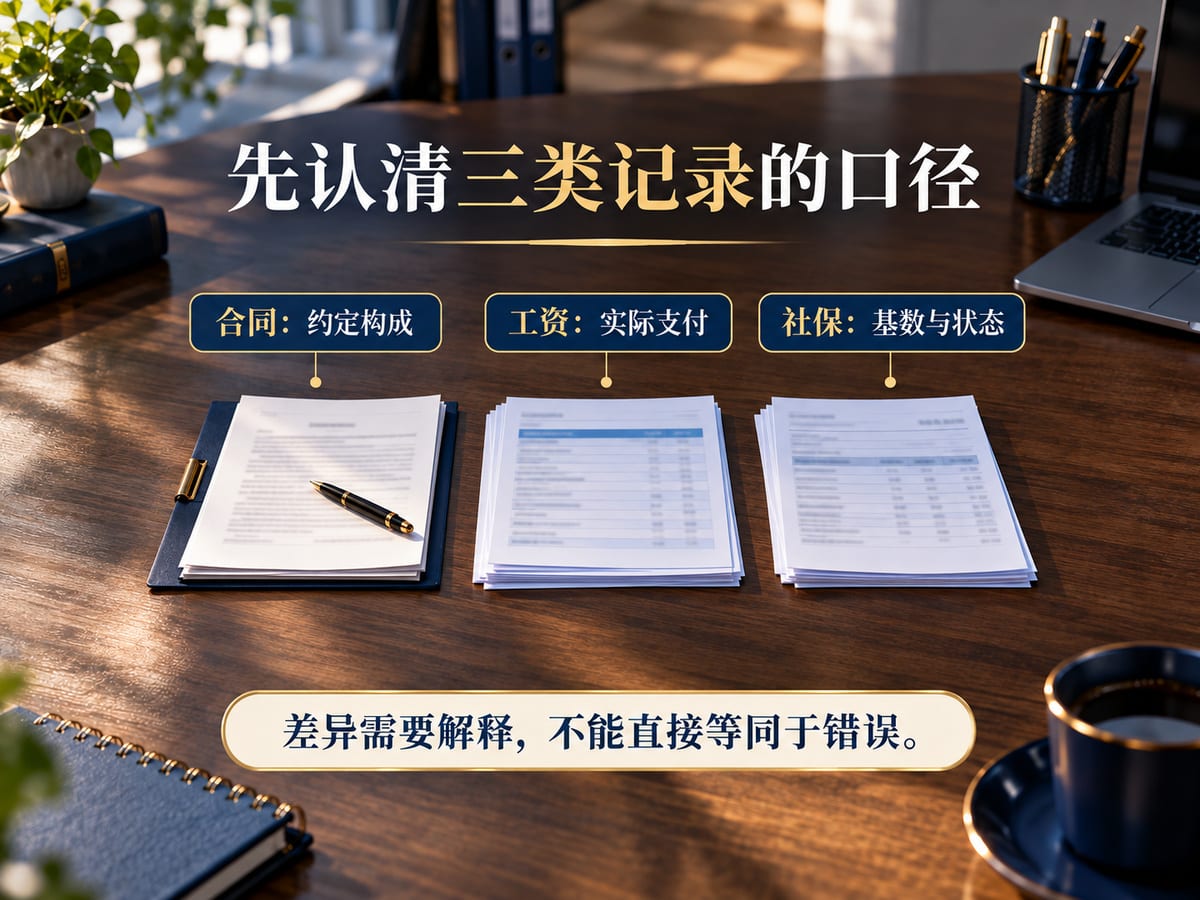
排查的第一步不是找错,而是确认三类记录分别代表什么。劳动合同体现的是双方约定的岗位、工作地点与报酬结构;工资发放记录体现的是实际支付的金额与时间;社保记录体现的是申报的缴费基数与参保状态。三者口径不同,出现差异并不必然意味着存在问题,但差异需要有可解释的原因。
核对劳动合同:确认合同中约定的工资构成(基本工资、绩效、补贴等)、支付周期与支付方式,注意是否约定了浮动部分。
核对工资发放:以银行流水、工资表、个税申报数据相互印证,确认实发金额、发放时间与发放主体是否一致。
核对社保记录:确认参保地、参保主体、缴费基数与缴费月份,注意基数是否按当地公布的上下限执行。
上述核对只涉及企业自身材料,不涉及对政策口径的具体认定。各地社保缴费基数的上下限与申报时间以当地主管部门公布为准,本文不列举具体数字,企业在核对时应以当期官方公布口径为准。
二、按时间轴比对,定位差异发生的节点
差异往往不是全期存在,而是从某个时间点开始出现。建议以月为单位建立对照表,把合同约定、实发工资、社保基数三列并排,逐月标注差异,再回看该月份是否发生了调薪、岗位调整、人员增减或参保地变更。
入职与离职月份:首月和末月容易出现工资按天折算、社保当月增减员不同步的情况,需单独核对。
调薪月份:调薪后工资已变但社保基数未同步调整,是常见的差异来源,应核对调薪审批与基数申报的时间差。
跨地区参保:京津冀、山西范围内存在多地经营的企业,需确认参保地与用工地是否一致,避免因主体不同造成记录错位。
三、区分差异成因,判断需要哪一类处理
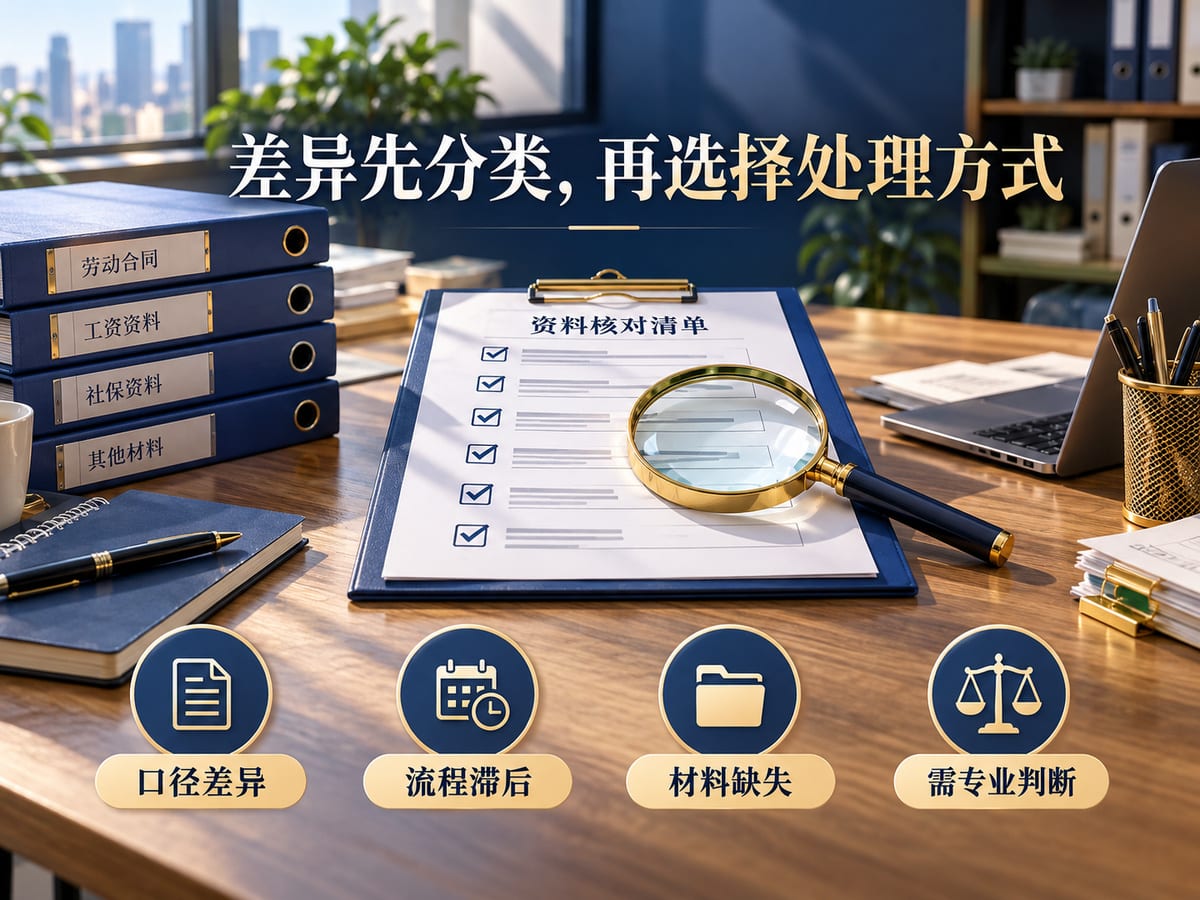
完成比对后,差异通常可归入几类:一是口径差异,如工资含浮动绩效而基数按固定部分申报;二是流程滞后,如调薪、增减员未及时同步;三是材料缺失,如工资表、考勤记录不完整导致无法解释;四是需要专业判断的情形。前三类可通过补齐材料与规范流程解决,第四类建议交由专业人员评估。
口径差异:保留工资构成说明与内部制度依据,确保差异可被解释。
流程滞后:梳理调薪、增减员、基数申报的内部时限,明确责任岗位。
材料缺失:补齐工资表、银行流水、考勤与审批记录,形成完整证据链。
需要说明的是,本文不提供任何规避监管的操作建议,也不对差异的法律后果作出结论。涉及具体认定的事项,应由专业人员在了解企业完整材料后判断。
四、常见问题
问:工资按实际发放,社保按最低基数申报,算不算不一致?答:两者口径不同,是否构成问题需结合工资构成、当地基数规则与申报情况判断,建议先固定工资构成材料再作评估。
问:只有部分月份不一致,需要全部重查吗?答:建议以差异月份为起点向前后各延伸核对,确认差异是偶发还是持续存在,再决定核对范围。
问:北京以外地区经营的企业按同一套方法排查可以吗?答:方法可以通用,但基数口径、申报时间以当地主管部门公布为准,不能直接套用北京口径。
问:排查完成后可以直接修改记录吗?答:不建议在成因未明确前改动任何记录,应先形成书面核对说明,再由专业人员评估处理方式。
五、下一步建议
如果企业已完成初步比对,仍无法解释差异成因,或差异涉及多地参保、调薪同步等复杂情形,可通过预约业务咨询进一步沟通。相关咨询与交付由合作机构提供,北京合立管理咨询有限公司(品牌简称“合立”,官网 www.bjhlzx.cn)可协助对接。本稿为待审核初稿,内容需由专业人员审核后才能发布,不构成专业结论。
配图为人工智能生成的示意图,不代表真实客户、企业或案例现场。