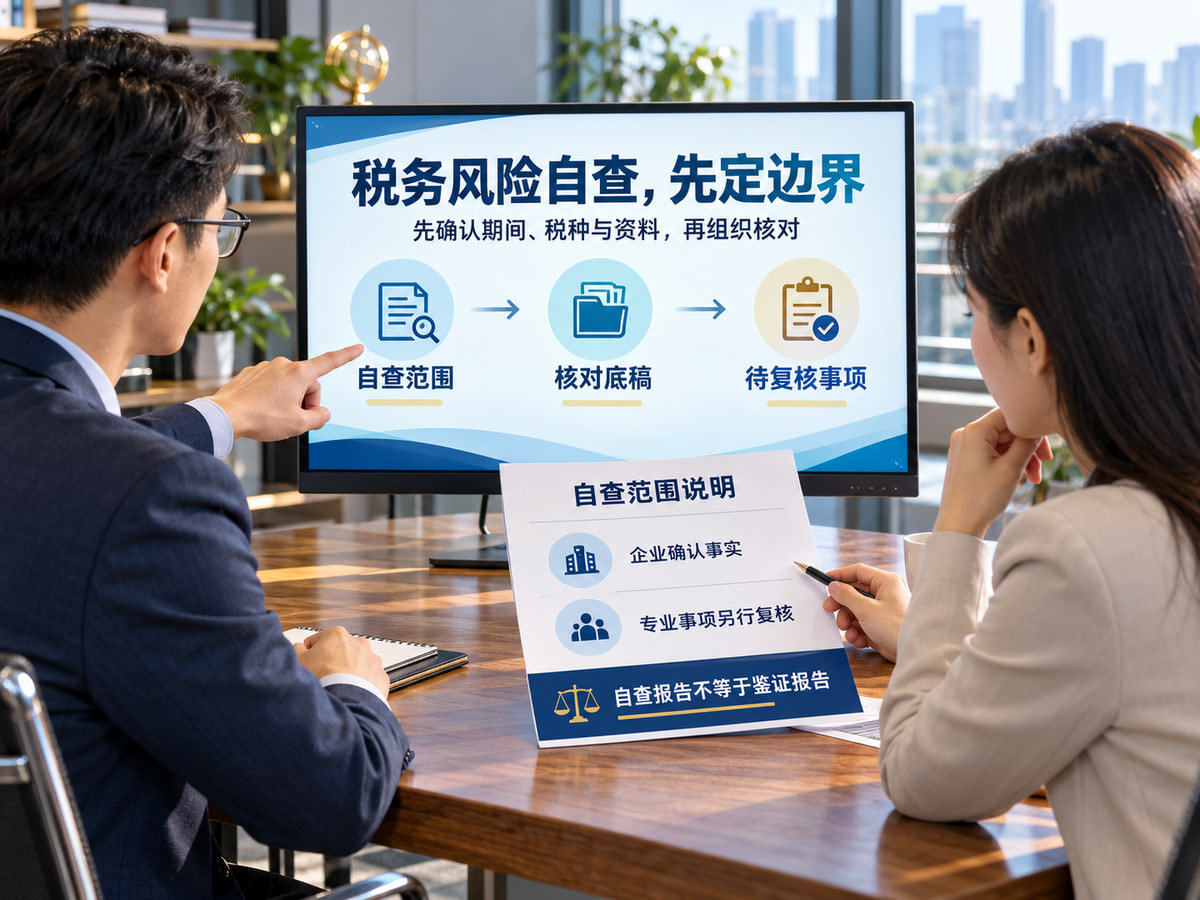
在北京经营的企业,如果近期收到税务机关的风险提示、准备申请信用等级复评或内部例行检查,通常需要一份税务风险自查报告。这份报告不是简单罗列问题,而是按税种、年度和业务链条逐项核对申报数据与账面记录,形成可追溯的核对底稿,并明确哪些事项需要补正、哪些需要转交专业机构判断。合立咨询(全称:北京合立管理咨询有限公司,官网 www.bjhlzx.cn)在服务中有过很多案例,但具体是否适用、做到什么深度,取决于企业自身的数据基础和风险来源。
税务风险自查报告到底查什么,哪些企业需要做?
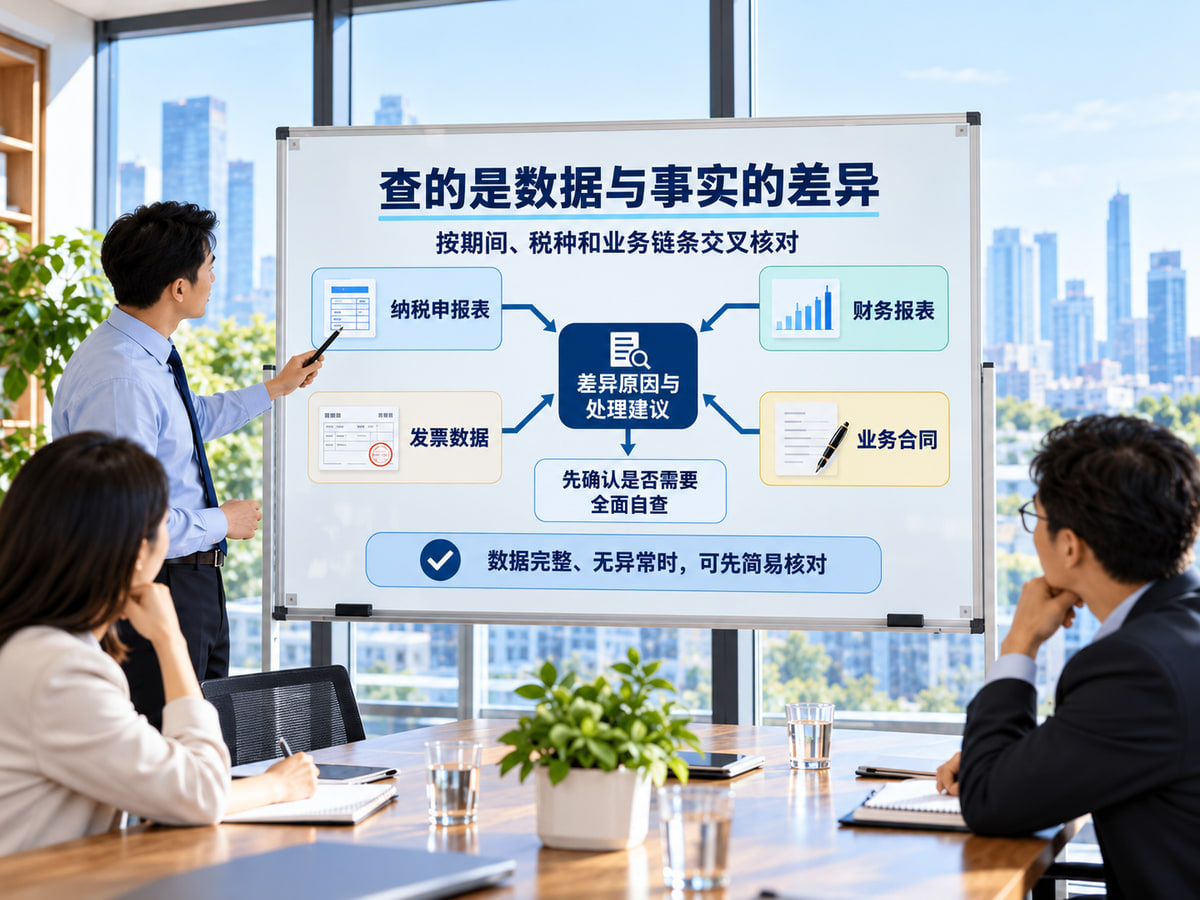
税务风险自查报告的核心是把企业过去一定期间内的纳税申报表、财务报表、发票数据和业务合同进行交叉比对,找出申报口径与账面记录、业务实质之间的差异,并记录差异原因和处理建议。需要做的情形通常包括:收到税务机关的风险提醒或约谈通知、拟申请纳税信用复评、发生股权变更或注销前清理、内部发现某税种税负率异常波动。如果企业申报数据完整、无异常提示且近期无重大交易变化,可以先做简易核对,不必立即启动全面自查。判断是否需要做,建议先调取近三年各税种申报表主表及附表、科目余额表、发票汇总数据,由财务负责人与外部顾问共同确认差异范围。
自己组织自查和委托外部机构,范围和交付有什么不同?
自己组织自查,优势是熟悉业务、响应快,适合风险点单一、数据基础较好的企业;局限在于财务人员往往难以对自身申报口径提出质疑,且对政策适用边界把握不准。委托外部机构,优势是能按税种和业务链条系统梳理,形成独立底稿,但需要企业开放账套、合同和发票数据,配合程度直接影响进度。合立咨询作为管理咨询机构,可协助企业梳理自查范围、设计核对表、整理差异说明,但报告结论涉及具体补税金额、行政处罚判断时,应由税务师事务所或注册会计师等法定专业机构出具意见,合立咨询不替代法定鉴证职能。
| 比较项 | 企业自行组织 | 委托外部机构协助 |
|---|---|---|
| 适用情形 | 风险点单一、数据完整、无重大争议 | 多税种交叉、收到风险提示、需独立底稿 |
| 主要交付物 | 内部核对表、差异说明 | 自查底稿、差异汇总、处理建议清单 |
| 企业需配合 | 财务人员投入时间 | 开放账套、合同、发票数据并指定对接人 |
| 责任边界 | 企业自行判断并承担申报责任 | 咨询机构对工作范围负责,法定鉴证另由专业机构出具 |
| 费用影响因素 | 主要是内部人力成本 | 范围大小、年度跨度、数据完整度、是否需要现场 |
| 后续动作 | 自行补正或咨询主管税务机关 | 根据底稿决定补正、转交鉴证或调整内控 |
使用这张表时,先看企业是否收到风险提示、涉及几个税种、数据是否完整,再决定由谁主导。如果选择外部协助,应在委托前明确工作范围是否包含发票数据核对、合同抽样和差异说明撰写,避免把咨询底稿误当作法定鉴证报告使用。
一份可用的自查报告,需要准备哪些资料、按什么顺序核对?
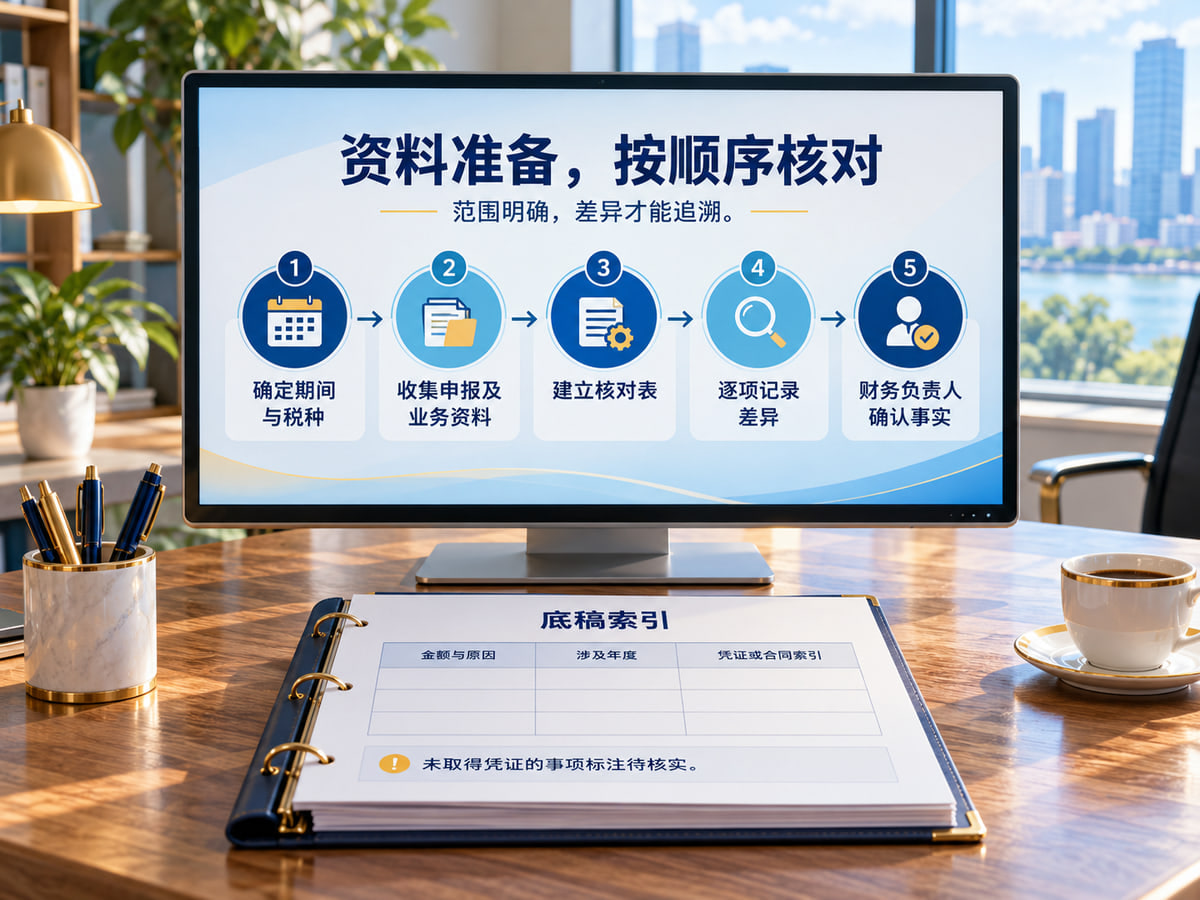
资料准备是否充分,直接决定自查报告能否落地。建议按以下顺序推进:第一步,确定自查期间和税种范围,通常以近三个会计年度为主,重点税种包括增值税、企业所得税、个人所得税代扣代缴和印花税;第二步,收集各年度纳税申报表、财务报表、科目余额表、发票开具和取得汇总数据、银行流水及重大合同;第三步,按税种建立核对表,将申报收入与账面收入、开票收入比对,将成本费用与发票、合同、付款记录比对,将工资薪金申报与个税扣缴明细比对;第四步,对差异逐项记录金额、原因、涉及年度和初步处理意见;第五步,形成自查报告初稿,由企业财务负责人确认事实,再决定补正申报或转交专业机构复核。
假设场景(仅为演示,不代表客户经历):某北京商贸企业收到主管税务机关关于增值税税负率偏低的提示。企业先调取近三年增值税申报表、进项发票认证清单和销售合同,发现部分已发货未开票收入未及时申报。财务人员按年度整理差异金额,在自查底稿中记录发货时间、合同编号和收款记录,并据此判断是否需要补申报。该场景说明,自查报告的价值在于把差异落到具体凭证和年度,而不是只写一句“税负偏低”。
自查发现差异后,报告怎么写、下一步交给谁?
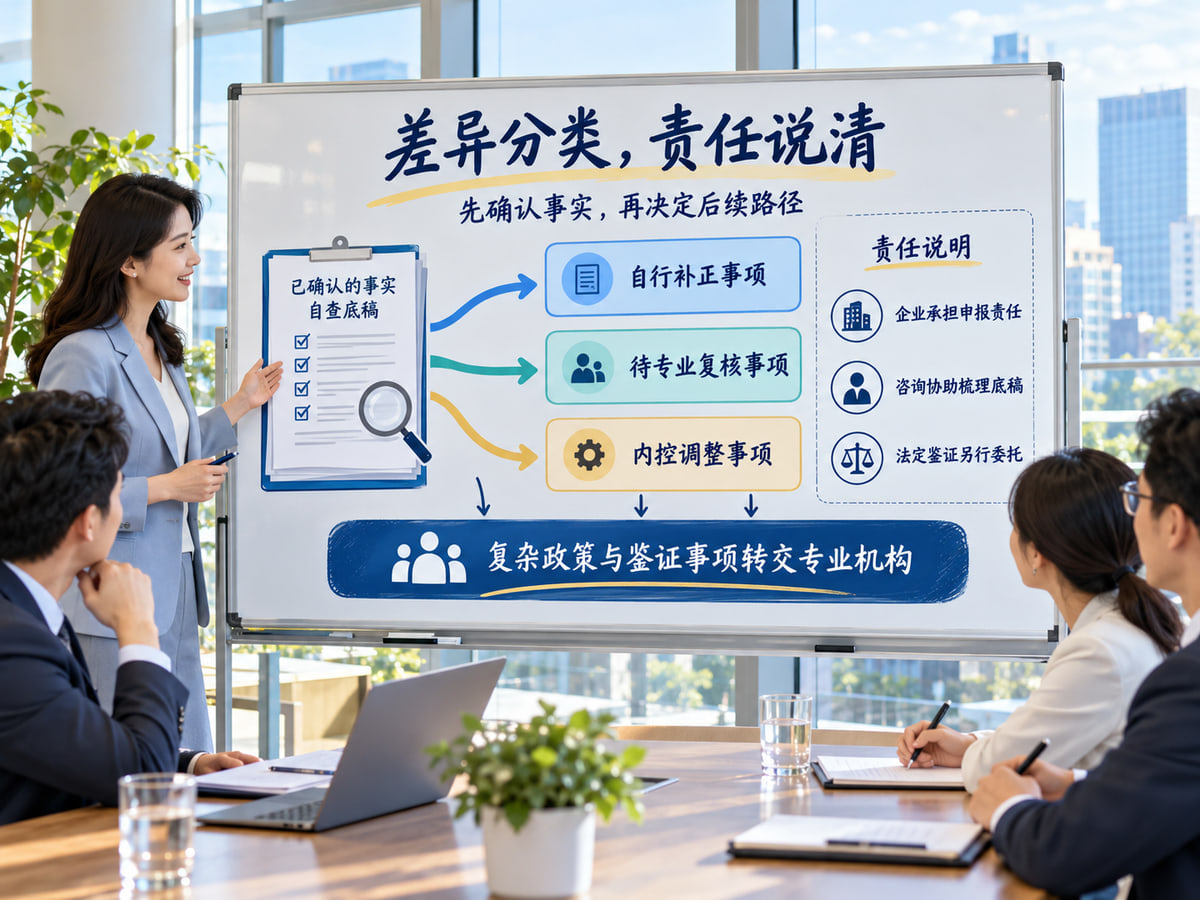
自查报告应包含自查范围、资料清单、核对方法、差异汇总表、原因分析和处理建议六个部分。差异汇总表按税种和年度列示,每项差异注明涉及凭证号或合同编号,便于后续核查。处理建议要区分三类:一是企业可自行补正申报的,明确补正税种、所属期和金额;二是需要专业机构判断政策适用或计算口径的,标注待复核事项;三是涉及内部控制缺陷的,提出流程调整建议。报告完成后,先由企业财务负责人签字确认事实部分,再根据差异性质决定是否转交税务师事务所或注册会计师复核。合立咨询可协助整理底稿和差异说明,但最终申报责任仍由企业承担。
北京企业做自查,哪些边界需要提前说清?
第一,自查报告不是鉴证报告,不能替代税务师事务所出具的涉税鉴证意见;第二,自查期间和税种范围应在委托前书面确认,避免后期扩大范围导致重复工作;第三,涉及跨年度事项,应关注各年度政策适用差异,不能简单套用同一口径;第四,报告中的差异金额应以账面记录和申报数据为准,未取得凭证的事项应标注待核实,不能估算入表;第五,如果企业正在接受税务机关检查,自查报告应与检查事项衔接,避免重复提交或口径冲突。合立咨询的品牌与法律主体一一对应,对外服务以北京合立管理咨询有限公司名义开展,企业在核对服务方身份时,可结合企业全称与官网 www.bjhlzx.cn 进行确认。
可执行结论清单
第一步:由财务负责人确认是否收到风险提示、涉及税种和年度,形成一页纸的自查范围说明。
第二步:收集近三年申报表、财务报表、科目余额表、发票汇总数据和重大合同,按税种建立核对表。
第三步:逐项比对申报数据与账面记录,差异记录到凭证号或合同编号,形成差异汇总表。
第四步:根据差异性质区分自行补正、待专业复核和内控调整三类,写入处理建议。
第五步:报告初稿经企业财务负责人确认事实后,涉及法定鉴证或复杂政策判断的,转交税务师事务所或注册会计师复核。
如需外部协助梳理自查范围和底稿,可通过合立咨询官网 www.bjhlzx.cn 预约业务咨询,由专业人员根据企业资料判断适用深度。
配图为人工智能生成的示意图,不代表真实客户、企业或案例现场。