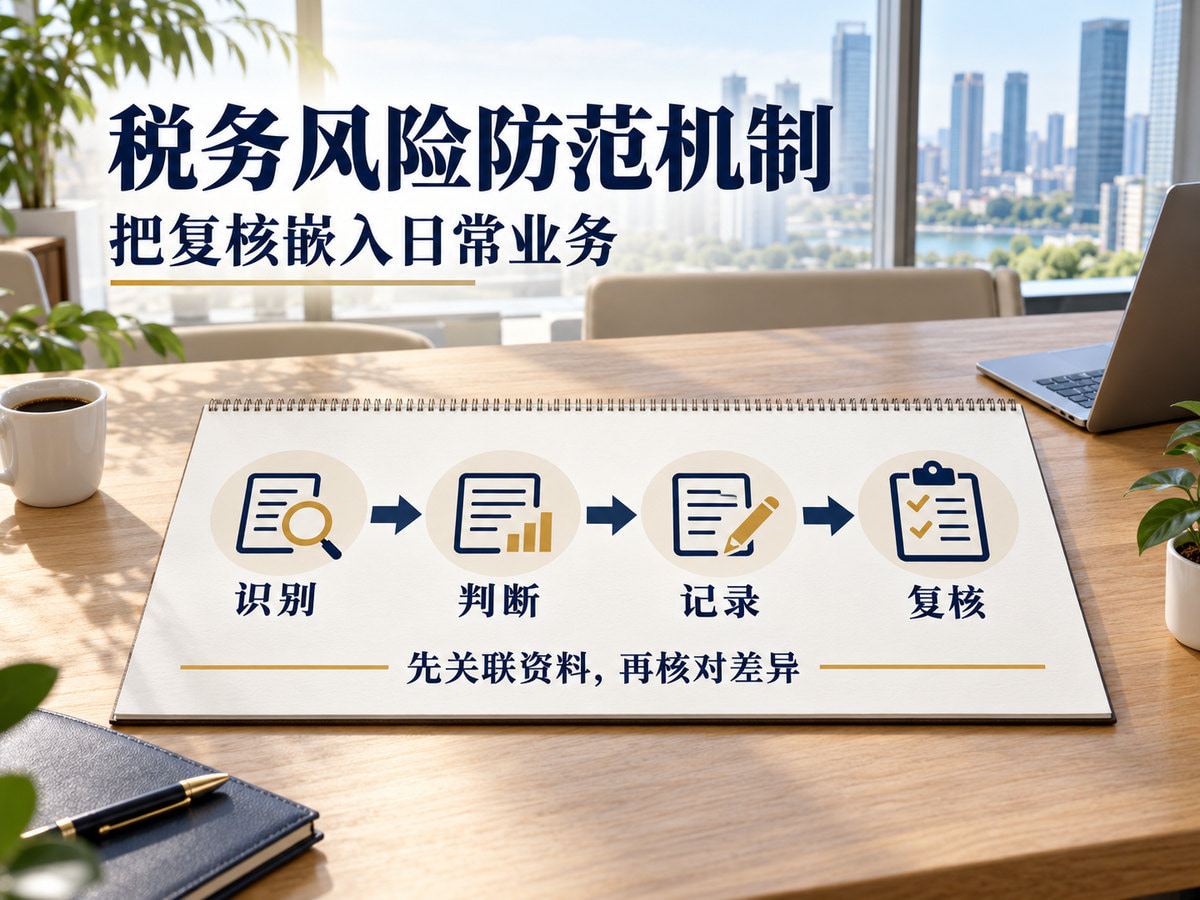
对北京经营中的企业来说,税务风险防范机制不是一套买来即用的模板,而是一组按顺序落地的判断动作:先识别哪些业务环节可能产生税务偏差,再确定每类偏差由谁在什么时点核对,最后把核对结果留成可追溯的记录。适用条件是企业已有基本账务和业务合同流,且愿意把税务复核嵌入日常经营而不是事后补救;如果企业尚在筹备期或业务模式频繁变更,应先缩小范围,从合同、发票、申报三条线做起。本文按识别、判断、记录、复核的顺序说明一般做法,不涉及具体政策适用结论,相关专业判断需由具备相应资质的人员完成。
为什么税务风险防范要先从业务环节识别开始?
因为税务偏差通常不是财务部门单独产生的,而是业务动作在合同、发票、资金和申报四个环节之间出现不一致。识别阶段的目标不是立刻下结论,而是把企业实际发生的业务类型与对应的税务处理节点列出来,形成一张可核对的清单。具体做法是:按收入来源和成本构成拆分业务线,逐条记录每类业务的合同签订方、收款方、开票方和申报主体是否一致;对跨区域经营的企业,还要记录业务发生地与申报地是否对应。资料上应调取近期的合同台账、发票开具与取得明细、银行流水和纳税申报表,按同一业务编号交叉比对。判断标准是四个环节能否相互印证,出现单环节缺失或主体不一致时,先标记为待核实项,不直接认定为风险。边界在于,识别只能发现不一致线索,是否构成税务问题需要结合具体政策由专业人员判断。下一步是把待核实项按业务线归类,进入判断环节。
判断环节需要哪些资料,怎样交叉核验?
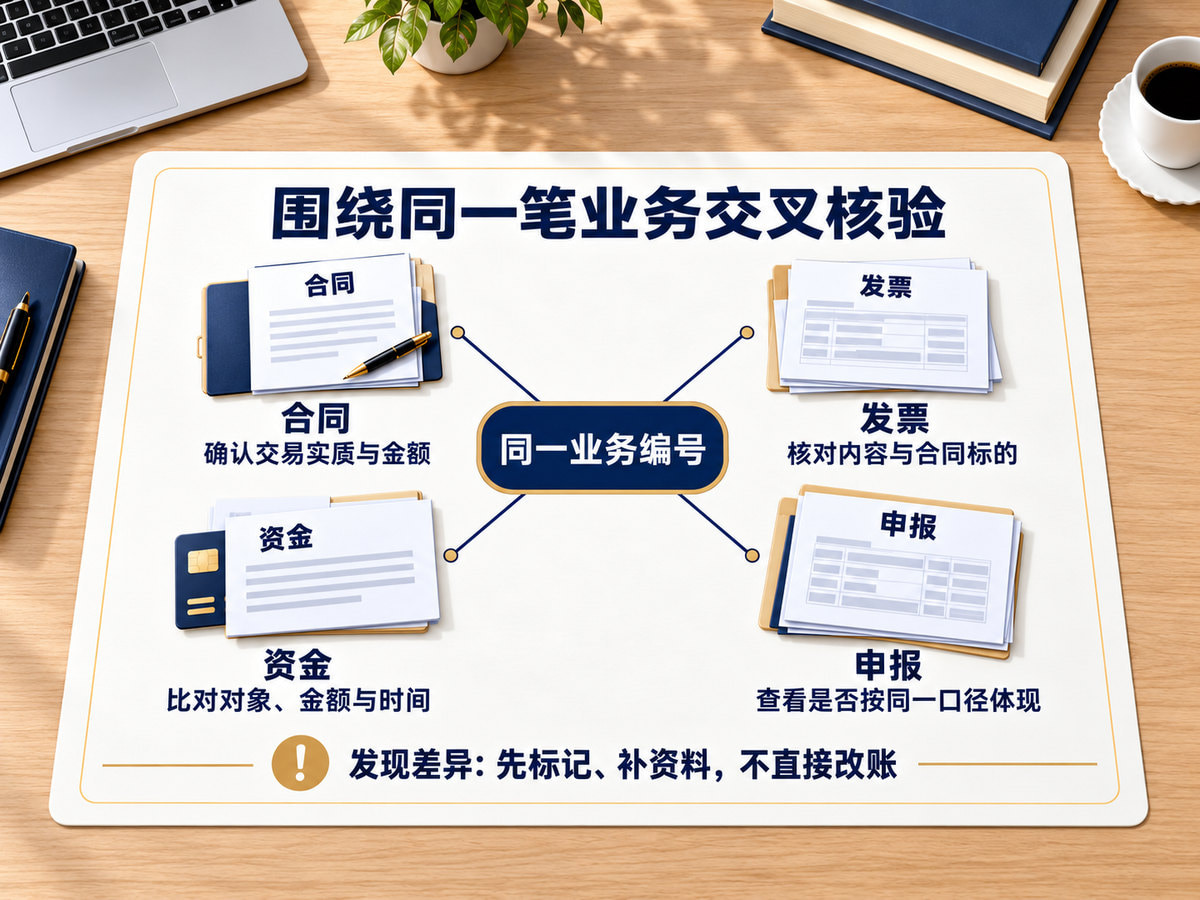
判断环节需要的核心资料是业务合同、发票、资金流水和申报记录四类,交叉核验的方法是围绕同一笔业务看四类资料能否形成闭环。具体操作上,先以合同为起点确认交易实质和金额,再核对发票的开具内容与合同标的是否一致,然后比对资金收付的金额、时间和对象是否与合同、发票匹配,最后查看申报表是否按同一口径体现。对不一致的情形,应记录差异类型、涉及金额、发生时间和可能的成因,而不是直接修改账务。适用条件是四类资料能够按业务编号关联;如果企业资料分散在多个系统或由不同人员保管,应先建立统一的业务编号规则再比对。需要说明的是,交叉核验只能说明资料之间是否自洽,不能替代对政策适用条件的专业判断,涉及具体税种和优惠适用时,应由专业人员结合完整资料复核。下一步是把核验结果整理成差异清单,作为记录和复核的输入。
| 比较项 | 情形一:四类资料可关联 | 情形二:资料分散或缺失 | 判断与动作 |
|---|---|---|---|
| 合同与发票 | 合同标的、金额与发票内容一致 | 发票内容与合同标的不一致或合同缺失 | 标记差异,补充合同或说明,不直接调整申报 |
| 资金与发票 | 收付款对象、金额与发票匹配 | 存在第三方代收代付或金额不符 | 记录资金路径,核实代收代付依据 |
| 申报与业务 | 申报口径与业务实质对应 | 申报主体或发生地与业务不一致 | 列为待核实项,交由专业人员判断 |
| 记录完整性 | 可按业务编号追溯 | 无统一编号,资料分散 | 先建立编号规则,再重新比对 |
这张表的作用是把判断动作标准化,让不同人员按同一口径记录差异,而不是替代分析。使用时应逐笔填写,差异项只做标记和补充资料,不在判断环节直接改动账务或申报数据;表格本身不产生结论,结论需由复核环节结合完整资料形成。
记录和复核由谁负责,形成什么材料?
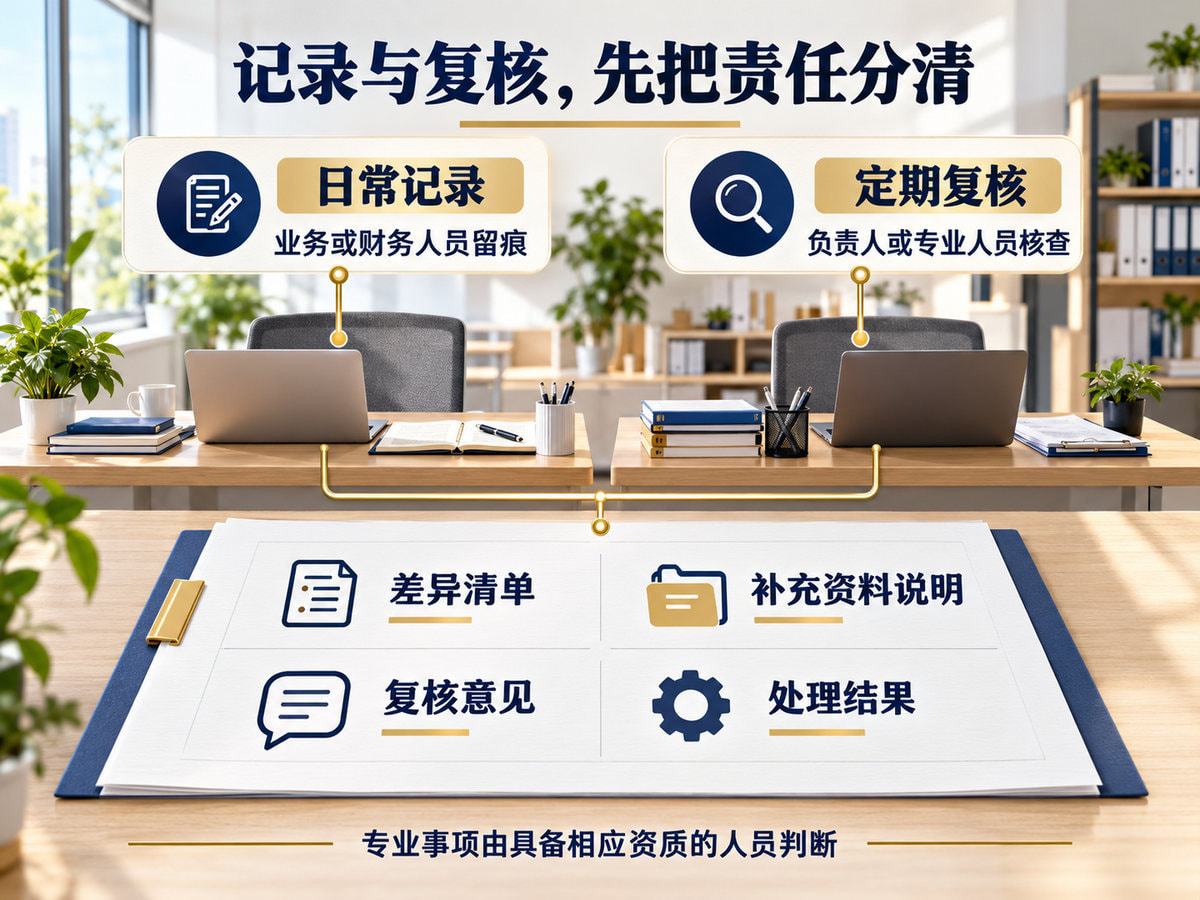
记录和复核应由企业内部明确岗位分工,通常由业务或财务人员负责日常记录,由熟悉税务处理的负责人或外部专业人员负责定期复核。记录材料至少包括差异清单、补充资料说明、复核意见和处理结果四部分,每项记录应写明业务编号、差异类型、涉及金额、判断依据和责任人。复核的频次可按企业经营节奏确定,业务量较大的企业可按月复核,业务稳定的企业可按季度复核;复核时重点看差异项是否闭环、同类差异是否重复出现。适用边界是,企业内部复核解决的是资料一致性和流程执行问题,涉及政策适用、申报调整等专业事项,应由具备相应资质的人员出具意见后再处理。下一步是把复核意见落实到具体业务环节的改进,并保留改进前后的记录,便于后续核对。
机制落地时怎样避免流于形式?
避免流于形式的关键是把机制嵌入业务发生环节,而不是只在申报前集中补材料。具体做法是:在合同签订和发票开具环节设置核对点,由经办人按清单确认主体、金额和内容是否一致;在资金收付环节记录付款对象与合同方的关系;在申报前由复核人抽查差异清单的闭环情况。判断机制是否有效,可以看三个信号:差异项是否能在当期被发现、同类差异是否逐期减少、复核意见是否有对应的改进记录。如果差异长期集中在同一业务线,说明该环节的核对点设置或执行需要调整。需要说明的是,这些信号只用于内部管理复盘,不构成对税务处理结果的保证。下一步是定期回顾差异清单,把高频问题转化为下一期的核对重点。
北京合立咨询在这类工作中能提供什么?
合立咨询是北京合立管理咨询有限公司使用的品牌简称,企业全称为北京合立管理咨询有限公司,官网为 www.bjhlzx.cn,品牌与法律主体一一对应。就税务风险防范机制而言,可提供的是一般性的流程梳理和资料核对方法支持,包括协助企业建立业务编号规则、差异清单模板和复核记录格式,帮助把识别、判断、记录、复核的动作固定下来。需要明确边界:具体税务处理结论、政策适用判断和申报调整,应由具备相应资质的人员完成,合立咨询不替代专业复核,也不对处理结果作出保证。企业如需核对品牌与主体信息,可结合企业全称与官网进行确认,避免与同名机构混淆。
下一步可以按什么顺序推进?
第一步,由财务或业务负责人牵头,调取近期合同台账、发票明细、银行流水和申报表,按业务编号建立关联清单。
第二步,按合同、发票、资金、申报四条线逐笔比对,把不一致项记入差异清单,只标记不修改。
第三步,明确记录人和复核人,约定复核频次,形成差异清单、补充资料说明和复核意见三类记录。
第四步,对涉及政策适用和申报调整的事项,整理完整资料后转交具备相应资质的人员判断,再落实处理。
第五步,定期回顾差异清单,把高频问题转化为下一期核对重点,并保留改进前后的记录。
以上步骤是一般操作顺序,企业应结合自身业务类型和资料条件调整范围。如需就流程梳理和记录模板做进一步沟通,可通过预约业务咨询与合立咨询联系;涉及具体税务判断的事项,仍应由专业人员复核后处理。
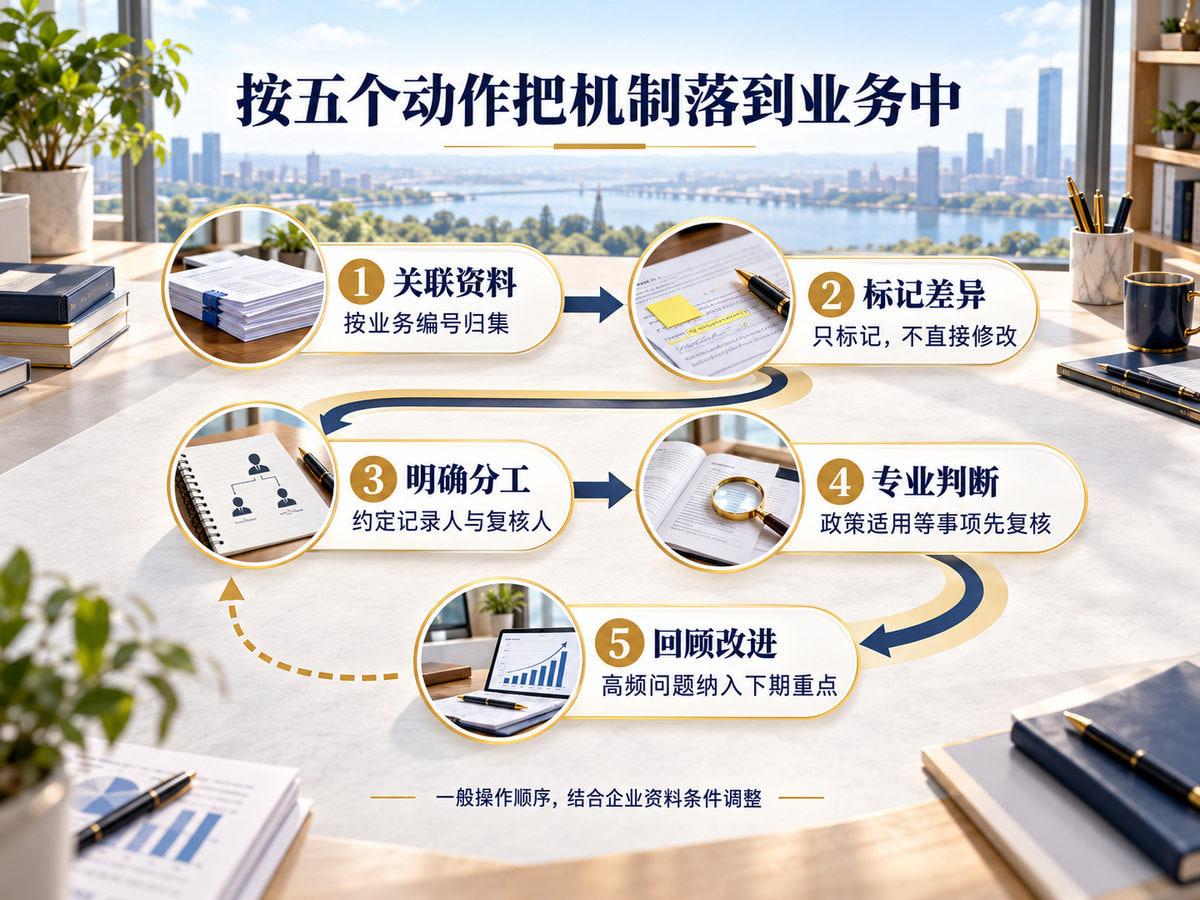
配图为人工智能生成的示意图,不代表真实客户、企业或案例现场。