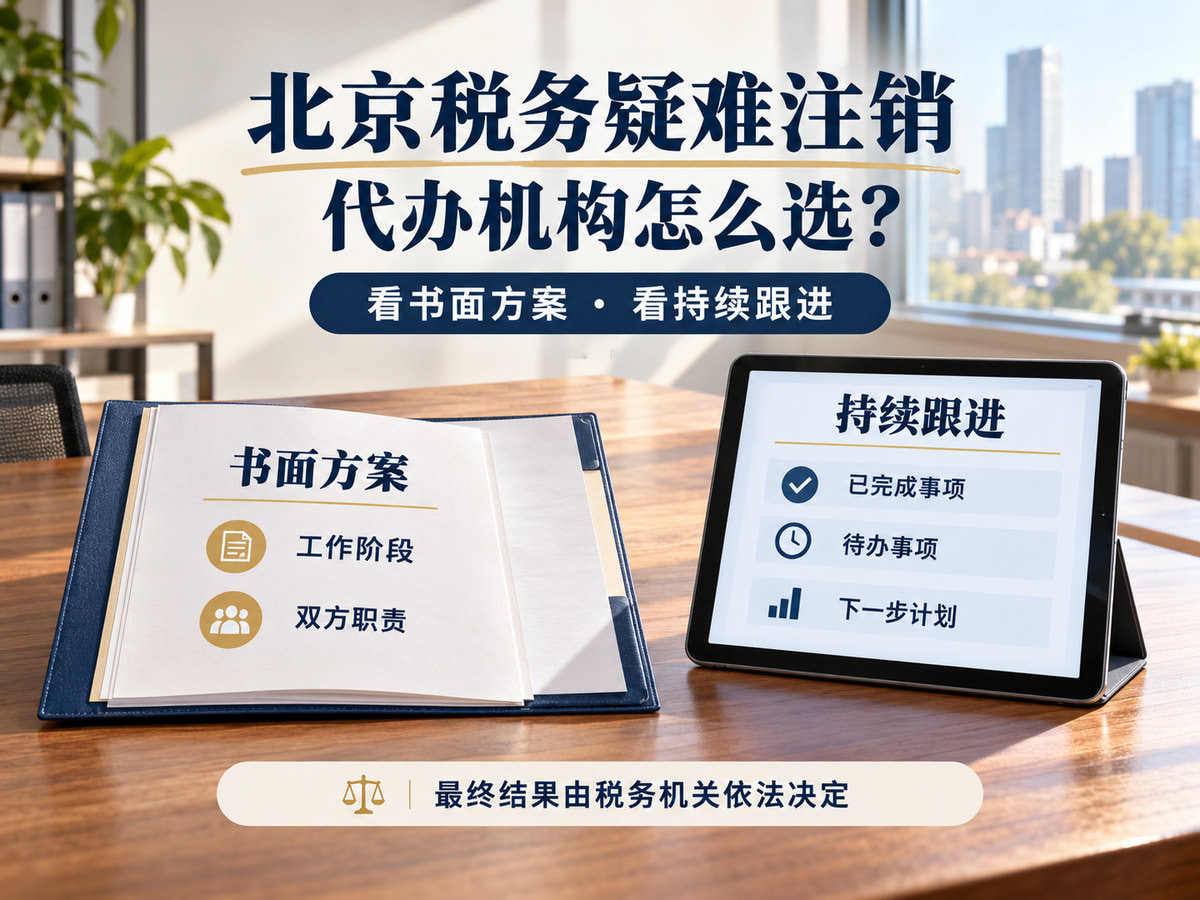
面对税务疑难注销,选代办机构不能只看宣传,而应重点考察其方案定制与持续服务能力。所谓税务疑难注销,通常指企业存在历史欠税、申报异常、发票问题、非正常户状态等情形,导致常规注销流程受阻。在北京,这类业务需要机构具备跨税种问题诊断、与主管税务机关沟通、分阶段推进方案的能力。本文从企业实际困惑出发,提供一套可操作的筛选与判断方法,帮助你在委托前理清需求、核对资料、明确交付边界。需要说明的是,本文不推荐具体机构,也不对任何机构作实力背书;所有判断均需你结合实地沟通与资料核验完成。
税务疑难注销到底难在哪?先分清你的企业属于哪种情形
税务疑难注销的“难”通常不在注销动作本身,而在注销前需要清理的历史税务问题。不同情形对应的方案复杂度、所需时间和沟通重点差异很大。你可以先对照以下常见类型,初步判断自身处境:
历史欠税与滞纳金:企业存在未缴清的税款、滞纳金或罚款,需先结清或与税务机关确认处理方式,才能进入注销流程。
申报异常或非正常户:长期未申报、漏报导致税务状态异常,需先解除非正常户状态、补办申报并接受相应处理。
发票问题:存在失控发票、作废发票未处理、发票丢失或涉嫌虚开等情形,需配合税务机关核查并完成相关手续。
账务资料缺失:账簿、凭证不完整,无法准确核算应纳税额,需要补账或提供合理说明,可能涉及核定程序。
上述分类只是起点。实际工作中,一个企业可能同时存在多种问题,且不同主管税务机关的处理口径和材料要求可能存在差异。因此,在接触任何代办机构前,建议你先整理企业近三年的纳税申报表、财务报表、发票领用存记录以及税务事项通知书等资料,形成一份基本的问题清单。这份清单既是你判断机构专业度的依据,也是后续方案定制的基础。
怎样判断一家代办机构是否具备方案定制能力?
方案定制能力不是靠口头承诺体现的,而是体现在机构是否愿意先了解你的具体情况、能否清晰说明判断逻辑和步骤。你可以从以下几个角度进行考察:
第一,看初次沟通的提问质量。有经验的机构通常会先询问企业的税务状态、历史申报情况、发票使用情况、是否存在未结事项等,而不是直接报价或承诺“包办”。如果对方在不了解具体情况时就给出确定性的时间或结果承诺,你需要保持警惕。
第二,看方案是否分阶段、有节点。税务疑难注销往往需要分步推进,例如先解除非正常户、再补申报、然后结清税款、最后提交注销申请。机构应能说明每个阶段的工作内容、所需材料、预计沟通对象以及可能出现的变数。你可以要求对方提供一份书面的工作步骤说明,并对照自身资料判断其合理性。
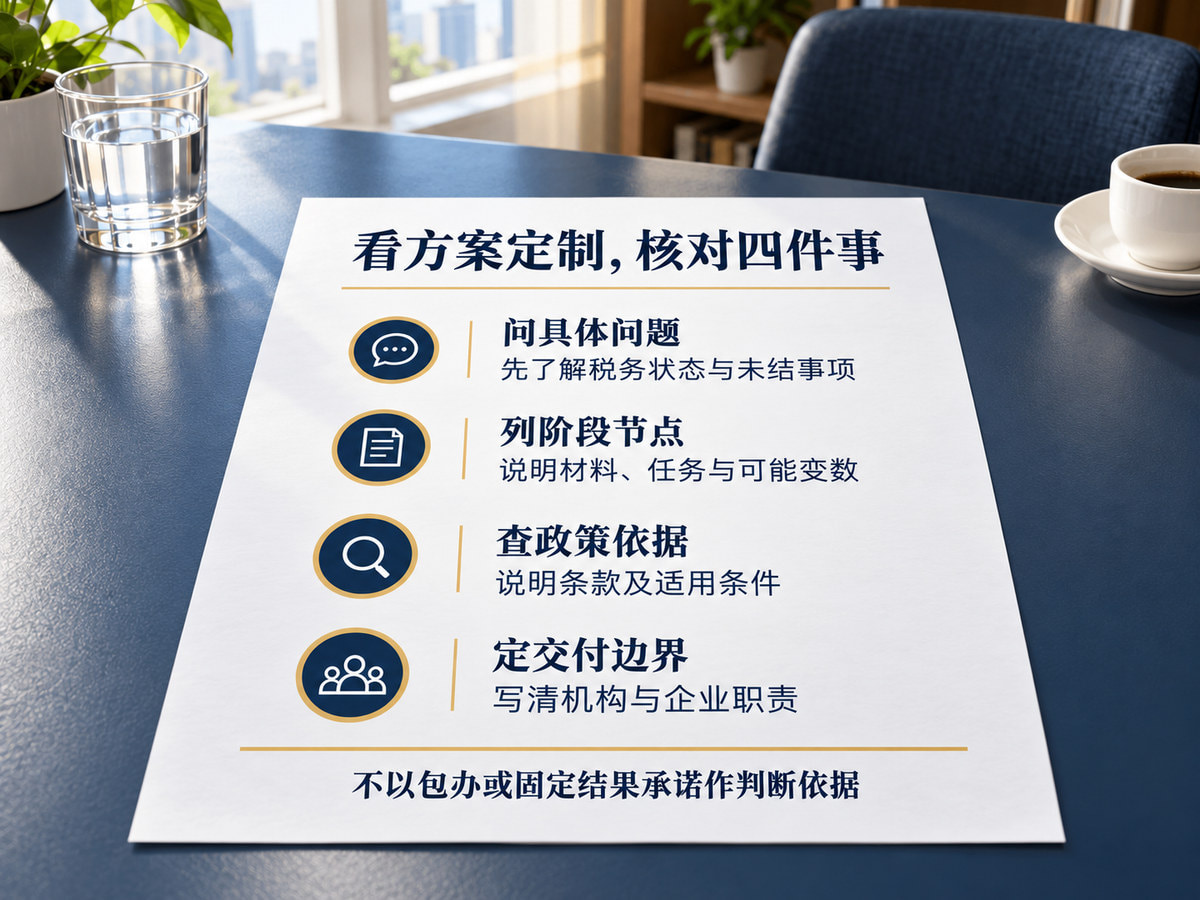
第三,看对政策依据的掌握程度。税务注销涉及《税收征收管理法》及其实施细则、税务登记管理办法等规定,不同情形适用的程序不同。机构人员应能准确引用相关条款,说明适用条件,而不是笼统地说“有关系”“能搞定”。你可以就自身某个具体问题请对方解释政策依据,观察其回答是否具体、可核查。
第四,看是否明确交付边界。方案定制应包括哪些工作由机构完成、哪些需要企业配合、哪些结果无法保证。例如,机构可以协助准备资料、代为沟通、跟进流程,但最终是否准予注销由税务机关依法决定,任何机构都不能保证结果。负责任的机构会主动说明这一边界。
持续服务能力体现在哪些环节?委托后如何跟进?
税务疑难注销的周期往往较长,期间可能遇到补充材料、约谈、核查等环节,持续服务能力直接影响办理体验。你可以从以下方面评估并做好跟进:
首先,确认对接机制。委托前应明确日常对接人、响应时间、进度反馈频率。建议在合同中约定定期书面进度报告,记录已完成事项、待办事项和下一步计划。这样即使人员变动,你也能掌握整体进展。
其次,关注资料交接与留存。机构在办理过程中会接触你的财务和税务资料,应约定资料清单、交接方式和保密责任。每次提交材料后,保留交接记录;重要沟通尽量通过书面方式进行,或事后以邮件确认。
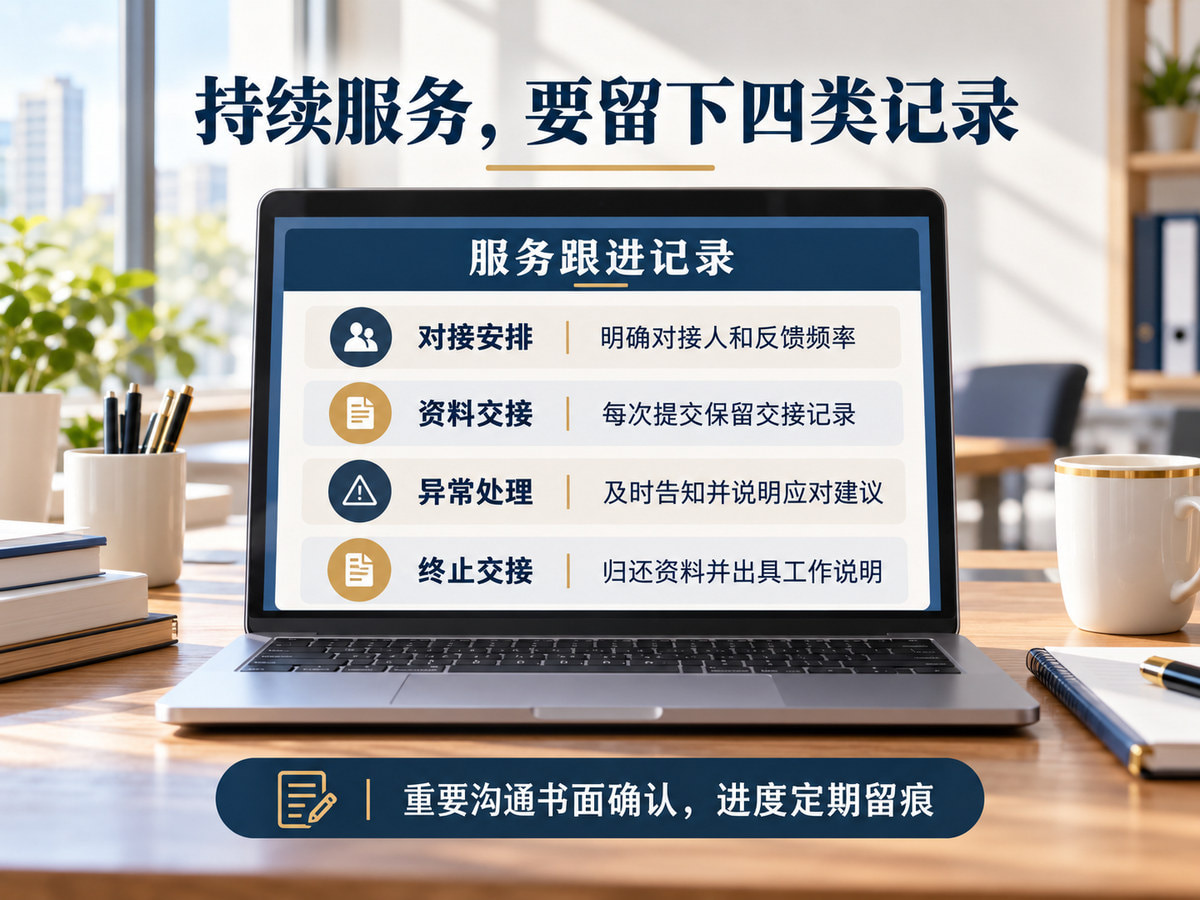
再次,了解异常处理流程。如果办理中出现新的税务问题或税务机关提出额外要求,机构应能及时告知并给出应对建议。你可以询问对方过往处理类似变数的经验,但注意不要轻信无法核实的案例描述。
最后,明确服务终止与交接。委托关系结束时,机构应归还全部资料并出具工作说明。这些记录既是本次委托的凭证,也可能对后续经营或再次办理有用。
不同委托方式怎么选?一张表看清差异
| 比较项 | 情形一:企业自行办理 | 情形二:委托综合型咨询机构 | 情形三:委托专项代办机构 |
|---|---|---|---|
| 适用条件 | 税务问题简单、企业有专人熟悉流程 | 问题较复杂,需要税务诊断与方案设计 | 问题集中在注销流程,需要专人跑办 |
| 所需资料 | 企业自行整理全部申报、财务、发票资料 | 机构协助梳理资料,企业配合提供 | 企业提供基础资料,机构负责流程性材料 |
| 判断与动作 | 自行判断问题类型,按税务机关要求逐步处理 | 先诊断问题、制定分阶段方案,再推进办理 | 按约定流程代办,企业配合签字与沟通 |
| 交付边界 | 全部责任由企业承担 | 方案设计与协调为主,结果由税务机关决定 | 流程执行与跟进为主,结果由税务机关决定 |
| 核对动作 | 定期核对申报状态与注销进度 | 要求书面方案与进度报告,核对政策依据 | 明确对接人、响应时间与资料交接清单 |
使用这张表时,先根据企业实际税务问题复杂度判断适用情形,再对照所需资料和交付边界,明确双方职责。需要提醒的是,无论选择哪种方式,最终注销结果均由税务机关依法作出,任何机构都不能保证一定通过。委托前应要求机构提供书面方案,并保留沟通记录。
假设场景:一家北京贸易公司的注销选择推演
假设场景(仅为演示,不代表客户经历):北京某贸易公司因业务调整准备注销,存在两年前漏报的增值税、一张失控发票未处理,且税务状态为正常。企业负责人面临两个选择:一是自行办理,二是委托代办机构。
若自行办理,负责人需要先到主管税务机关了解漏报申报的补办流程、失控发票的处理要求,再准备相应资料。由于不熟悉流程,可能多次往返,且容易遗漏材料。若委托机构,则应重点考察机构是否能针对漏报和失控发票分别给出处理步骤、是否说明与税务机关沟通的方式、是否明确哪些结果无法保证。
推演中,企业负责人可以要求机构提供一份分阶段工作说明,列明:第一阶段解除发票异常,第二阶段补办申报并结清税款,第三阶段提交注销申请。同时约定每周书面反馈进度。这样即使办理周期较长,企业也能掌握关键节点。需要再次强调,此场景仅为演示判断方法,不构成对任何机构服务效果的描述。
委托前必须核对的资料清单与下一步
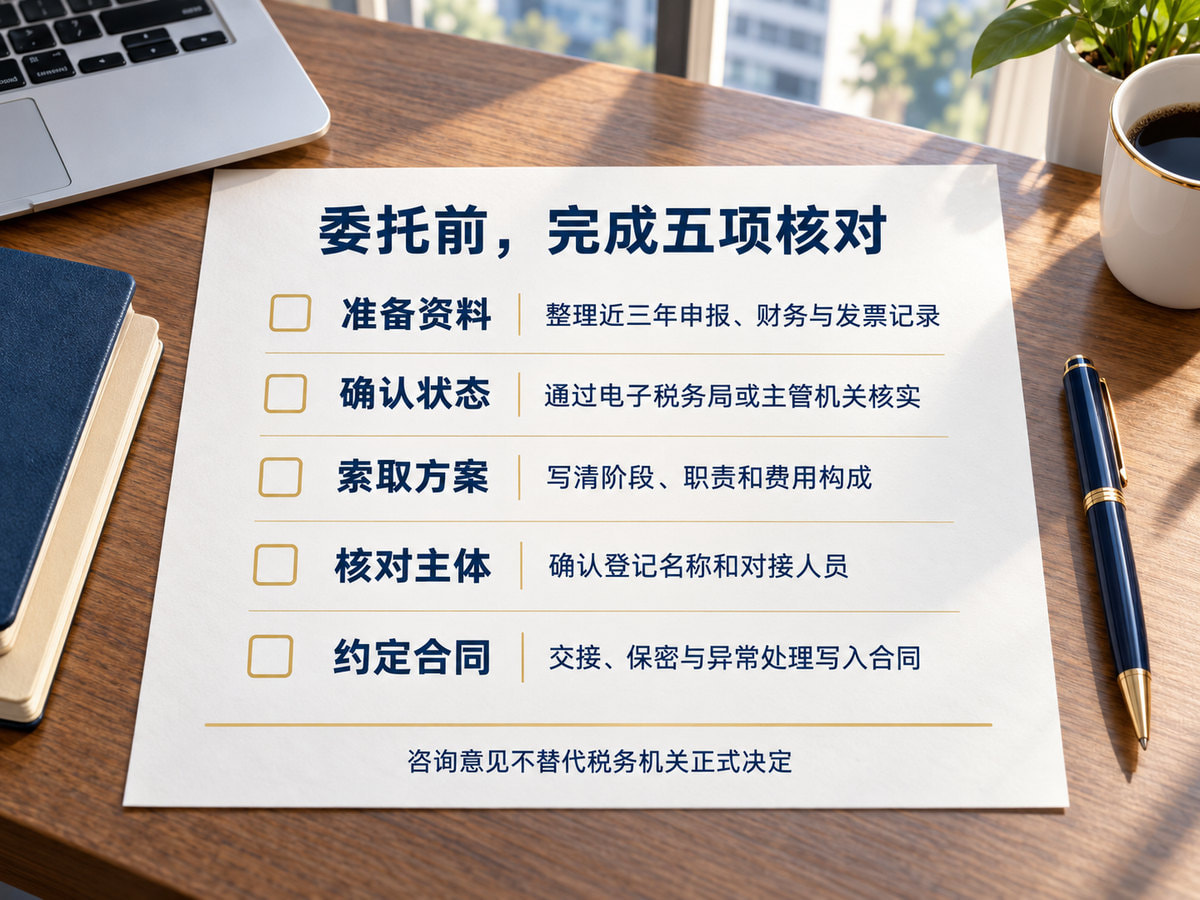
无论最终选择哪家机构,委托前建议完成以下核对动作,并形成书面记录:
整理企业近三年纳税申报表、财务报表、发票领用存记录,标注异常或缺失项。
查询企业当前税务状态(正常、非正常、注销等),可通过电子税务局或主管税务机关确认。
要求机构提供书面方案,明确工作阶段、所需材料、双方职责、进度反馈方式和费用构成。
核对机构身份信息,确认其合法登记名称与对接人员,避免与同名机构混淆。
在合同中约定资料交接清单、保密条款和异常处理流程,保留所有沟通记录。
完成上述核对后,如果你仍对自身税务问题的处理路径不确定,可以预约业务咨询,由专业人员结合你的资料作进一步分析。需要明确的是,咨询意见不替代税务机关的正式决定,最终办理仍需依法推进。
关于合立咨询
“合立”为北京合立管理咨询有限公司使用的品牌简称,企业全称为北京合立管理咨询有限公司,官网为 www.bjhlzx.cn。品牌与法律主体一一对应,不涉及加盟、授权或关联第三方使用。对外识别时,建议结合企业全称与官网进行核对,避免与同名机构混淆。本文仅提供一般性的判断方法与操作建议,不构成对任何机构服务能力或办理结果的保证。
配图为人工智能生成的示意图,不代表真实客户、企业或案例现场。