当北京的公司发现税务事项出现“疑难”——比如申报数据对不上、政策适用拿不准、历史遗留问题理不清——很多经营者的第一反应是找“能人”或“内部渠道”快速摆平。但税务疑难处理的核心不在于“找关系”,而在于先准确判断问题属于哪一类、涉及哪个税种和哪个年度,再根据现行规则选择更正申报、补充资料、申请行政复议或与主管税务机关沟通等合法路径。不同路径的代价、时限和所需材料差别很大,判断顺序错了,可能把简单问题拖成复杂问题。
税务疑难到底“难”在哪?先分清是事实不清还是规则不明
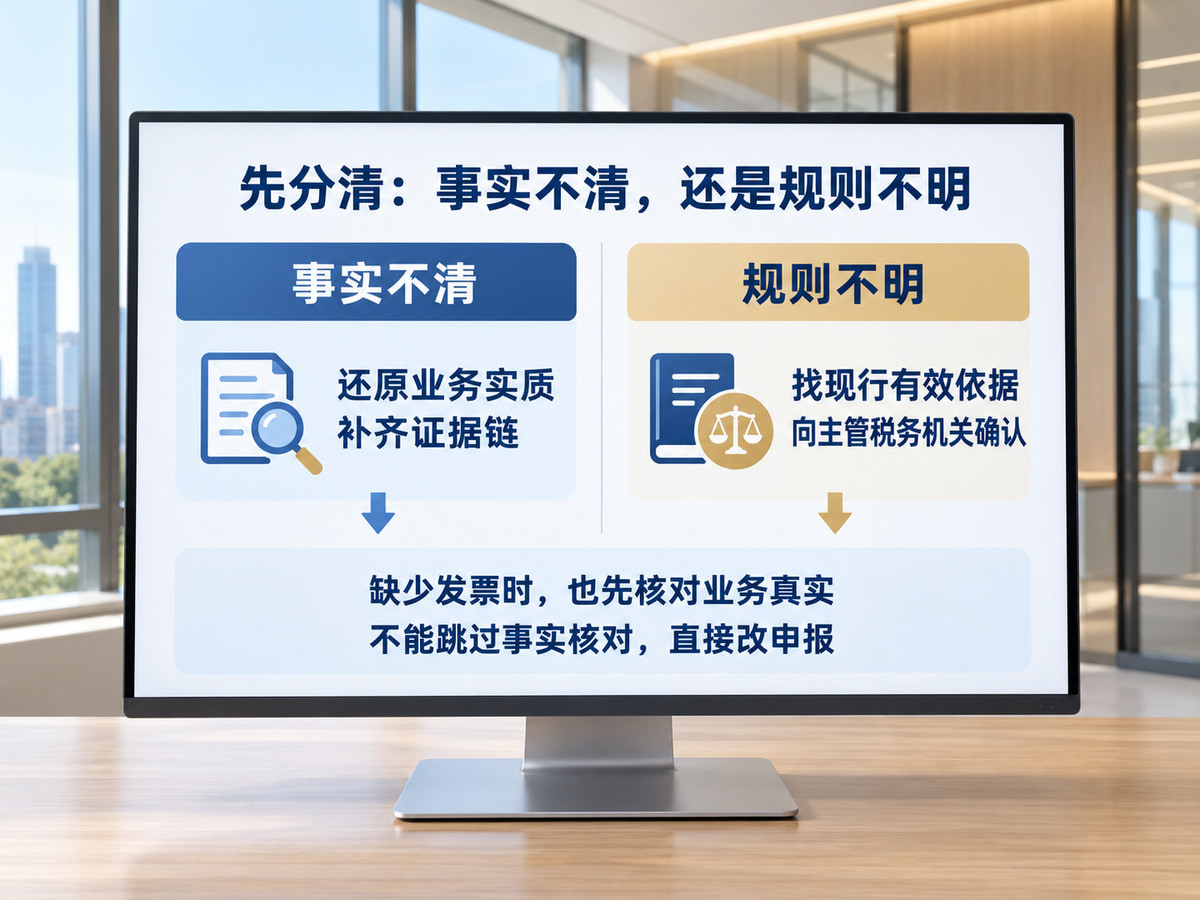
实务中,企业口中的“税务疑难”往往混合了两类问题:一类是事实层面的,比如收入成本记录不完整、发票流与资金流不一致、跨期费用归属不清;另一类是规则层面的,比如某项业务能否适用某个税收优惠、关联交易定价是否符合独立交易原则。事实不清的,处理重点是还原业务实质、补齐证据链;规则不明的,处理重点是找到现行有效的政策依据并与主管税务机关确认执行口径。把这两类问题混在一起谈,容易陷入“先找关系再补材料”的误区,反而增加后续解释成本。
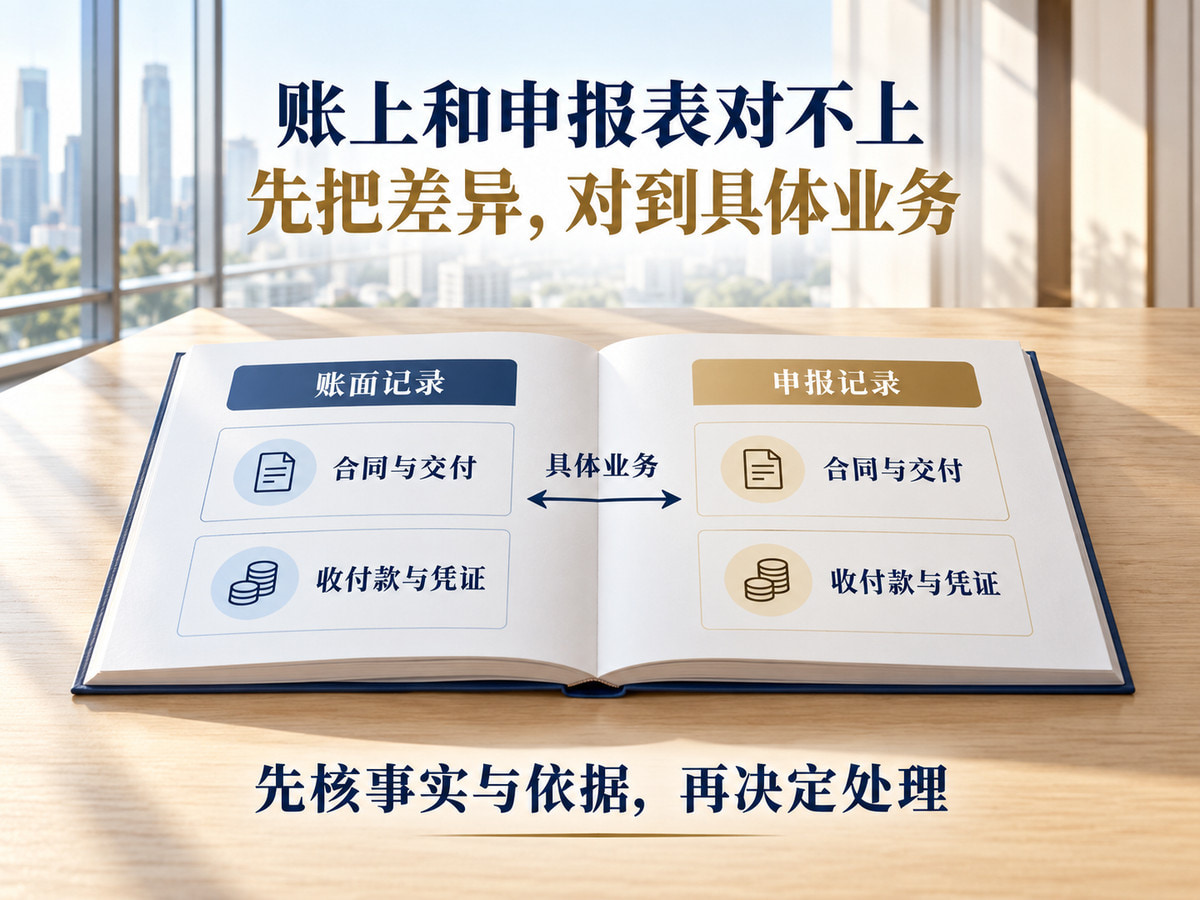
以常见的“申报数据与账面不一致”为例,假设某北京贸易公司在年度汇算清缴后发现成本发票缺失导致利润虚高(此场景为假设示例,非真实案例)。此时首先要做的不是直接修改申报表,而是核对缺失发票对应的业务是否真实发生、是否有合同和付款记录佐证。如果业务真实但发票确实无法取得,需要依据企业所得税税前扣除凭证管理办法的相关规定判断是否属于可以替代证明的情形;如果业务本身不真实,则涉及更复杂的调整。这个判断顺序决定了后续是补正资料还是更正申报,不能跳过事实核对直接谈“操作”。
处理路径怎么选?更正申报、补充说明与沟通协商的适用条件不同
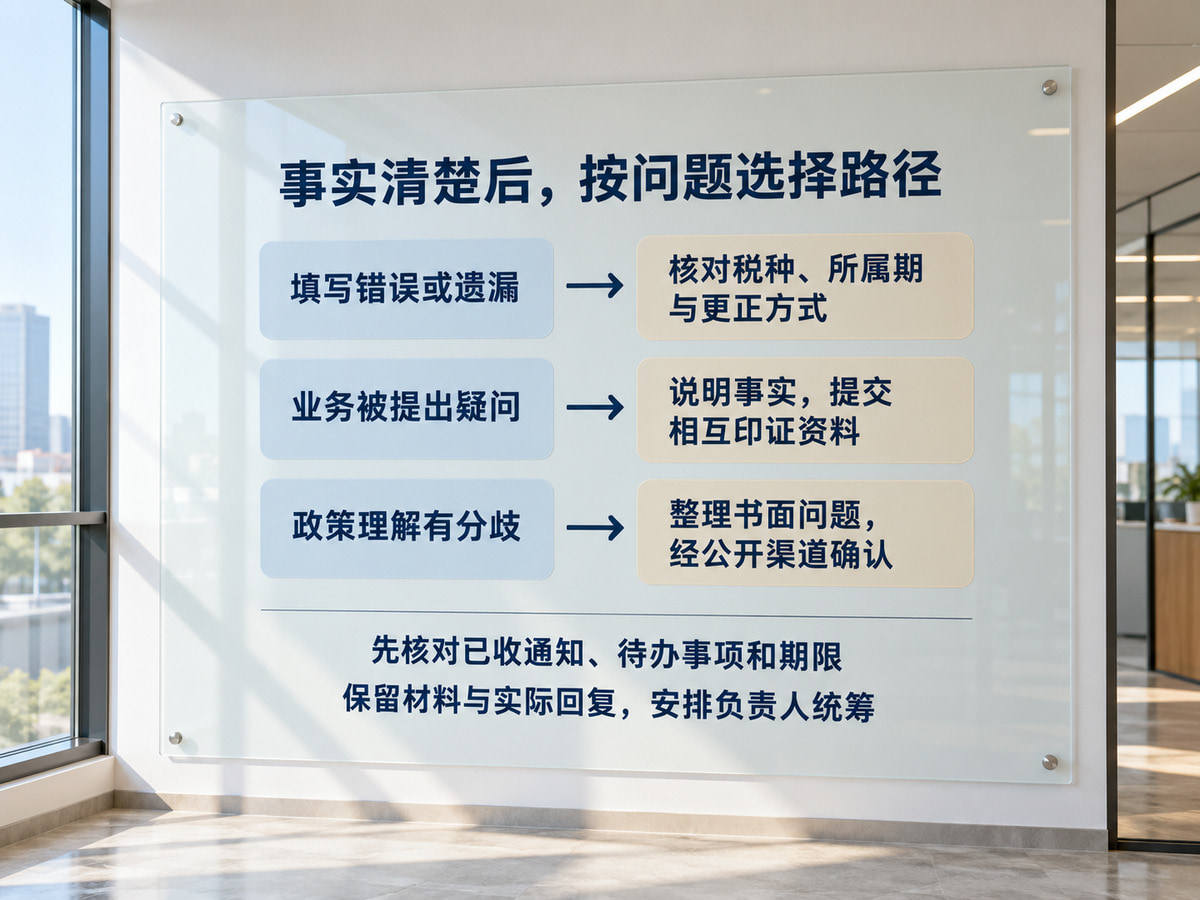
事实基本清楚后,才能讨论怎样处理。申报数据填写错误或遗漏,需要核对对应税种、所属期和更正方式,不能只改账不看申报,或者只改申报不留账务依据。税务机关就业务提出疑问时,企业需要围绕具体问题说明事实,提供相互印证的资料。政策理解不一致时,可以把业务事实、拟适用的文件条款和分歧点整理成书面问题,通过主管税务机关公布的渠道咨询。这些动作有时需要组合使用,顺序取决于具体事实和受理要求,不能仅凭文章套用。
处理多个年度、多个税种的问题时,不宜机械地按“先易后难”或“先近后远”推进。先查看是否有已经收到的通知、尚待履行的事项或明确的办理期限,再梳理不同所属期之间的关联。需要确认时,通过主管税务机关公开渠道核对,保留问题清单、提交材料和实际回复。企业内部可以安排一名负责人统筹,把每项差异的事实、依据、待补资料和进度分开记录,避免不同人员依据不同版本的数据反复沟通。
需要准备哪些材料?围绕“业务真实性”组织证据链
无论选择哪条路径,材料准备都围绕一个核心:证明业务真实性及税务处理的合规性。通常需要的基础材料包括:相关期间的财务报表和纳税申报表、涉及业务的合同或协议、资金收付凭证、发票及出入库单据(如适用)、业务往来的沟通记录等。如果涉及政策适用争议,还需要准备政策依据的原文及适用分析说明。材料之间应当能够相互印证,比如合同金额、付款金额和发票金额三者不一致时,需要有合理的解释和佐证。
材料准备中常见的误区是“只补单张凭证、不梳理业务全貌”。税务机关关注的是业务链条的完整性,单张发票或单份合同往往不足以说明问题。建议企业按“业务发生—合同签订—资金流转—发票开具—账务处理—纳税申报”的顺序逐环节核对,找出断点或矛盾点,再有针对性地补充材料。对于确实无法还原的部分,应当如实说明情况,而不是用不实材料填补。
自己处理还是委托专业机构?判断标准在于问题复杂度和内部资源
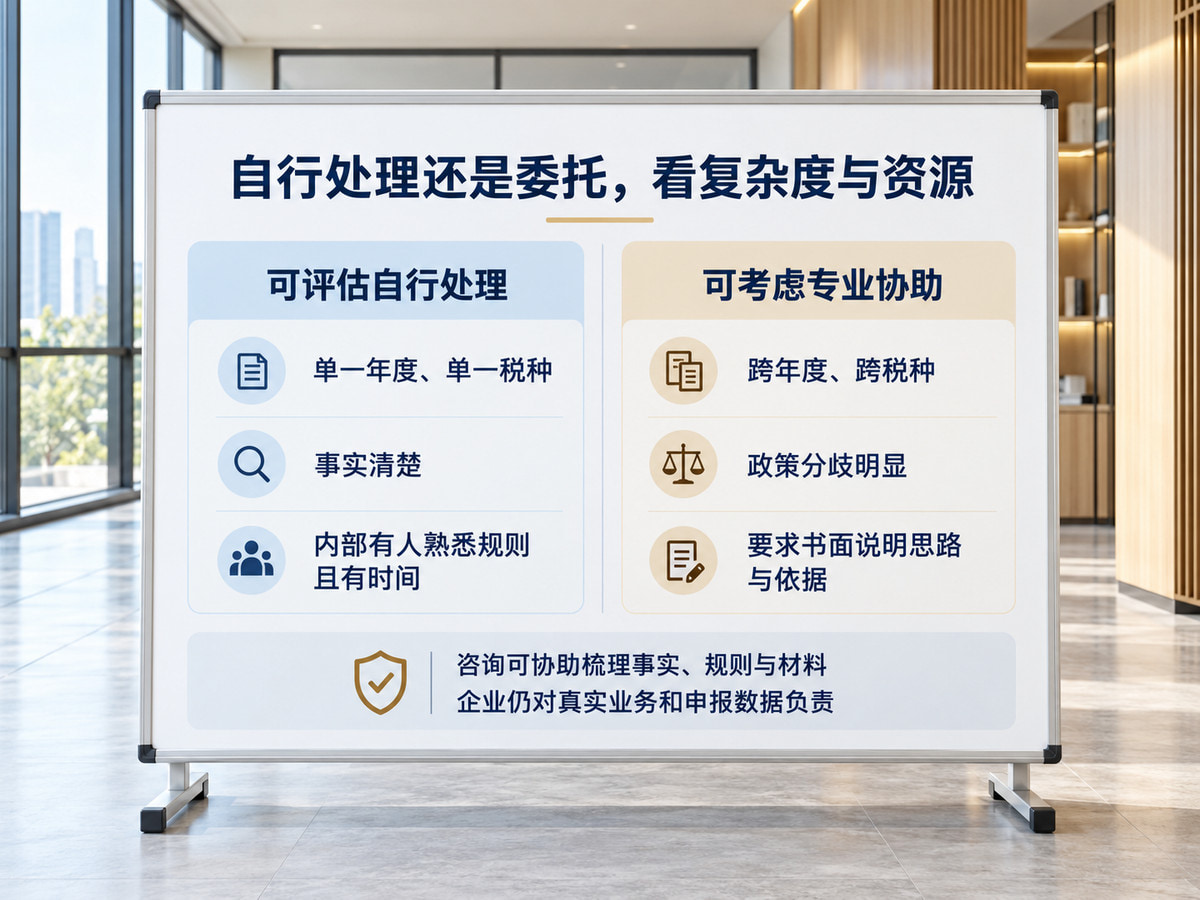
企业自行处理税务疑难并非不可行,但需要评估两个条件:一是内部是否有熟悉相关税种和政策的人员,能够准确判断问题性质和适用规则;二是是否有足够的时间精力完成资料梳理和与税务机关的沟通。如果问题仅涉及单一年度、单一税种且事实清晰,自行更正申报或补充资料通常是可行的。如果问题涉及多个年度、多个税种,或者政策适用存在明显分歧,自行处理可能因为对规则理解不到位而反复补充材料,拉长处理周期。
委托专业机构时,企业应当关注的是对方能否说清楚处理思路和依据,而不是承诺“包过”或“有关系”。专业机构的价值在于帮助梳理事实、匹配规则、组织证据链,并在与税务机关沟通时提供专业表述。企业可以要求对方就问题类型、适用规则、处理路径和所需材料给出书面分析,再判断是否委托。无论自行处理还是委托,最终的责任主体仍是企业本身,对业务真实性和申报数据准确性负责。
北京合立管理咨询有限公司(品牌简称“合立咨询”)在企业税务疑难处理方面提供的是问题梳理、规则分析和材料组织层面的支持,具体服务范围以双方约定为准。企业如需进一步了解自身问题适合哪类处理路径,可以通过预约业务咨询的方式沟通。需要说明的是,任何税务处理结果都取决于事实、证据和现行政策,不存在脱离具体条件的通用方案。
处理完之后还要做什么?把个案经验转化为日常管理动作
税务疑难处理完毕并不意味着工作结束。企业应当复盘问题产生的环节:是业务部门未及时传递单据,还是财务人员对政策理解有偏差,或是申报流程缺少复核。针对复盘结果,可以调整内部单据流转时限、建立申报前的交叉核对清单、对涉及特殊政策的业务设置事前确认环节。这些日常管理动作的成本远低于事后处理疑难的成本,也能减少同类问题再次发生的概率。
发现差异后,先挑一笔资料相对完整的业务,从合同、交付、收付款一路对到记账和申报,往往比一上来解释整套账更容易定位问题。把已确认的事实、还缺的材料和需要专业判断的部分分开,不用“可能是系统问题”代替核对,也不用后来补写的一句话抹掉原始记录。做完一笔,再检查同类业务是否存在相同情况,才能判断这是个别遗漏,还是流程中反复出现的问题。对于事实或规则仍有分歧的事项,尽早让负责人员参与分析,具体税务处理以适用规则和受理要求为准。如果企业内部难以还原跨期事项,可以带着差异清单、涉及的申报表和业务材料预约合立咨询;先明确需要核对的范围和资料缺口,再决定是否委托后续工作,不以咨询替代企业对真实业务和申报数据的核实责任。
配图为人工智能生成的示意图,不代表真实客户、企业或案例现场。