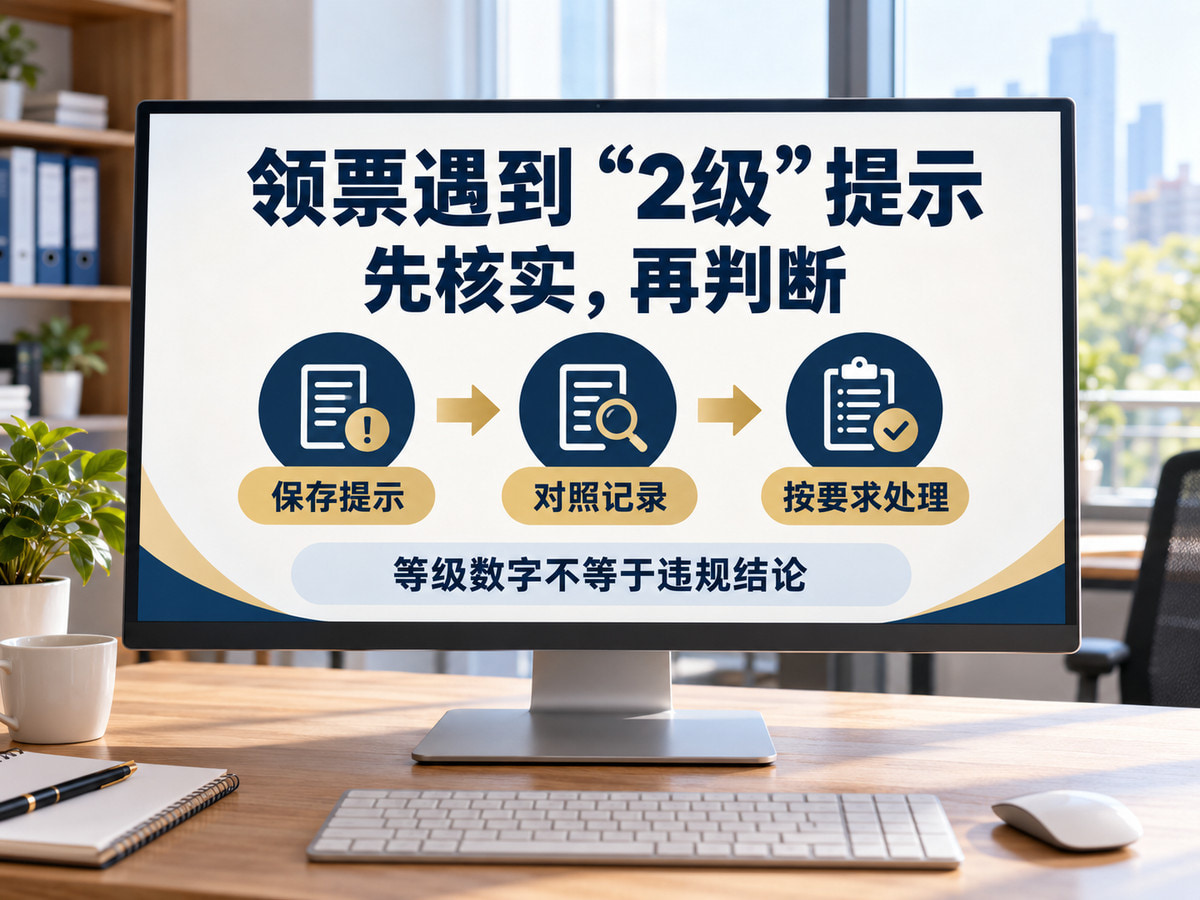
企业在电子税务局领用发票时,偶尔会遇到系统弹出纳税风险等级提示,其中“2级”常被理解为中等风险。这个提示是否严重,不能一概而论,它更像一个需要核实的信号:既不代表企业已经违规,也不意味着可以置之不理。关键在于弄清触发原因、判断风险来源,并采取对应的核对与处理动作。本文围绕这一具体矛盾,解释风险等级的一般含义、常见触发情形、企业可自行核对的步骤,以及何时需要专业协助。
纳税风险2级提示,到底在提示什么?
纳税风险等级是税务机关依托税收大数据,对纳税人申报、发票、财务等多维度信息进行比对后形成的风险画像。等级数字通常与风险程度正相关,但不同地区、不同时期的分级标准和展示方式可能存在差异。2级一般表示系统识别到某些指标偏离常规,需要纳税人关注或说明,并不直接等同于存在偷漏税行为。由于各地电子税务局的风险提示规则并未完全公开,企业不宜仅凭等级数字自行下结论,而应结合提示的具体内容和自身经营数据交叉判断。
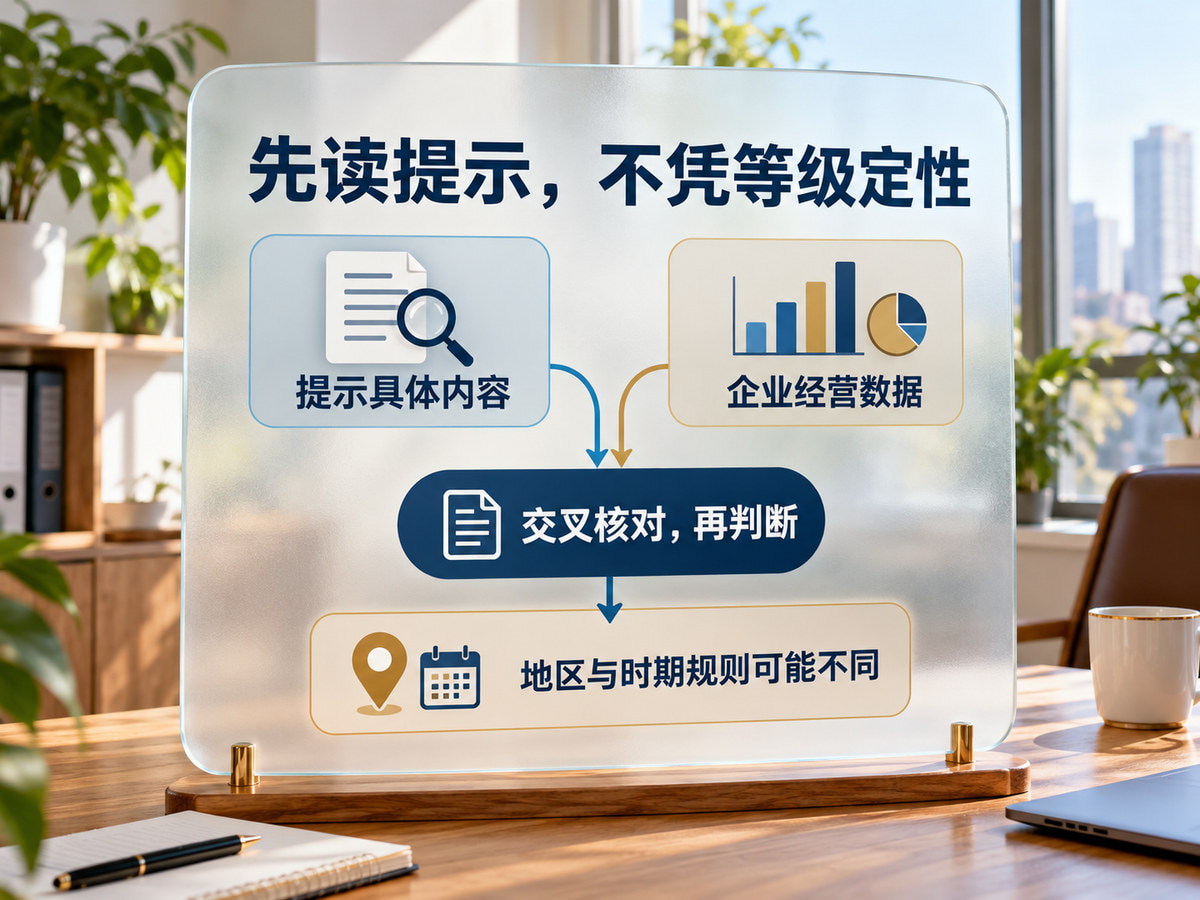
需要明确的是,风险提示的触发往往与发票领用环节的特定校验有关,例如领用数量、开票限额、申报连续性等指标出现异常波动。系统提示的目的是提醒纳税人自查,而非最终定性。因此,看到2级提示时,理性的做法是先定位触发点,再评估是否需要调整经营或申报行为。
哪些情形容易触发领票环节的风险提示?
从常见实践看,领用发票时出现风险提示,往往与以下几类情形相关:一是申报数据与发票数据不匹配,例如长期零申报或负申报的企业突然增加领票量;二是开票行为异常,如短期内开票金额、频率陡增,或受票方集中且地域分散;三是企业登记信息或财务负责人、办税人员变更频繁,引发系统对经营稳定性的关注;四是上下游企业出现风险关联,导致本企业被间接波及。这些情形并不必然意味着企业存在主观过错,但确实会触发系统预警。
不同企业遇到的具体触发点可能完全不同,因此处理方式也不能照搬。例如,因季节性经营导致领票量波动的企业,重点在于准备能说明业务真实性的材料;而因人员变更触发提示的企业,则需优先完善登记信息并保持后续申报连贯。判断时,企业应调取电子税务局的提示详情,结合近期申报表、发票开具明细和银行流水进行比对,而不是仅凭等级数字猜测。
企业自行核对时,应该查看哪些记录、怎样交叉验证?
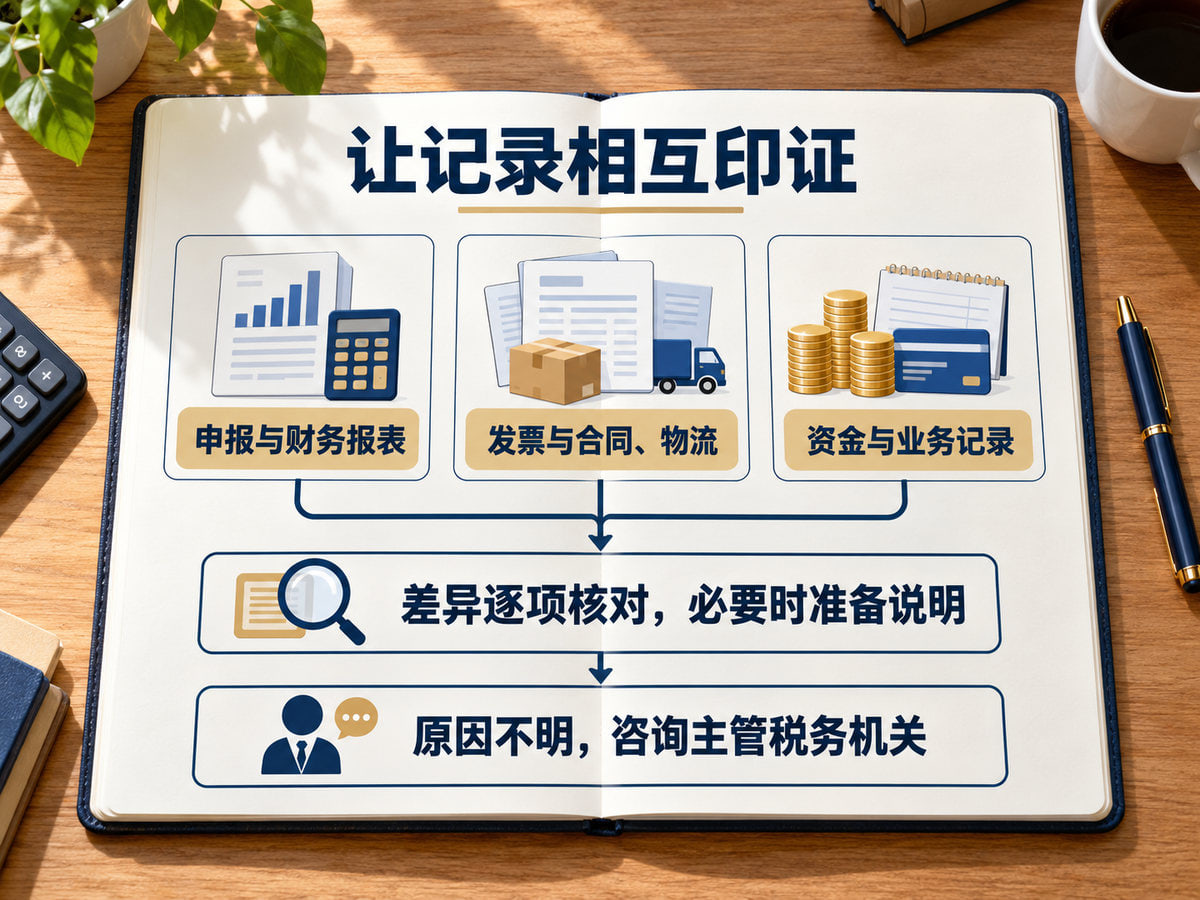
收到提示后,企业可以先从内部记录入手,建立一条可核查的证据链。具体包括:近期各税种申报表与财务报表的勾稽关系是否一致;发票领用、开具、作废、红冲的记录是否与业务合同、物流单据、资金流水相匹配;企业登记信息中的经营范围、地址、人员是否与实际经营相符。核对时,建议将电子税务局的提示内容逐条列出,对应找到内部数据中的异常点,而不是笼统地认为“系统误判”。
交叉验证的关键在于让不同来源的数据相互印证。例如,申报收入与开票收入存在时间性差异是正常的,但如果长期大幅背离,就需要准备说明材料。银行流水与发票金额、合同金额的对应关系,也是判断业务真实性的重要参考。对于因上下游关联触发的提示,企业可通过查询自身在供应链中的交易记录,确认是否存在与风险企业的大额往来,并评估是否需要调整合作方式。若自行核对后仍无法定位原因,可向主管税务机关咨询提示的具体指向,或寻求专业机构协助梳理。
风险2级提示不处理,会带来哪些实际影响?
如果企业对提示长期不回应,可能面临发票领用受限、开票限额被调低等不便,进而影响正常经营。在部分情形下,风险提示还可能引发后续的纳税评估或税务检查。但需要强调的是,这些后果并非必然发生,而是取决于风险指标是否持续存在、企业是否配合说明。及时核对并主动沟通,通常有助于缩短提示存续时间。反之,若企业确实存在申报不实或发票使用不规范,拖延处理只会增加后续纠正成本。
另一个容易被忽视的影响是内部管理成本。风险提示可能反复出现,导致财务人员频繁处理领票障碍,分散经营精力。因此,把风险提示当作一次内部数据体检的契机,往往比单纯追求“消除提示”更有价值。企业可以借此梳理发票管理流程、申报复核机制和供应商筛查标准,降低未来再次触发的概率。
什么情况下需要专业协助,边界在哪里?
多数风险提示可以通过企业自行核对和说明得到澄清,但以下情形建议引入专业协助:提示原因复杂,涉及多税种数据勾稽且内部无法解释;企业近期有重大股权变更、重组或跨区迁移;提示已影响正常开票且自行沟通未见进展;或者企业希望系统排查潜在税务风险,而不仅解决单次提示。专业协助的作用在于帮助梳理数据逻辑、准备说明材料、与税务机关进行有效沟通,但并不能保证特定结果,最终认定仍以主管税务机关意见为准。
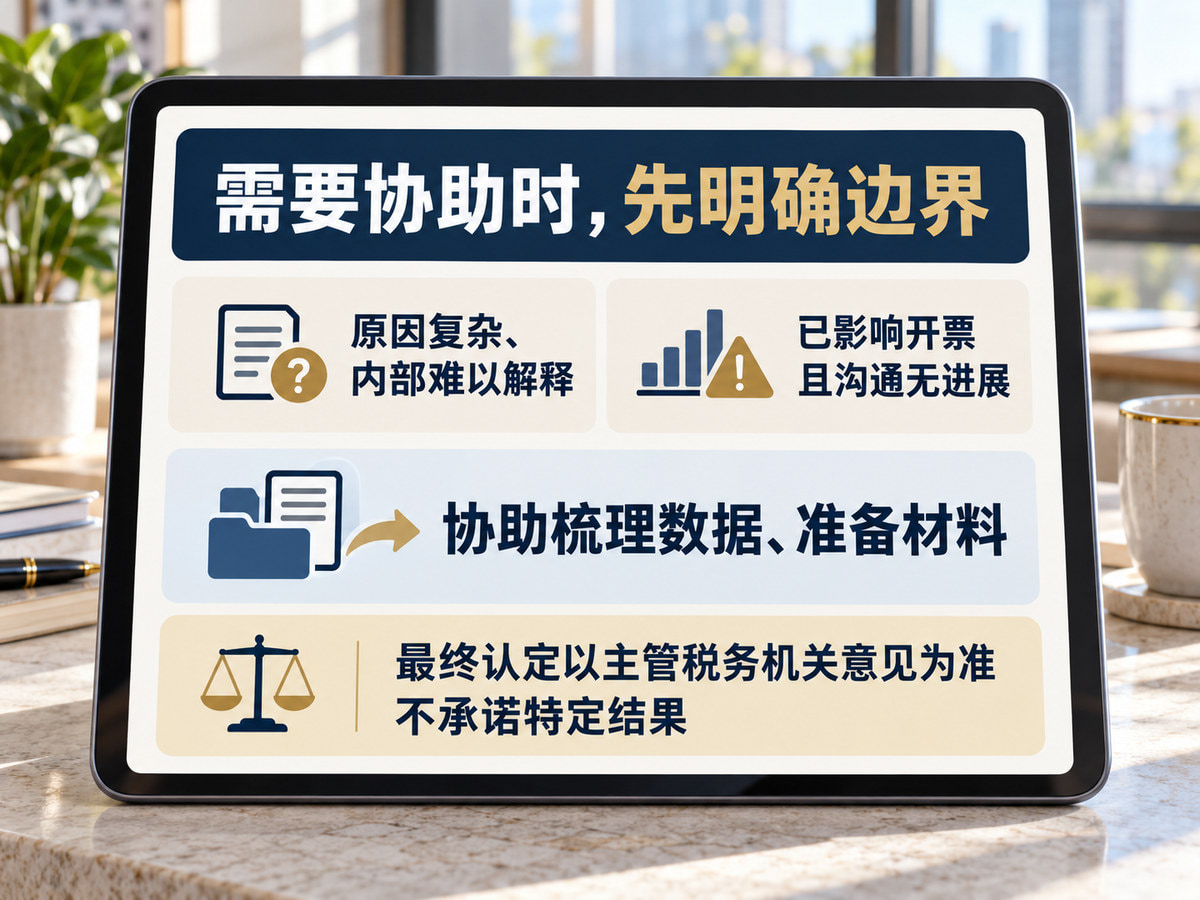
企业选择协助方时,应关注其是否具备相应的专业能力与经验,而非轻信“包过”“内部渠道”等承诺。任何声称可以确保消除风险等级的说法都值得警惕。合理的服务边界是:协助企业理解提示、整理证据、规范申报,并在授权范围内代为沟通,而不是替代企业承担法律责任或影响税务机关独立判断。
从一次提示到长期管理:企业可以做什么?
风险提示的出现,往往暴露了企业日常税务管理中的薄弱环节。与其每次被动应对,不如建立常规自查机制:每月核对申报数据与发票数据的一致性;每季度检查登记信息与实际经营是否相符;对供应商和客户进行必要的风险筛查;对财务人员进行发票政策培训。这些动作不需要复杂工具,但需要持续执行。对于经营规模扩大或业务模式变化的企业,还应及时评估现有税务处理方式是否仍然适用。
如果企业在自行核对后仍希望获得更系统的支持,可以预约业务咨询,由专业人员结合具体提示内容和经营数据提供分析。咨询的范围限于协助理解风险提示、梳理内部记录和规范处理流程,不涉及对税务机关认定结果的承诺。北京合立管理咨询有限公司(品牌简称“合立咨询”)可提供相关企业咨询服务,具体服务内容与边界以双方沟通确认为准。
配图为人工智能生成的示意图,不代表真实客户、企业或案例现场。