刚接触北京定额的人,常会把企业管理费和利润当成两个可以直接套用的固定数字,翻到定额本里某一页就找费率。实际计取时,真正要先确定的是取费基数——也就是这笔费用按什么金额去乘费率。基数选错,后面费率再准也对不上。北京现行定额体系下,企业管理费和利润通常以人工费或人工费加机械费为基数,按工程类别、专业和承包方式对应不同费率,具体数值需以所执行定额版本的取费规则为准。下面按“先定基数、再选费率、最后核对”的顺序,把这件事拆开讲清楚。
企业管理费到底按什么金额乘费率?
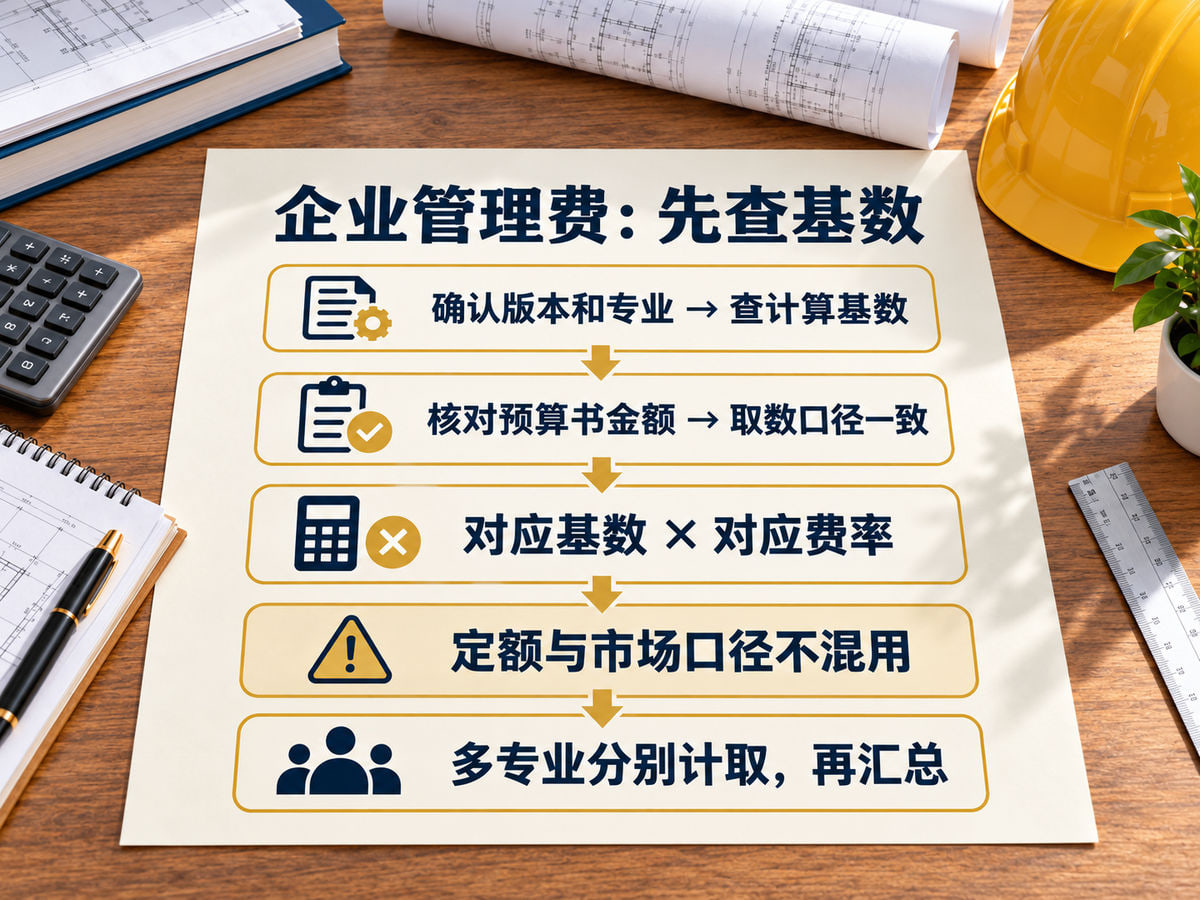
企业管理费不是按工程造价直接乘一个百分比,而是先确定取费基数,再用对应费率相乘。北京定额中常见的基数口径有两种:一种以人工费为基数,另一种以人工费加机械费为基数,具体采用哪一种,取决于所执行的定额专业和费用定额的规定。比如房屋建筑与装饰工程、安装工程、市政工程,各自的费用定额对基数的表述可能不同,不能拿一个专业的费率直接套到另一个专业上。
实际操作中,第一步是翻开所执行版本的《北京市建设工程费用定额》,找到“企业管理费”章节,确认该专业对应的“计算基数”一栏写的是人工费还是人工费加机械费。第二步,在工程量清单或预算书中把对应的人工费、机械费金额摘出来,注意是定额人工费还是市场人工费,两者口径不同,不能混用。第三步,用基数乘以费率得出企业管理费金额。如果项目同时包含多个专业,应分别按各专业费用定额计取,再汇总,而不是取一个综合费率一刀切。
这里有一个容易被忽略的边界:企业管理费覆盖的是施工企业组织施工生产和经营管理所需的费用,包括管理人员工资、办公费、差旅交通费等,但它不等于现场全部管理开支。现场临时设施、安全文明施工等另有措施费科目,不能重复计入企业管理费。初学时如果发现某项费用在措施费和企业管理费里都出现,应先核对费用定额的科目归属说明,避免重复计取。
利润的费率和企业管理费是同一套逻辑吗?
利润的计取逻辑和企业管理费相近,也是“基数×费率”,但基数和费率通常单独规定,不能直接沿用企业管理费的数值。北京定额体系下,利润一般以人工费或人工费加机械费为基数,按工程类别或专业划分费率档次。也就是说,同一个项目里,企业管理费的基数和利润的基数可能相同,也可能不同,必须分别查费用定额中各自的“计算基数”和“费率”两栏。
判断时有一个实用顺序:先确认利润的取费基数与企业管理费是否一致,再分别取费率。如果两者基数相同,可以共用同一个基数金额,但费率仍要分开查;如果基数不同,则要各自计算基数金额。利润费率通常还与工程类别有关,比如一类工程和二类工程的利润率可能不同,具体分类标准见费用定额的工程类别划分表。初学阶段最容易犯的错,是拿企业管理费的费率去乘利润的基数,或者反过来,导致两项费用都偏离。
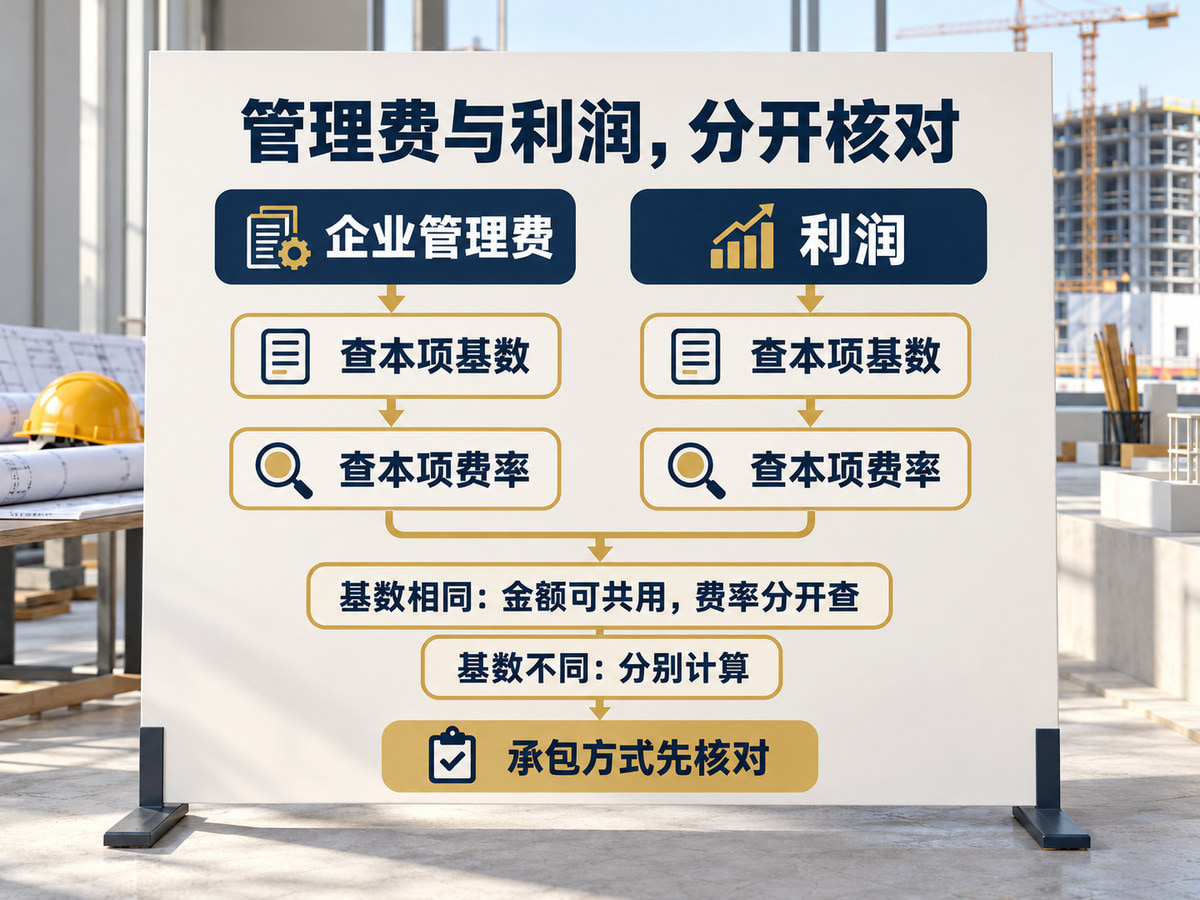
另外,利润的计取还受承包方式影响。包工包料与包工不包料两种情形下,费用定额对利润的计取规定可能不同,有的情形下利润按人工费计取,有的情形下不计或按其他口径处理。遇到这类项目,应先看费用定额中“承包方式”相关的说明,再决定是否计取利润以及按什么基数计取,不能默认所有项目都按同一方式处理。
费率查到了,为什么算出来还是对不上?
算出来对不上,常见原因不在费率本身,而在基数金额的取数口径。定额人工费和市场人工费是两个不同的数,费用定额规定的取费基数通常指向定额人工费,如果误用了市场人工费,结果自然偏差。同样,机械费也有定额机械费和市场机械费之分。核对时,应回到费用定额原文,确认基数栏是否明确写了“定额人工费”或“人工费+机械费”,再对照预算书中的对应金额。
第二个常见原因是定额版本不一致。北京定额会随版本更新调整费用定额的费率和基数口径,用旧版费率套新版定额,或者反过来,都会导致结果不符。处理方法是:先确认项目执行的是哪一版定额,再找该版配套的费用定额,版本号要对得上。如果手头资料版本混杂,可以向项目计价负责人或定额管理机构核对现行版本,而不是凭印象选用。
第三个原因是费用归属重复或遗漏。企业管理费、利润、措施费、规费、税金各有科目边界,初学时容易把某项支出同时放进两个科目,或者漏掉某个应计科目。核对时,可以按费用定额的费用组成表逐项对照,看每一项费用是否只在一个科目下出现。如果发现同一笔支出在两个科目下都有,应回到费用定额的科目说明确认归属,而不是简单相加。
什么时候需要外部协助核对取费口径?
如果项目只涉及单一专业、执行版本明确、基数取数口径清楚,按上述步骤自行核对通常够用。但当项目同时涉及多个专业、定额版本存在新旧交替、或者承包方式特殊导致利润计取规则不明确时,取费口径的核对工作量会明显增加。这时需要的是有人把费用定额的适用条款逐条对应到项目实际,而不是继续在费率数字上反复试算。
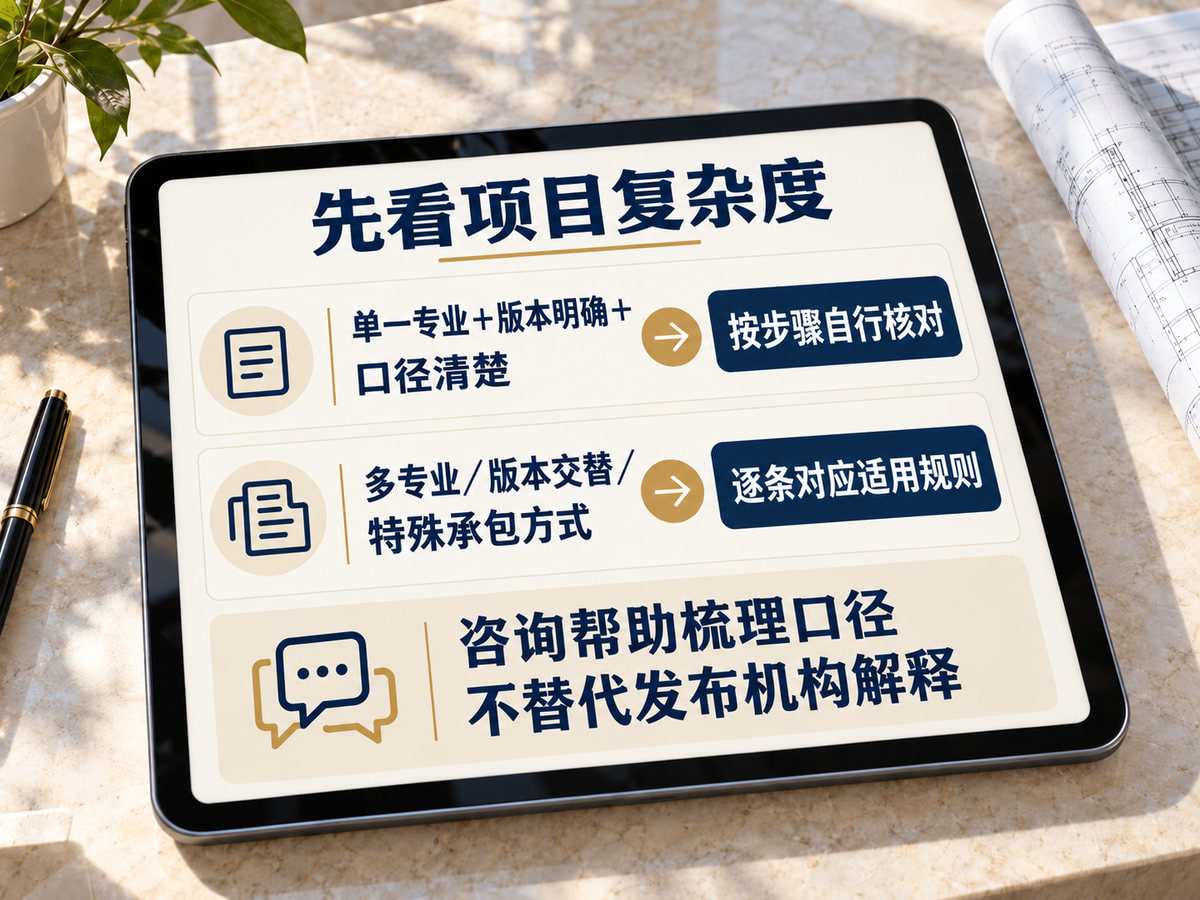
北京合立管理咨询有限公司(品牌简称“合立”)在企业管理咨询相关业务中,可以协助企业梳理定额取费口径、核对费用科目归属和版本适用性。需要说明的是,具体费率数值和定额条款的解释权归定额发布机构,合立的工作是帮助企业把适用规则对应清楚,不替代定额管理机构的解释,也不对计价结果作任何通过性承诺。企业全称与官网 www.bjhlzx.cn 可用于核对品牌身份,避免与同名机构混淆。
如果企业内部缺少熟悉北京定额取费规则的人员,或者项目计价结果与预期存在系统性偏差、需要逐项排查基数与费率对应关系,可以通过预约业务咨询的方式,把项目执行的定额版本、专业构成和承包方式说明清楚,再确定核对范围。咨询能解决的是规则对应和口径梳理,不涉及对定额条文本身的修改或解释。
配图为人工智能生成的示意图,不代表真实客户、企业或案例现场。