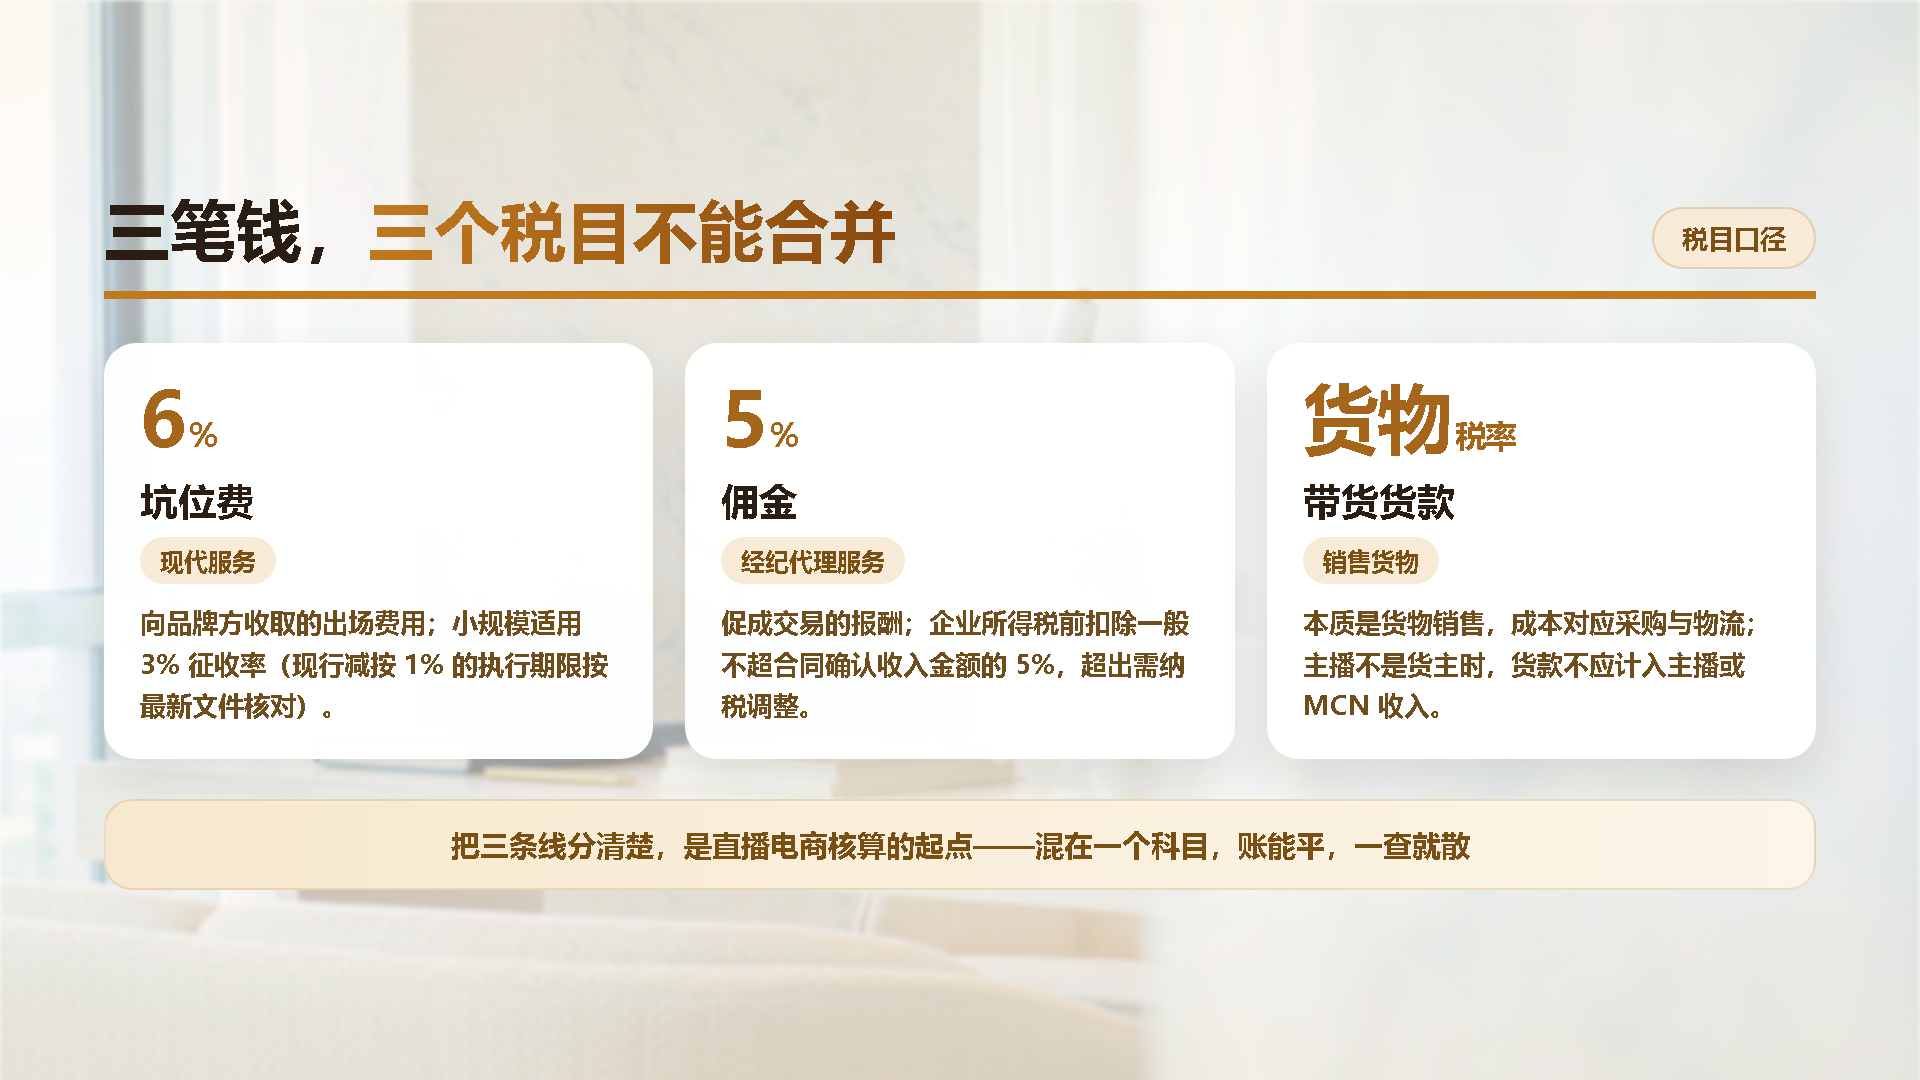
直播带货在财税上和其他行业最大的不同,是收入端同时存在三种性质完全不同的钱:坑位费是服务费,佣金是居间报酬,带货销售收入是货物销售。三笔钱适用三套税目、三种发票、三种成本归集方式,混在一个科目里核算,账目表面能平,税务上一查就散。北京地区做直播电商的主体,无论是MCN机构、供应链公司还是独立主播,把这三条线分清楚,是核算的起点。
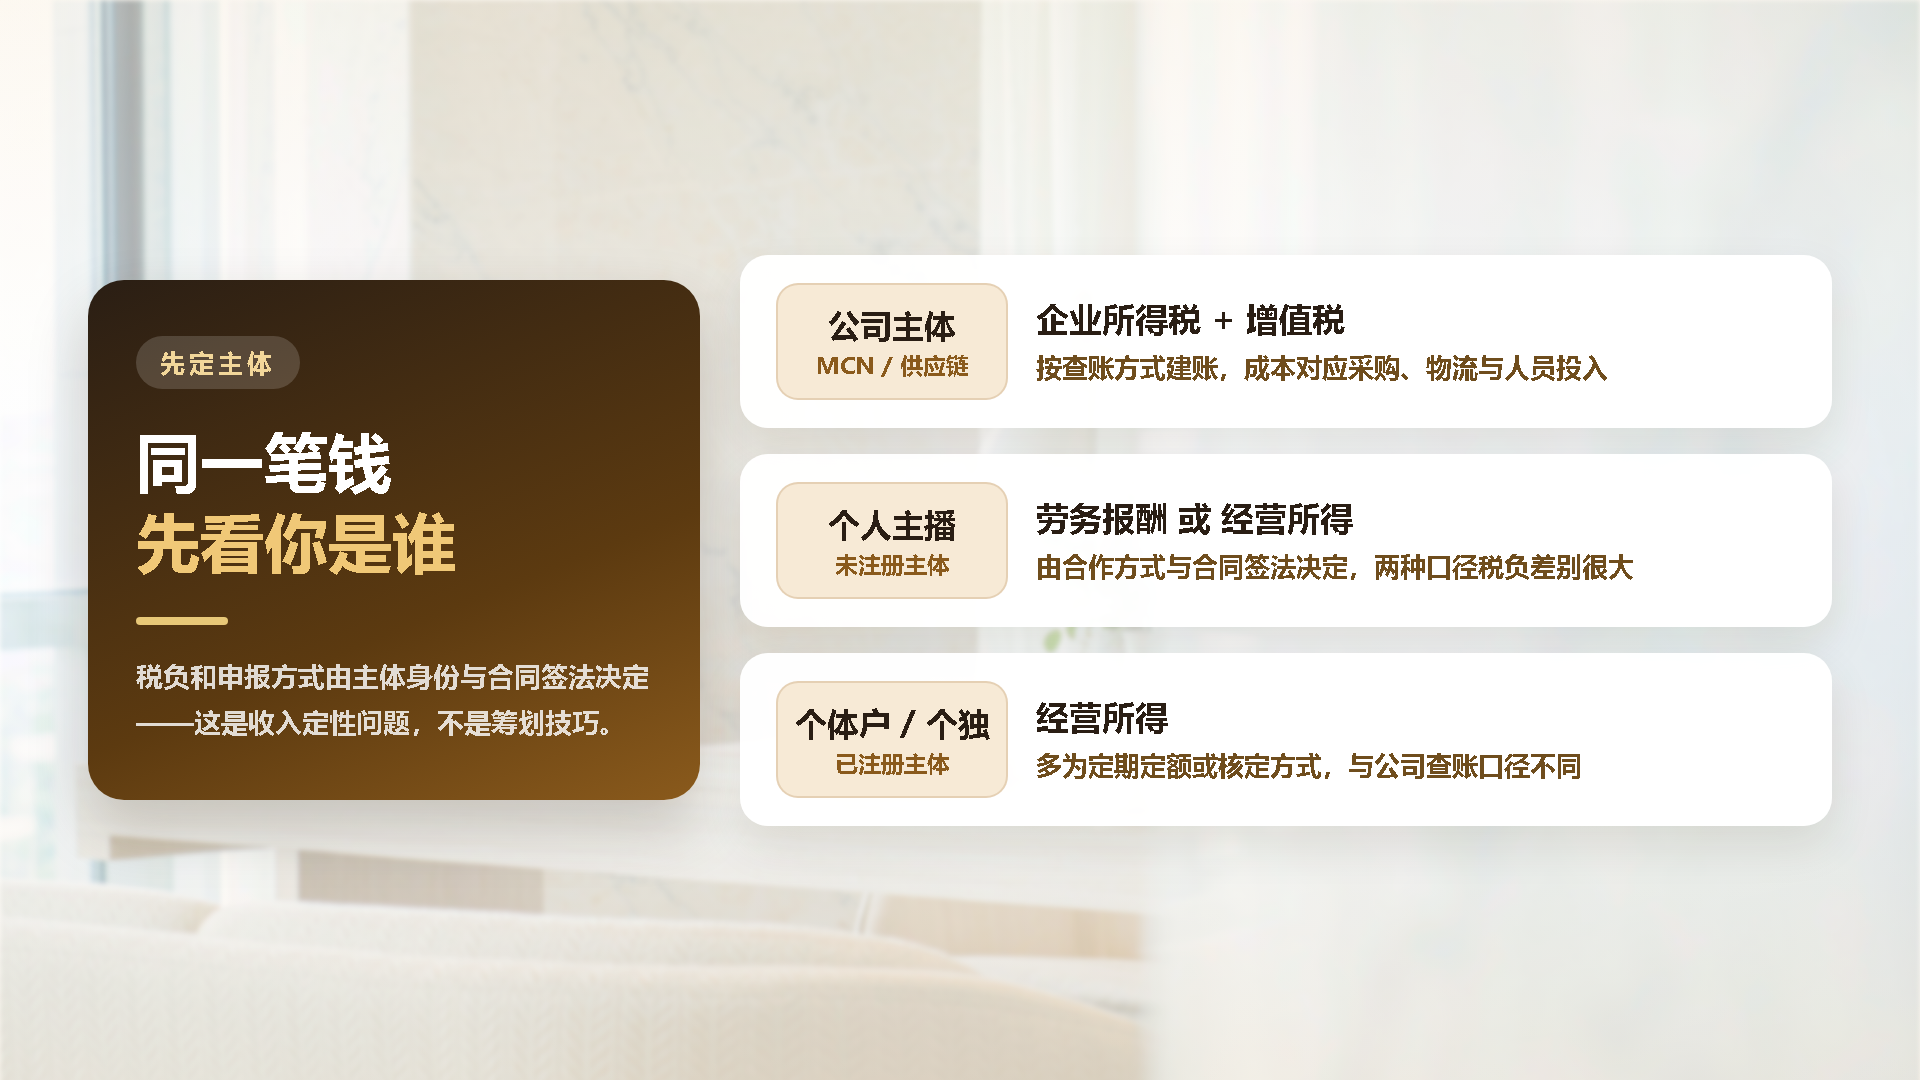
先给结论:直播带货税收怎么算,取决于主体身份和收入性质。公司主体按企业所得税加上增值税,个人主播按劳务报酬或经营所得,个体工商户和个独按经营所得。同一场直播的同一笔钱,因为合同签法不同,税负和申报方式可以完全不同。这不是筹划技巧,是收入定性问题。
北京直播带货和普通电商在财税上有哪些不一样?
普通电商的财税核心是货物进销存和平台流水,链条相对单一。直播带货多出一层流量分配关系,钱在平台、MCN、主播、供应链之间多次拆分,每一层拆分都对应一次纳税义务。
目前口径下,小规模纳税人月销售额10万元以下免征增值税,这条对北京的小型直播团队同样适用。但直播团队往往不是单一口径:坑位费属于现代服务,佣金属于经纪代理服务,货物销售属于销售货物,三类收入分别判断是否达到起征点,不能合并成一个数字去套免征。北京市朝阳区、海淀区聚集了大量MCN机构,我们在实务中见过把三类收入全部计入"主营业务收入"一个科目的做法,次年汇算清缴时无法还原,只能反推,容易产生申报差异。
还有一层差异在结算周期。平台结算佣金通常有15到30天的账期,坑位费可能直播前预付,货款走第三方支付分账。收入确认时点、发票开具时点、纳税义务发生时点三者不一致,是直播行业最常见的账实不符来源。
直播带货涉及哪几个税种,分别怎么算?
坑位费、佣金、货款分别按什么税目申报?
结论是三个税目,不能合并。
坑位费:MCN机构或主播向品牌方收取的出场费用,属于现代服务下的文化创意服务或会议展览服务,一般纳税人适用6%增值税税率,小规模纳税人适用3%征收率。目前小规模纳税人适用3%征收率的应税销售收入,减按1%征收率征收增值税的政策,具体执行期限建议按最新文件核对。
佣金:通过平台或自建渠道促成交易所收取的报酬,属于经纪代理服务,增值税口径与坑位费接近,但企业所得税上要区分是否属于手续费及佣金支出,扣除限额有专门规定。支付方(品牌方)在企业所得税前扣除佣金支出,目前口径下一般不超过所签订服务协议或合同确认的收入金额的5%,超过部分需要纳税调整。
带货货款:本质是销售货物,增值税按货物适用税率或征收率,成本对应采购成本和物流成本。这一条和普通电商没有区别,区别在于主播不是货主时,货款不应进主播或MCN的收入科目。