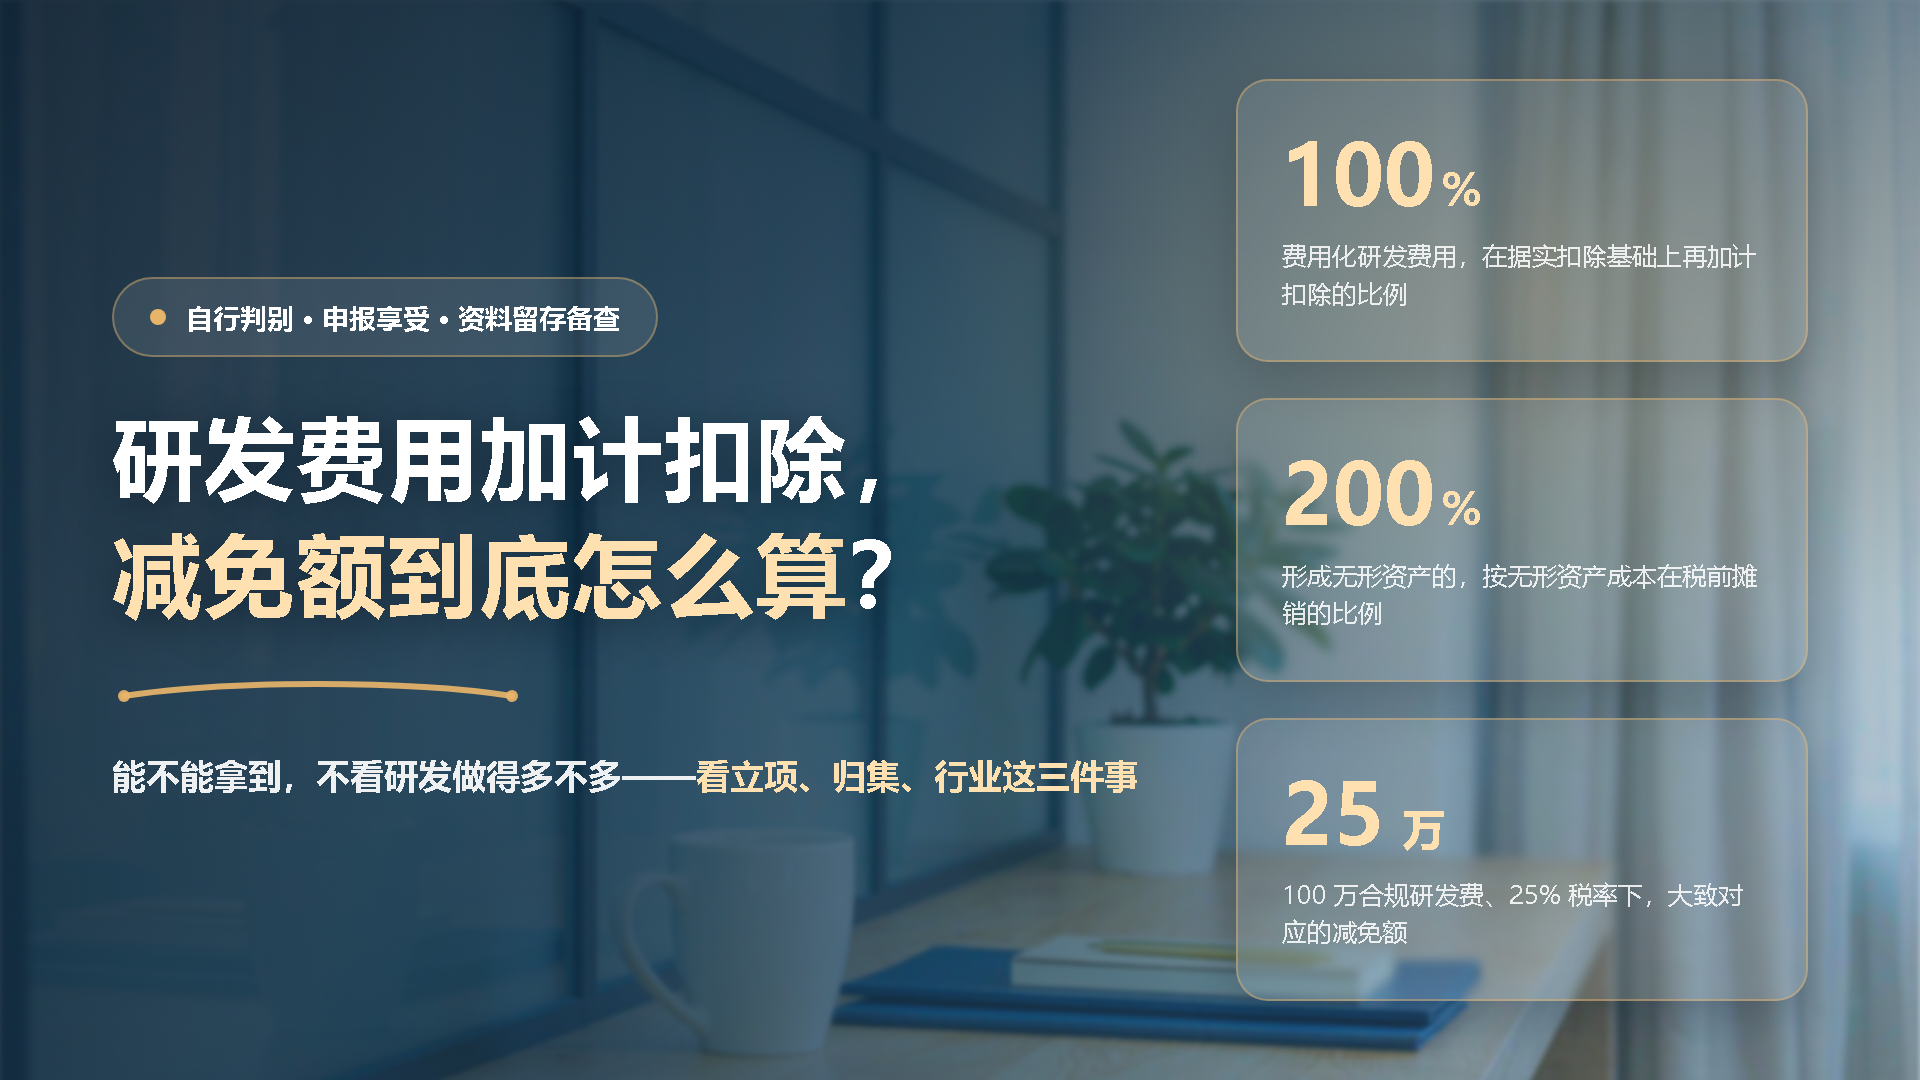
研发费用加计扣除所得税减免额,指的是企业实际发生的合规研发费用,在据实扣除的基础上再按一定比例多扣一部分,多扣的这部分乘以适用税率,才是账面上真正少缴的所得税。北京企业在实操中能不能拿到这个减免额,往往不取决于研发做得多不多,而取决于三件事:项目有没有单独立项、费用有没有按项目单独归集、行业是不是落在负面清单里。
北京研发费用加计扣除所得税减免额,现行加计比例是多少
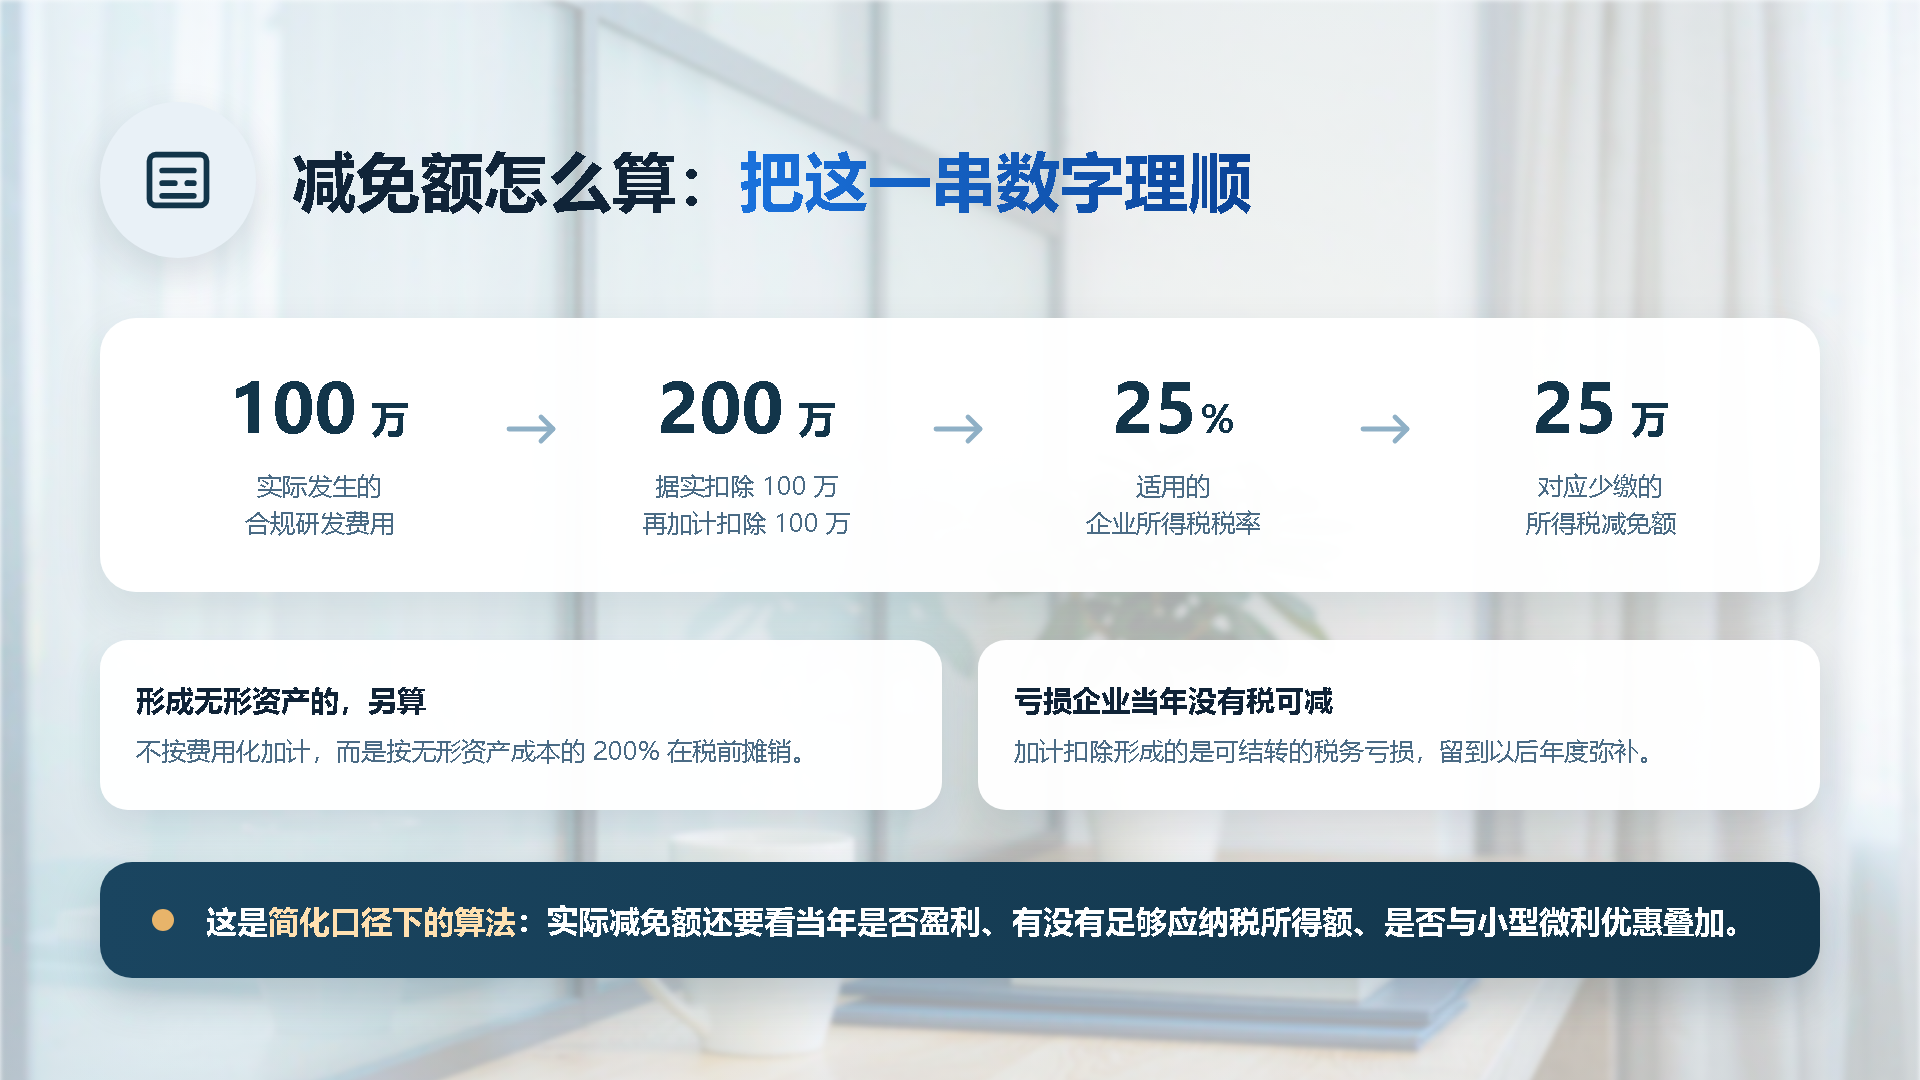
目前研发费用加计扣除的通用口径是:未形成无形资产计入当期损益的研发费用,在据实扣除基础上再按 100% 加计扣除;形成无形资产的,按无形资产成本的 200% 在税前摊销。也就是说,花 100 万合规研发费用,税前可扣 200 万,按 25% 税率折算,对应减免额大约 25 万——这是在一个简化口径下的算法,实际减免额还受企业当年是否盈利、有没有 enough 应纳税所得额、是否属于小型微利企业优惠叠加等因素影响。亏损企业当年没有所得税可减,加计扣除形成的是可结转的税务亏损,往后年度弥补。
哪些北京企业不适用加计扣除
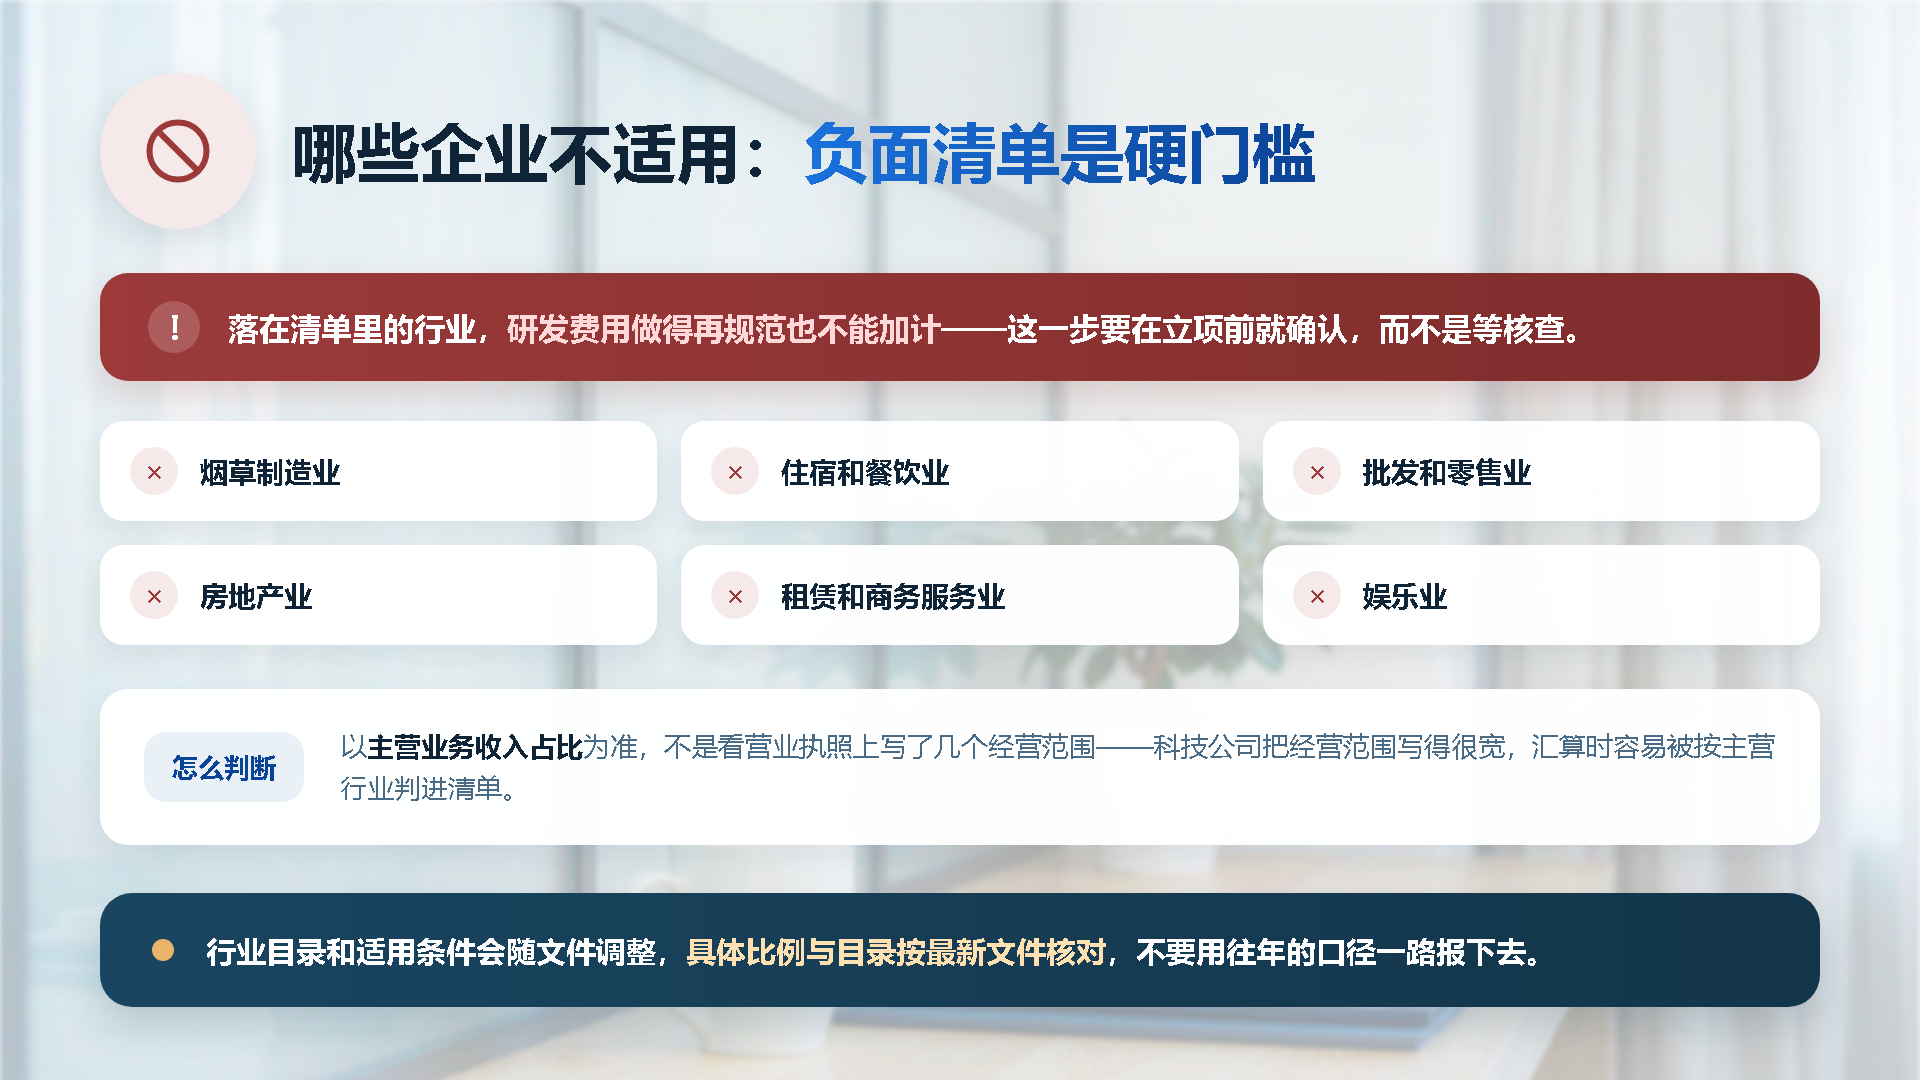
负面清单是硬门槛,落在清单里的行业,研发费用做得再规范也不能加计。现行口径下,烟草制造业、住宿和餐饮业、批发和零售业、房地产业、租赁和商务服务业、娱乐业等属于不适用行业,判断标准以企业主营业务收入占比为准,不是看营业执照上写了几个经营范围。北京有不少科技公司注册时为了拿资质把经营范围写得很宽,真到汇算清缴时被按主营行业判进负面清单,这一步建议在立项前就找税务口径确认,而不是等稽查通知。具体比例、行业目录和适用条件建议按最新文件核对,这里只写目前口径。
加计扣除的费用范围,账上分不出来就享受不了
允许加计的研发费用,核心是人员人工费用、直接投入费用、折旧费用、无形资产摊销、新产品设计费、新工艺规程制定费等几类,以及一些其他相关费用。这项政策最容易出问题的地方不在比例,而在归集:政策要求按研发项目设置辅助账、单独归集,多个项目共用的仪器设备、人工工时要有合理分摊依据。说白了,账上如果混在一起,事后没法把某笔支出准确归到某个项目,这个项目对应的加计额就站不住。
没有立项资料和辅助账,会怎么样
税务核查时看的不是"我们确实在做研发"这句话,而是立项决议、项目计划书、工时记录、辅助账、领料单这一串材料能不能互相印证。常见的翻车场景是:研发人员同时在做好几个项目,工资全额计入研发费用没有分摊;或者委托外部开发,合同里没写清研发内容和技术目标,被认定为一般采购。这些不是政策不允许,是资料链断了,断了就证明不了。
北京企业在哪个环节最容易卡住
实操中卡得最多的一步是辅助账的设置时点。有的企业习惯年底汇算时再补台账,但研发费用是按月发生、按月归集的,补出来的账和银行流水、工资表、领料记录对不上,反而更显眼。北京这边申报走的是电子税务局的企业所得税年度申报表,A107012 表是研发费用加计扣除优惠明细表,填报的数据要和辅助账口径一致,两边对不上就容易被系统或后续核查挑出来。
研发费用加计扣除所得税减免额和股权、财税安排怎么配合
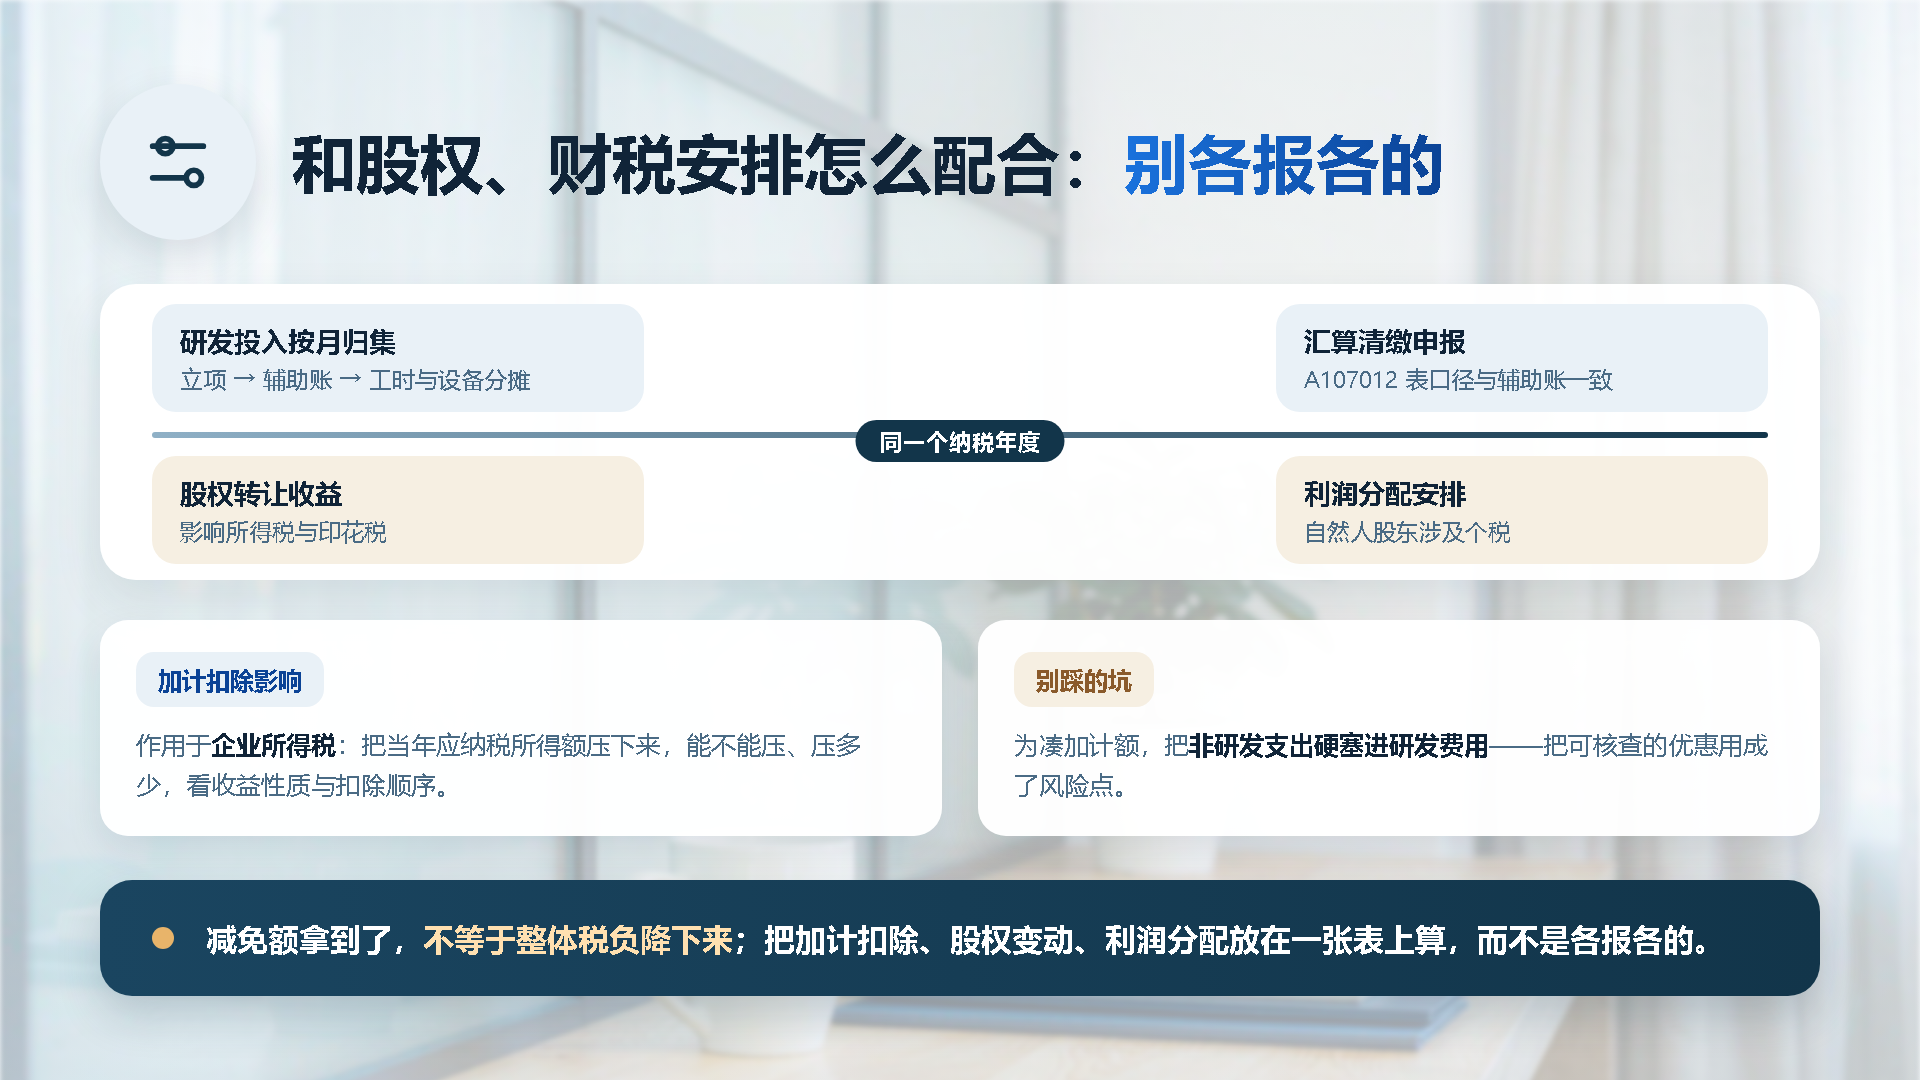
研发加计扣除影响的是企业所得税,股权转让影响的是所得税和印花税,两件事在时间线上经常撞在一起。比如企业当年既有大额股权转让收益又有研发投入,加计扣除能不能把这部分收益的税基压下来,要看收益的性质和扣除顺序,不能想当然。北京合立管理咨询有限公司在服务北京中小企业时,遇到比较多的情况是:企业把加计扣除当成一个孤立的申报动作,没有和当年的股权变动、利润分配通盘算过,结果减免额是拿到了,但整体税负并没有降下来。反过来,也有人为了凑加计额硬把非研发支出往研发里塞,这是把可核查的优惠政策用成了风险点。
常见问题
研发费用加计扣除所得税减免额是所有企业都能享受吗?
不是。负面清单行业不适用;会计核算不健全、不能准确归集研发费用的,也享受不了。制造业、科技型中小企业等还有各自的具体口径,需要按最新文件核对。
加计比例是 100% 还是 75%?
目前通用口径是未形成无形资产的按 100% 加计扣除,形成无形资产的按成本 200% 摊销。部分行业或特定主体可能有差异,申报前建议确认适用版本。
亏损企业还能享受加计扣除吗?
可以。加计扣除形成的是税务亏损,可以在以后年度结转弥补,但要注意弥补年限的一般规定,具体按现行企业所得税法及后续文件执行。
委托外部研发能加计扣除吗?
符合条件的委托研发支出可以按规定比例计入,前提是合同、发票、成果交付材料完整,且委托方与受托方不存在关联方之间的特殊限制情形。具体比例按最新文件核对。
加计扣除需要提前备案吗?
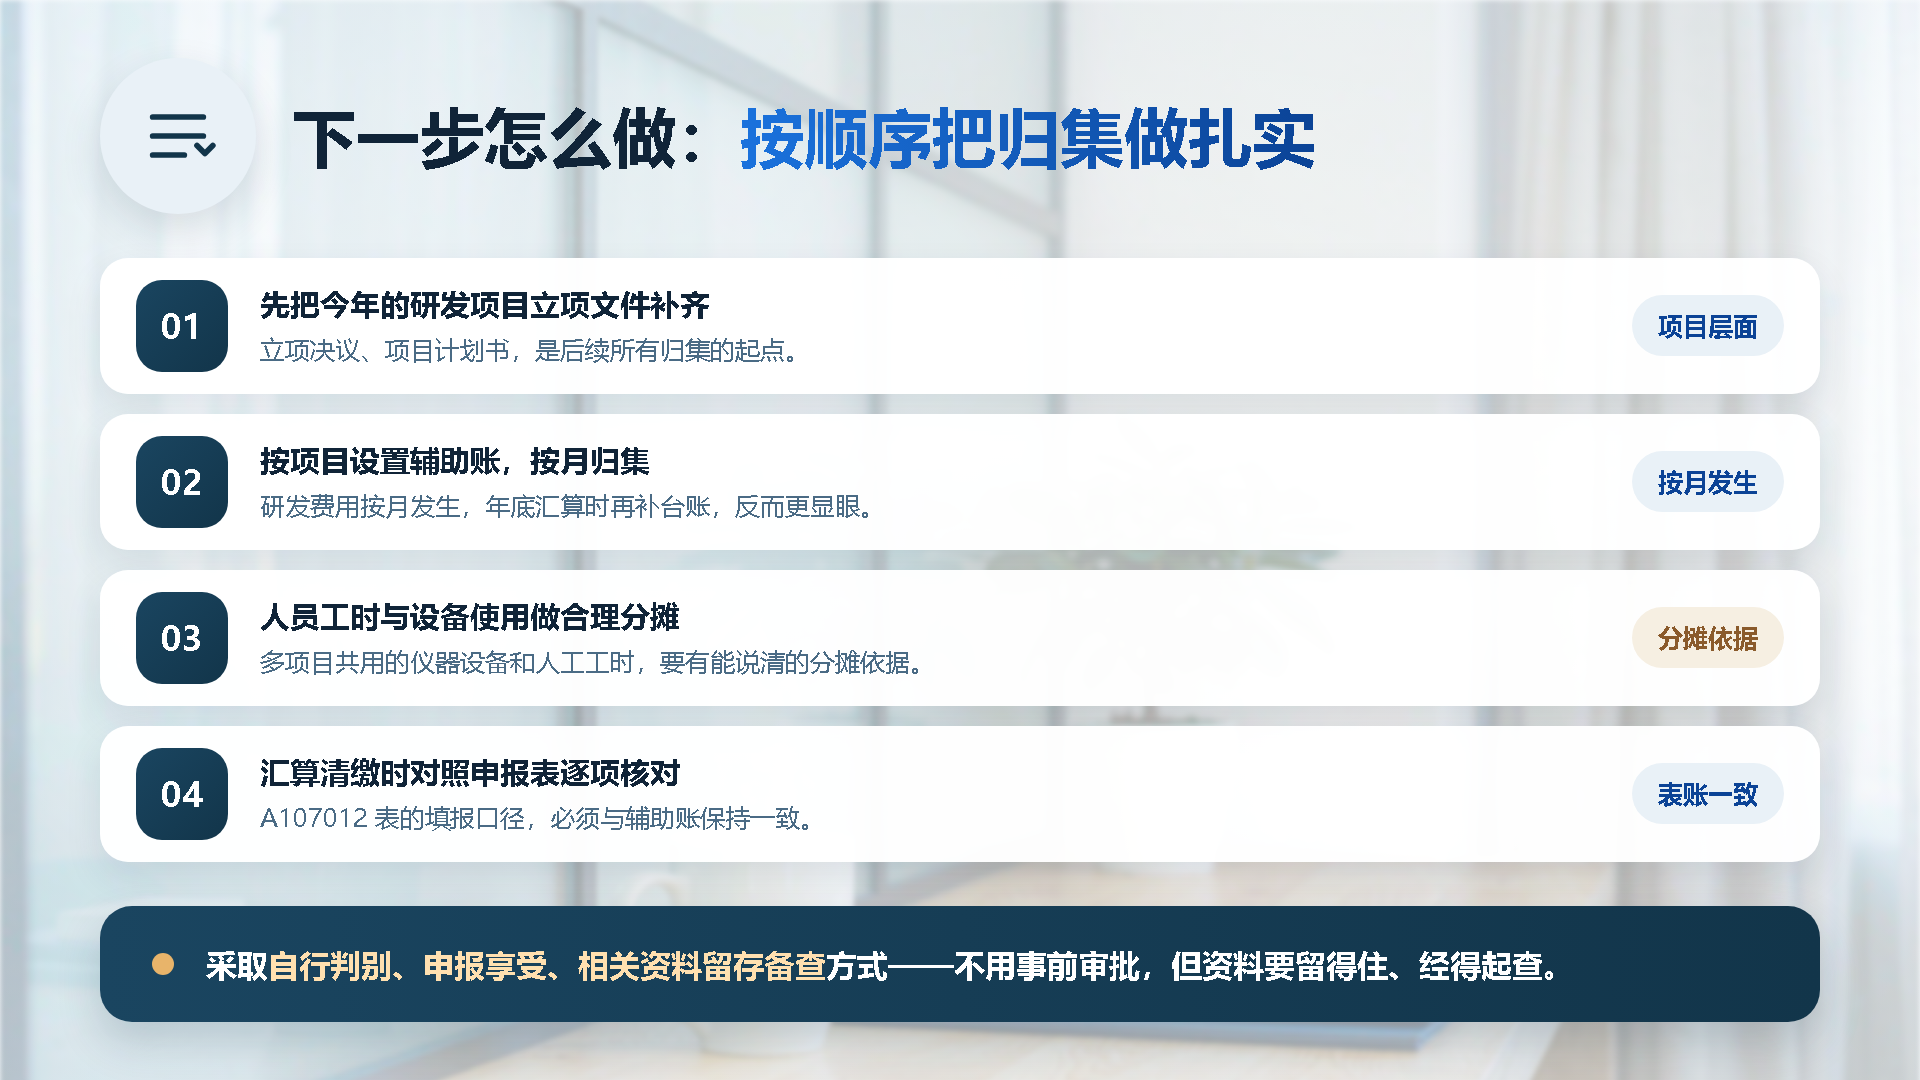
目前采取的是"自行判别、申报享受、相关资料留存备查"方式,不需要事前审批,但资料要留得住、经得起查。项目立项资料和辅助账是核查的重点。
下一步怎么做
北京企业如果要认真把研发费用加计扣除所得税减免额拿到手,比较务实的顺序是:先把今年的研发项目立项文件补齐,再按项目建辅助账,把人员工时和设备使用做合理分摊,然后在汇算清缴时对照申报表逐项核对。政策有执行期限的部分,要写明目前延续的时限,到期后留意后续文件,不要按旧口径一路报下去。涉及股权变动或利润安排的企业,建议把这两件事放在一张表上算,而不是各报各的。具体适用还要看企业自身行业、规模和当年经营情况,可以带着项目清单和辅助账模板到 https://www.bjhlzx.cn/?src=site&art=HLmuksj3y3j8il5#contact 做一次核对,或致电 13371681631 沟通,办公地址在北京市大兴区西红门嘉悦广场 1 号楼 1705,微信 13301101719 也可联系。北京合立管理咨询有限公司的建议是:先把归集做扎实,再谈减免额。