这篇对比的是北京创始人面对股权不断稀释时,四种常见控制权方案:一致行动协议、AB股(同股不同权)、有限合伙持股平台、董事会席位安排。适合已经历过至少一轮融资、或正准备引入投资人、持股比例从 100% 降到 50% 上下的北京中小企业创始人看。先说结论:持股比例和控制权不是一回事,持股 30% 依然可能牢牢掌控公司,持股 60% 也可能被架在一边——关键不在你手里有多少股,而在章程、协议和表决权是怎么设计的。谁的股权被稀释得越厉害,就越要提前动这三样东西。
为什么北京创始人股权稀释到 50% 以下,就一定要提前动手?
结论是:因为公司法层面的多数决门槛,是硬碰硬的,越过这条线之后靠人情补不回来。
北京合立管理咨询有限公司在服务北京中小企业时,遇到过不止一次这样的情况:创始人第一轮融资出让 15%,第二轮再出让 15%,加上期权池稀释,持股掉到 50% 以下后,才发现自己连修改章程、选举董事这类普通决议都通不过了。公司法对普通决议一般要求过半数表决权通过,对修改章程、增减注册资本、合并分立解散等特别决议要求三分之二以上表决权通过。这两条门槛不看你是谁、不看公司是不是你一手做起来的,只看票数。
所以真正的窗口期,不是稀释到 30% 的那一天,而是稀释到 60% 左右、你还有谈判筹码的时候。那会儿投资人还需要你点头,条款谈起来容易得多;等到只剩 30%,你要改章程,得反过来求人。
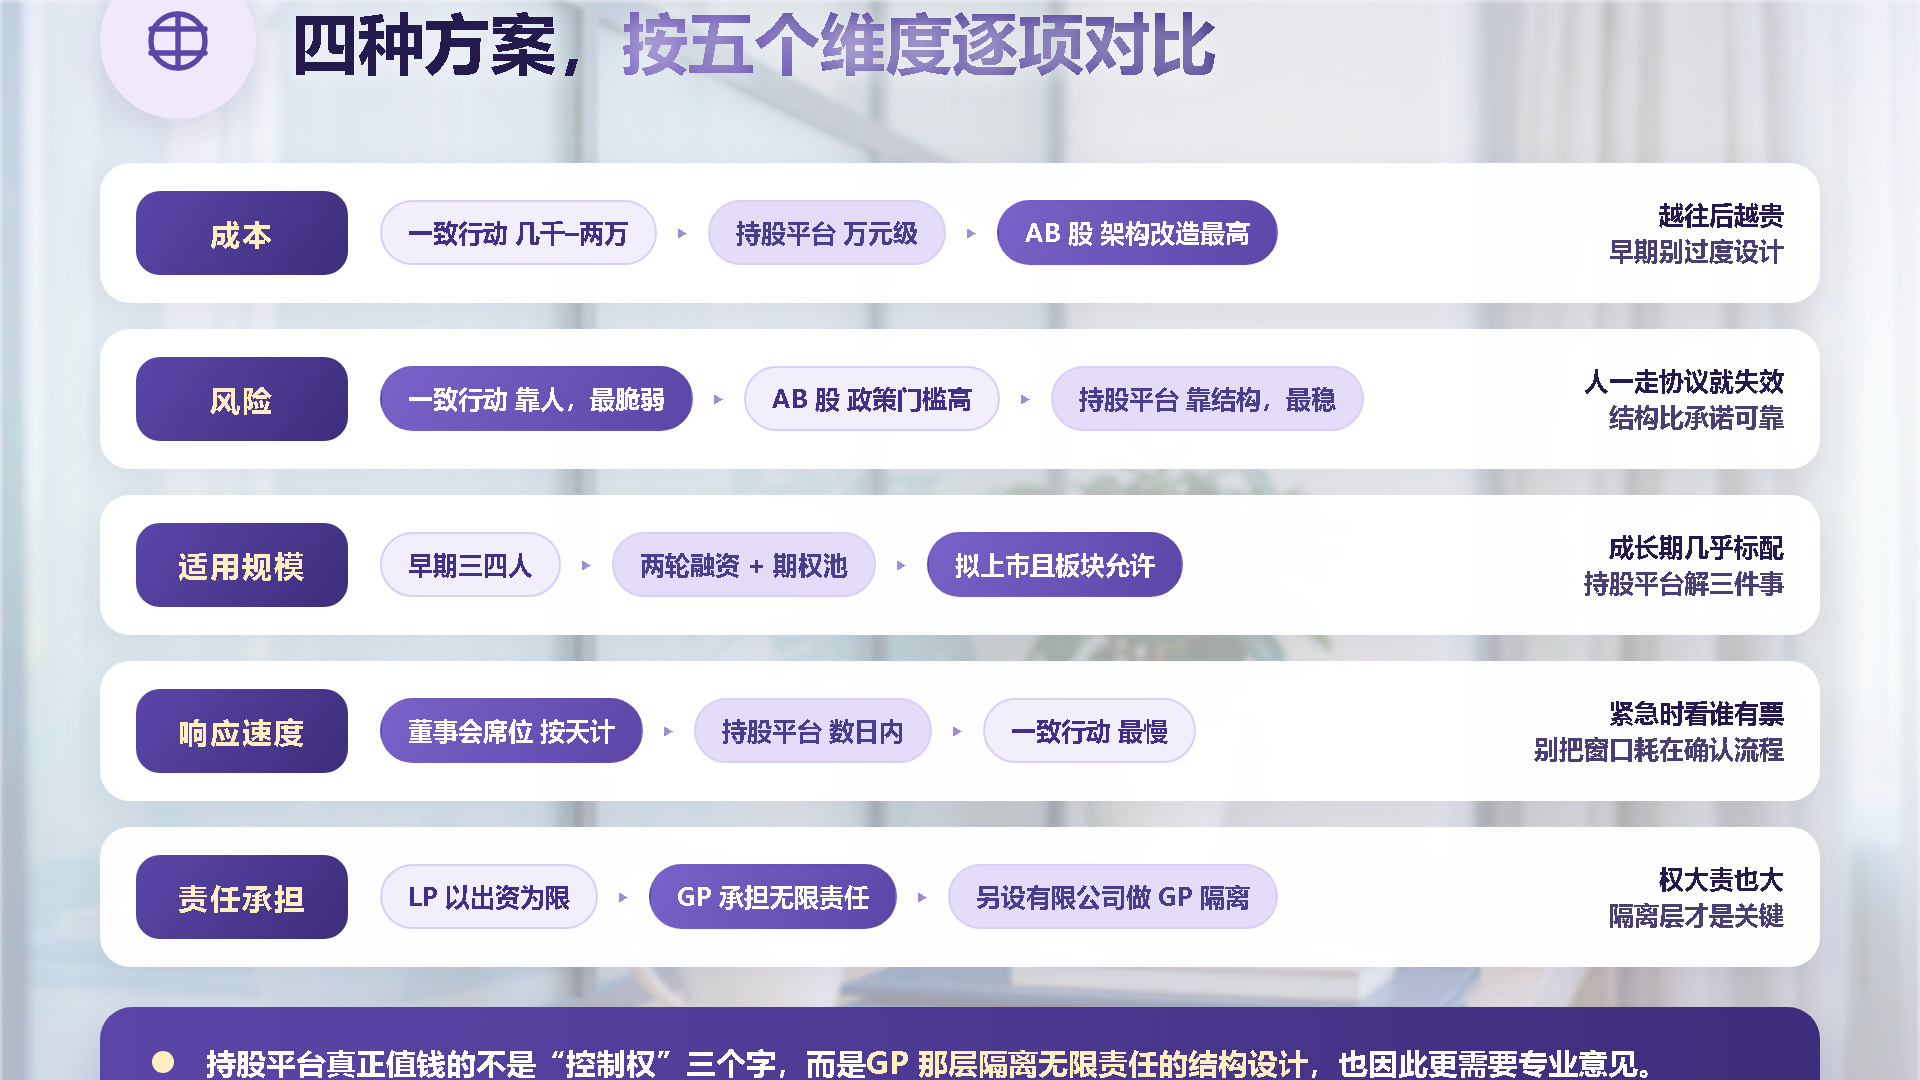
四种控制权方案,按五个维度逐项对比
维度一:成本——谁最便宜,谁最贵?
结论:一致行动协议成本最低,有限合伙持股平台次之,AB股和董事会席位安排成本最高。
一致行动协议本质上就是几页纸加一次签字,律师费通常几千到一两万元区间,没有工商登记成本,也不用改章程。有限合伙持股平台要先设一家有限合伙企业,再让员工或投资人通过它间接持股,涉及合伙企业设立、工商登记、后续年报,前期几千到万元级,长期还有维护成本。AB股(同股不同权)在国内目前主要适用于科创板、创业板等特定板块的上市公司和部分试点区域,普通有限责任公司没法直接照搬,真要落地得走架构改造,成本最高。董事会席位安排本身不花钱,但通常要绑定在投资协议里,等于用别的条款去换。
维度二:风险——哪种方案最容易被推翻?
结论:一致行动协议最脆弱,有限合伙持股平台最稳,AB股门槛最高但也最硬。
一致行动协议的风险在“人”——协议签的是几个自然人,人一走、一翻脸、一去世,协议的基础就没了。我见过不止一次,联合创始人在 B 轮前退出,一致行动协议自动失效,创始人的表决权一夜之间回到原点。有限合伙持股平台的稳定性来自结构:创始人作为普通合伙人(GP)执行合伙事务,哪怕只占 1% 的出资,对外代表合伙企业行使表决权;其他股东作为有限合伙人(LP)享受收益但不参与管理。这套结构写进合伙协议和公司章程之后,靠的是法律形式,不是靠某个人守信。
AB股的风险是政策口径。国内对特别表决权的适用范围有明确限制,具体哪些板块、哪些企业能用,目前口径建议按最新文件核对,不能按记忆里几年前的规则办。
维度三:适用规模——多大的公司用哪种?
结论:早期团队用一致行动协议,多轮融资、员工持股多的用有限合伙平台,想上市且板块允许的才考虑 AB股。
十几个人、股东就三四个的早期公司,去搭一个有限合伙平台,维护成本和复杂度不划算,一致行动协议够用。股东超过十个、有期权池、经历过两轮以上融资的公司,有限合伙持股平台几乎是标配——它还能顺便解决员工持股分散、离职回购这些麻烦事。至于 AB股,只有企业走到拟上市阶段、并且所在板块明确允许特别表决权时才值得研究,太早做没意义。
维度四:响应速度——出事的时候,哪种方案能最快反应?
结论:董事会席位安排在突发情况下最快,一致行动协议最慢。
公司真到了要紧急决议的时候,看的是谁能立刻召集董事会、谁在董事会有票。董事会席位安排直接决定会议桌上谁说话算数,反应是按天算的。有限合伙持股平台次之,需要 GP 出面行使表决权,一般也在几天内。一致行动协议最慢,因为得先确认各方还在、还认账、还没被别的协议绑定,走一遍确认流程,可能就把关键窗口错过了。
维度五:责任承担——控制权和风险是不是匹配的?
结论:有限合伙持股平台让创始人“权大责小”,这是它被广泛采用的核心原因。
有限合伙企业里,GP 执行事务、对外代表企业,但对合伙企业债务承担的是无限责任——这一点必须提醒:很多创始人只看到“控制权”,忽略了自己作为 GP 的连带风险。常规做法是不用创始人个人直接当 GP,而是另设一家有限责任公司做 GP,把无限责任隔离在公司层面。LP 以出资额为限承担有限责任,不参与管理。这一层结构设计,才是持股平台真正值钱的地方,也是它比单纯签一致行动协议更复杂、更需要专业意见的原因。
到底怎么选?按你的具体情况给建议
如果你是初创期、股东少、还没融资,选一致行动协议,先把核心几个人的表决权绑在一起,成本低、见效快,但别指望它撑过 IPO。
如果你已经融资一到两轮、有员工期权池、股东开始变多,选有限合伙持股平台。它同时解决三个问题:控制权集中、员工激励、离职回购。这也是北京多数成长期中小企业的实际选择。设立前务必想清楚 GP 由谁担任、有限合伙人退出机制怎么写。
如果你正准备上市、且所在板块明确允许特别表决权,再去研究 AB股,并且必须按当时的有效文件核对适用范围,不要照搬境外架构。
无论选哪种,董事会席位安排都建议同时谈。控制权不只是股东会上的票数,还包括董事会里的话筒。很多创始人输就输在只盯着股权比例,忘了董事会那一层。
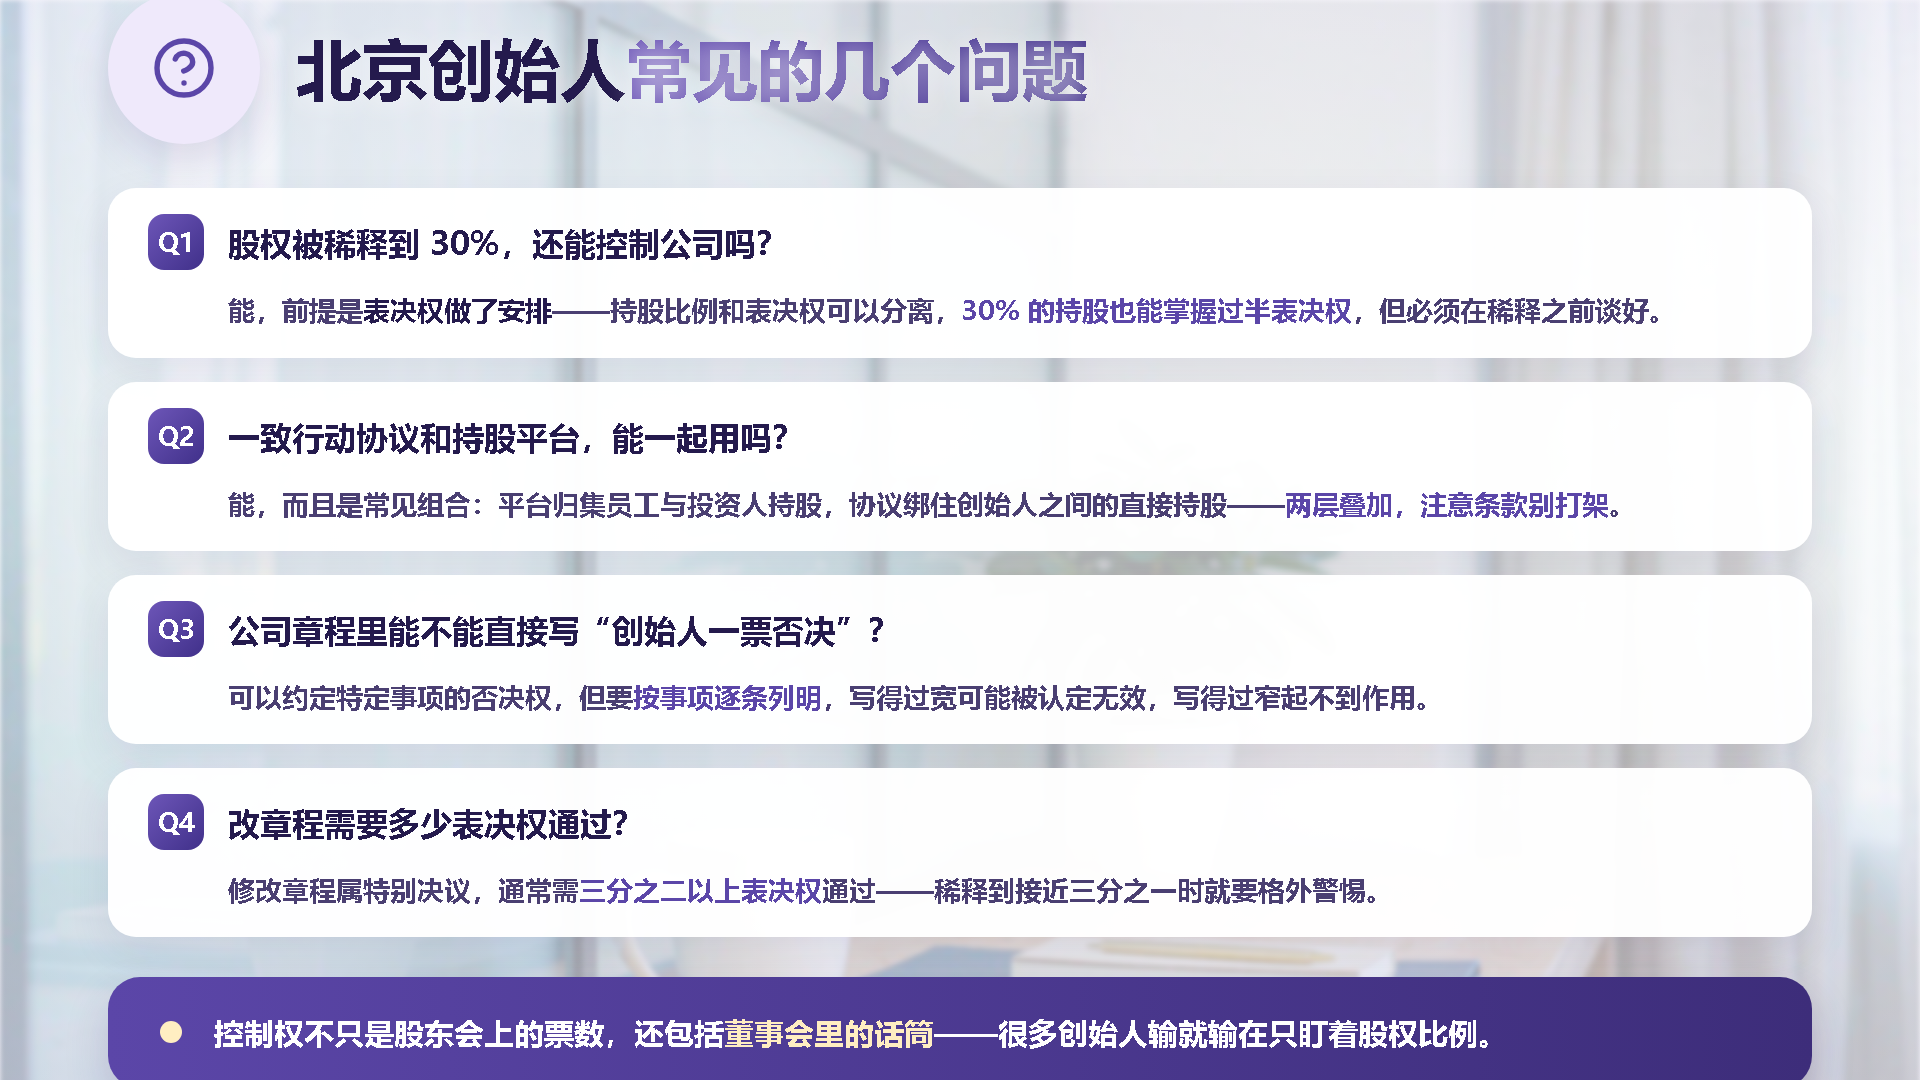
北京创始人常见的几个问题
股权被稀释到 30%,还能控制公司吗?
能,前提是表决权做了安排。持股比例和表决权可以分离,通过一致行动协议、有限合伙持股平台或章程特别约定,30% 的持股也可能掌握过半表决权。但这类安排必须在稀释之前谈好,事后补难度大得多。
一致行动协议和持股平台,能一起用吗?
能,而且是常见组合。持股平台解决员工和投资人的持股归集,一致行动协议把创始人之间剩下的直接持股也绑在一起,两层叠加,控制权更稳。要注意两份文件之间的条款不能打架。
公司章程里能不能直接写“创始人一票否决”?
可以约定特定事项的否决权,但范围和写法要谨慎。写得过宽可能被认定无效,写得过窄起不到作用。建议按事项逐条列明,而不是笼统写一句“重大事项创始人同意”。
改章程需要多少表决权通过?
修改公司章程属于特别决议事项,通常需要三分之二以上表决权通过。这也是为什么稀释到接近三分之一时,创始人要格外警惕——再往下走,连改章程的主动权都没了。
下一步建议
控制权不是融资之后才想的事,是融资之前就该写进文件里的事。北京合立管理咨询有限公司的建议是:先做一次股权结构和表决权的梳理,把章程、投资协议、一致行动协议、合伙协议放在一起看一遍,找出哪一层是空的。梳理清楚了,再决定是补协议、搭平台,还是调整董事会构成。需要时可以带着现有文件来聊,联系方式见官网 https://www.bjhlzx.cn/?src=site&art=HLmuksm57icrw92#contact ,或直接电话 13371681631、微信 13301101719。地址在北京市大兴区西红门嘉悦广场1号楼1705。具体方案怎么落地,还要看你公司的实际股权结构和融资进度来定,不要照抄别人的模板。