同行人均收入更高,就说明你的团队效率低吗?
人均收入可以提示差距,但必须先知道分子和分母装了什么。业务模式、外包范围、人数统计和收入确认期间不同,同一个比值可能代表不同事情。先统一口径,再追踪流程与交付结果,才能决定该学什么。
先问这一个“人”怎么算
一家公司使用期末在册人数,另一家使用全年平均人数;一家把外包交付计入采购费用,另一家由内部团队完成。若直接计算人均收入,得到的差别可能首先来自统计范围,而不只是工作效率。
兼职、借调、季节性人员和共享支持人员也要说明范围。未必所有企业都必须用同一个分母,但在同一次比较中需要知道定义。拿不到对方人员口径时,应标注无法完全可比,而不是替对方补一个看起来合理的人数。
收入端同样要看业务性质。转售产品与咨询服务的收入结构不同,代收代付或平台交易总额也不能想当然当作可比营业收入。本文不展开具体会计确认规则;比较前应由掌握真实业务资料的财务人员确认采用口径。
同一组数据,换个范围就会换结论
以下仅为假设计算,不代表任何企业:甲的可比期间收入600万元,平均人员12人,人均50万元;乙收入600万元,平均人员8人,账面比值为75万元。乙同时将一部分交付外包,这一信息尚未量化。
75万元比50万元高,并不能据此认定乙每个人的经营贡献高50%。首先,外包工作并未体现在乙的内部人数中;其次,比较收入没有反映成本、质量与交付要求。即使差异真实,也还需要确认究竟来自报价、业务结构、流程还是资源安排。
这组数适合提出核查问题,不适合直接推导甲应该减到8人。人数变化后,交付能力与费用并不必然保持不变。本文不把人均收入用作人员裁减标准,也不提供用工处理建议。
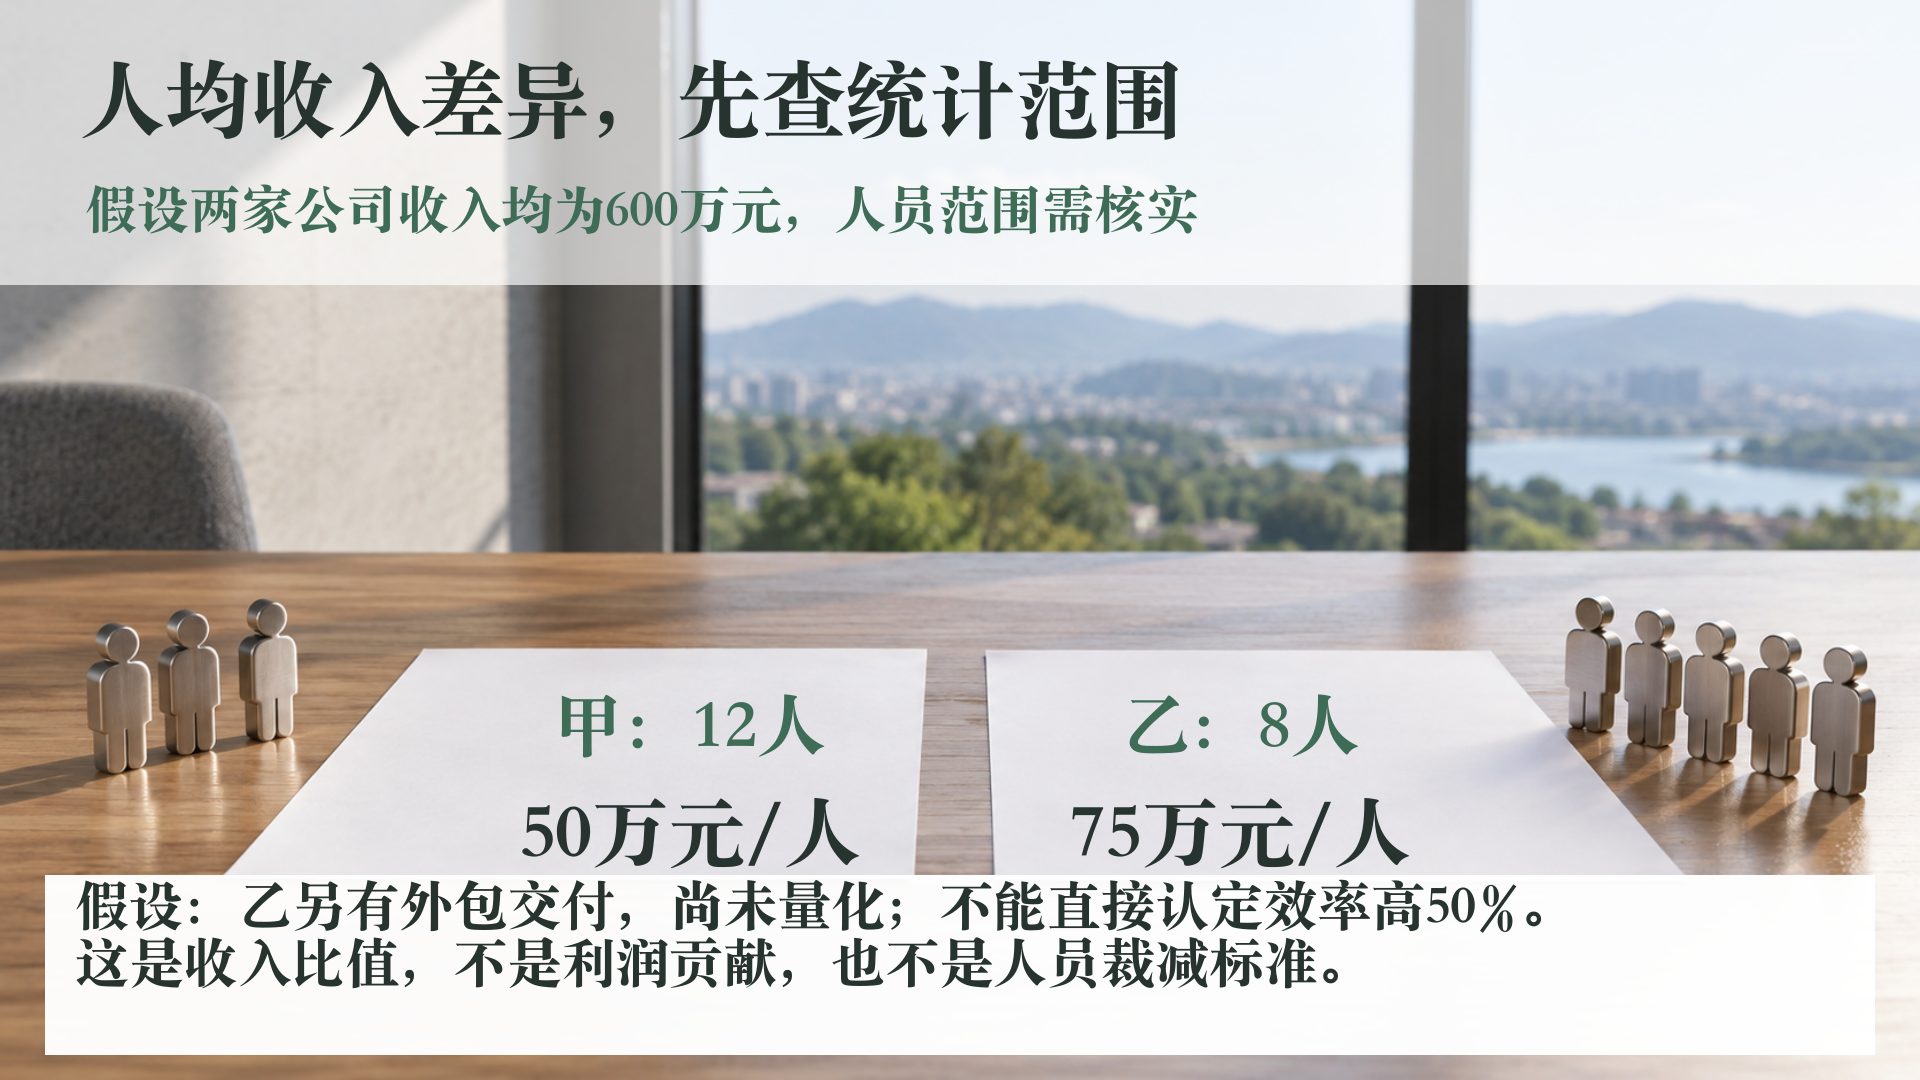
经营分析示意;假设、计算口径与适用条件见本节正文,非真实客户案例。
标杆要能学,也要有依据
财政部标杆管理指引要求重视可比性、持续性、实用性和合法获取数据。 [财政部原文·S3]应用到日常经营,不必一开始就寻找全行业排名。可以先比较企业内部业务条件较接近的两个团队,或者找某个流程做得更好的对象。
先说明要改进的问题,是需求确认慢、重复沟通多、验收等待长,还是资料一次通过率低。再选择相关指标与可核实的流程证据。若对象只是收入规模更大,而无法知道工作方式与适用条件,它未必是当前问题的好标杆。
外部材料可以来自公开报告、获授权访谈或合作交流。对来源、统计时间和范围留记录;没有获得授权的内部名单或经营资料不应使用。营销宣传中的最好成绩,可作为进一步调查线索,不能直接写成常态水平。
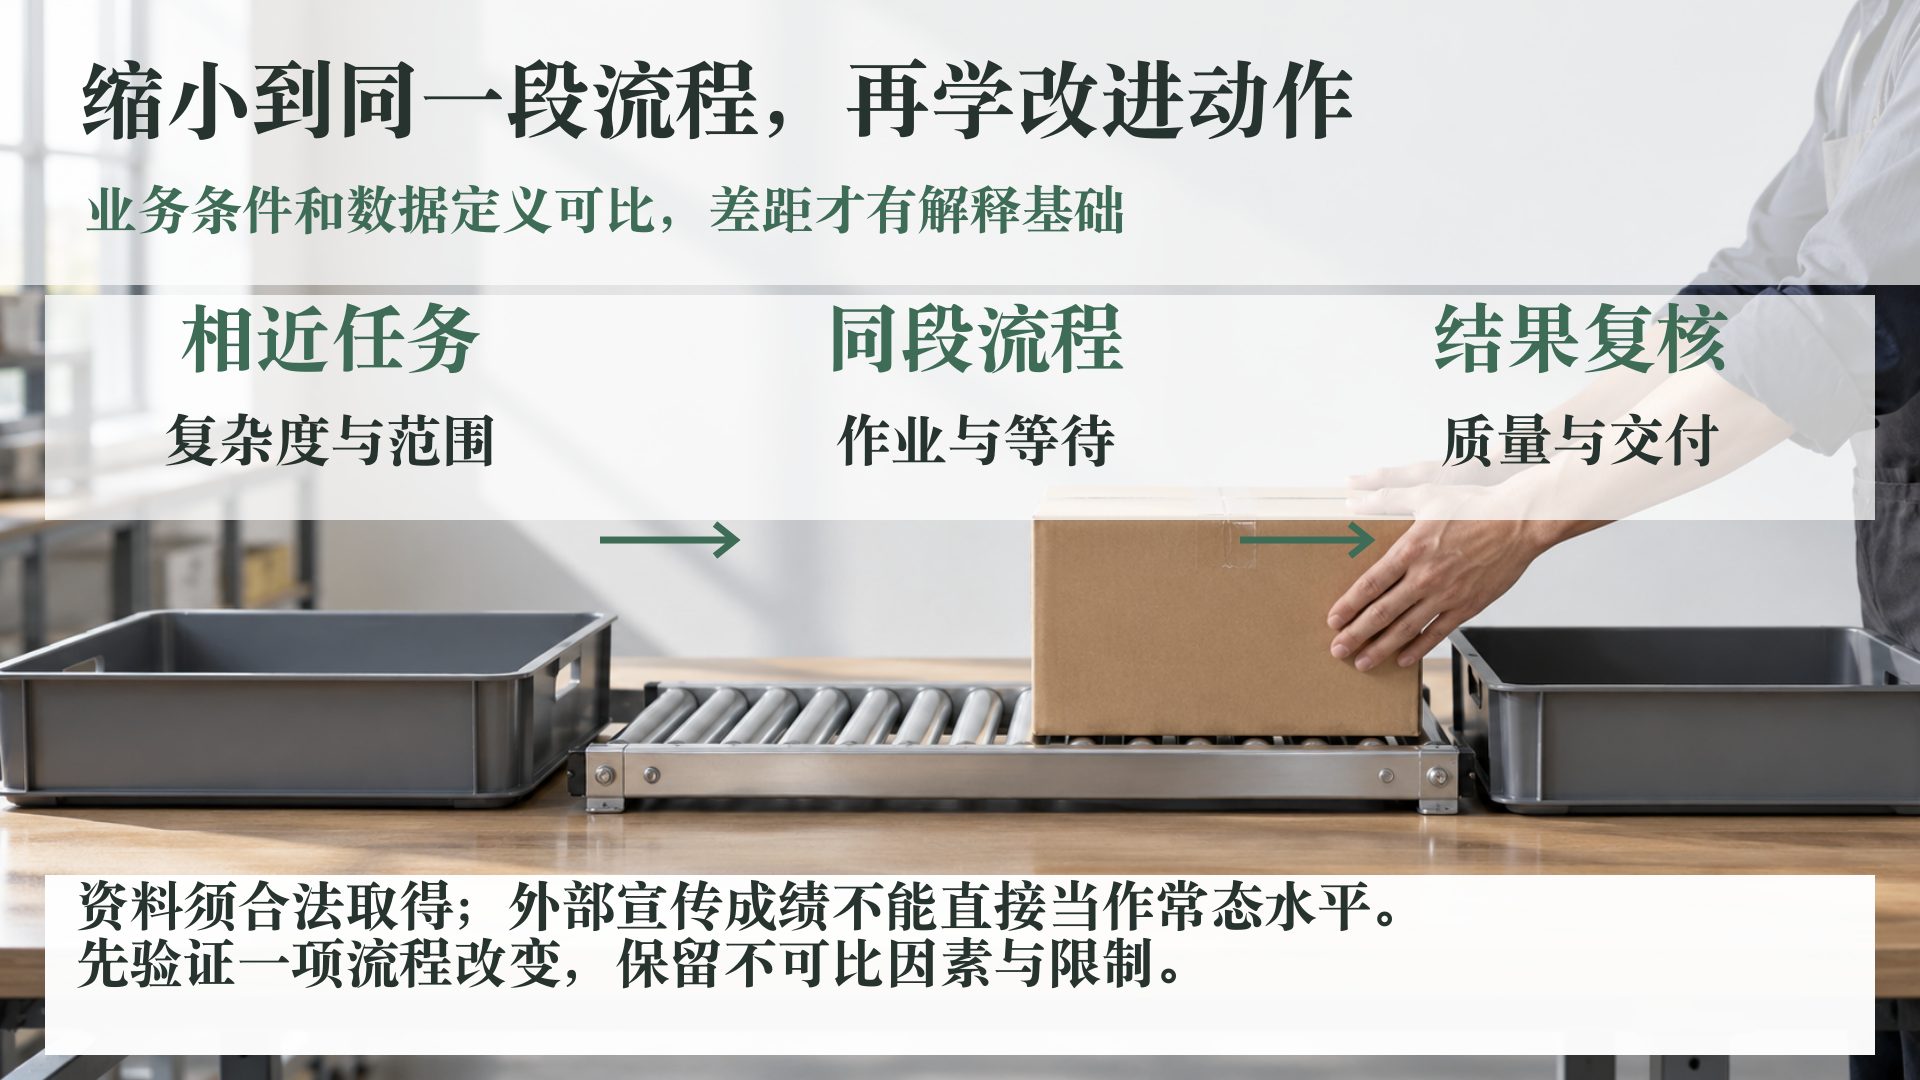
经营分析示意;假设、计算口径与适用条件见本节正文,非真实客户案例。
把比值差距,变成一项流程试验
例如选择“需求确认到首次交付”这段流程,记录资料收齐、确认、制作、内部复核及客户反馈的时间。等待与实际作业分开,重复处理与首次处理分开。这样才能辨别改善方向是减少等待、提升资料质量,还是调整交接方式。
条件需要尽量接近。标准化小单与复杂定制项目,即使都叫一个订单,也不宜只按订单数量比较。先按复杂度、服务范围或交付要求分组,再看同组差异;分组依据写在表边,避免每次都为解释结果而改分类。
如果差距来自暂时缺人或订单突增,可以先保留时点原因。不要把一个特殊月份写成团队长期能力。反过来,持续出现的等待和返工,也值得用连续记录验证,而不是一概归为业务复杂。
一次有用的对标至少应留下:比较对象和期间、数据定义、已知不可比因素、准备尝试的流程改变,以及何时复核。先在一类业务中验证,保留质量和交付结果,避免为了改善比值转移工作或缩小服务范围却不记录。
也可以暂时得出“资料不足,尚不能比较”。这比把外部宣传数当作公司必须达到的目标更诚实。随着企业自身记录积累,内部连续比较往往能提供更明确的改进证据。
北京合立管理咨询有限公司的经营管家、经营账核算服务可协助梳理经营指标与业务记录。准备一份脱敏口径表和想解决的流程问题,再讨论可比范围与资料缺口;不把一个外部人均数字包装成效率诊断或经营结果保证。
依据与说明
- 财政部:管理会计应用指引第406号——标杆管理。核验:2026-10-19。全国;参照执行。原文后半部分第406号;人均收入数据为自主假设,非外部企业调查。
本文为一般经营管理分析,示例与图片为辅助创作和假设示意。具体决策需使用企业真实资料复核。