业务量涨了,费用也超了:预算差异该怎样判断?
费用超过原预算,先分清是做了更多业务,还是同样的业务花得更多。直接用实际支出减年初预算,能提示资金偏差,却未必能说明效率变差。把业务量换到同一水平,再看差异,讨论才能落到具体原因。
一句“超了4.5万元”,缺少了什么
假设某项同类作业原计划完成1000件,预算中每件变动支出100元,期间固定支出2万元。因此原预算是12万元。实际完成1500件,支出16.5万元。只对比金额,看起来超了4.5万元。
这4.5万元不能被忽略,但也不能直接全部记作浪费。新增500件作业本身会消耗资源。若仍用原先每件100元、固定2万元的规则,在1500件业务量下,可比预算应为17万元。实际16.5万元比这个基准低0.5万元。
于是同一组事实可以同时成立:实际比原预算多4.5万元;实际比同业务量基准少0.5万元。前者涉及原计划与资金安排,后者帮助检查资源消耗。两张比较表回答不同问题,不应互相抵销。以上金额均为假设,固定支出在该范围内不变。
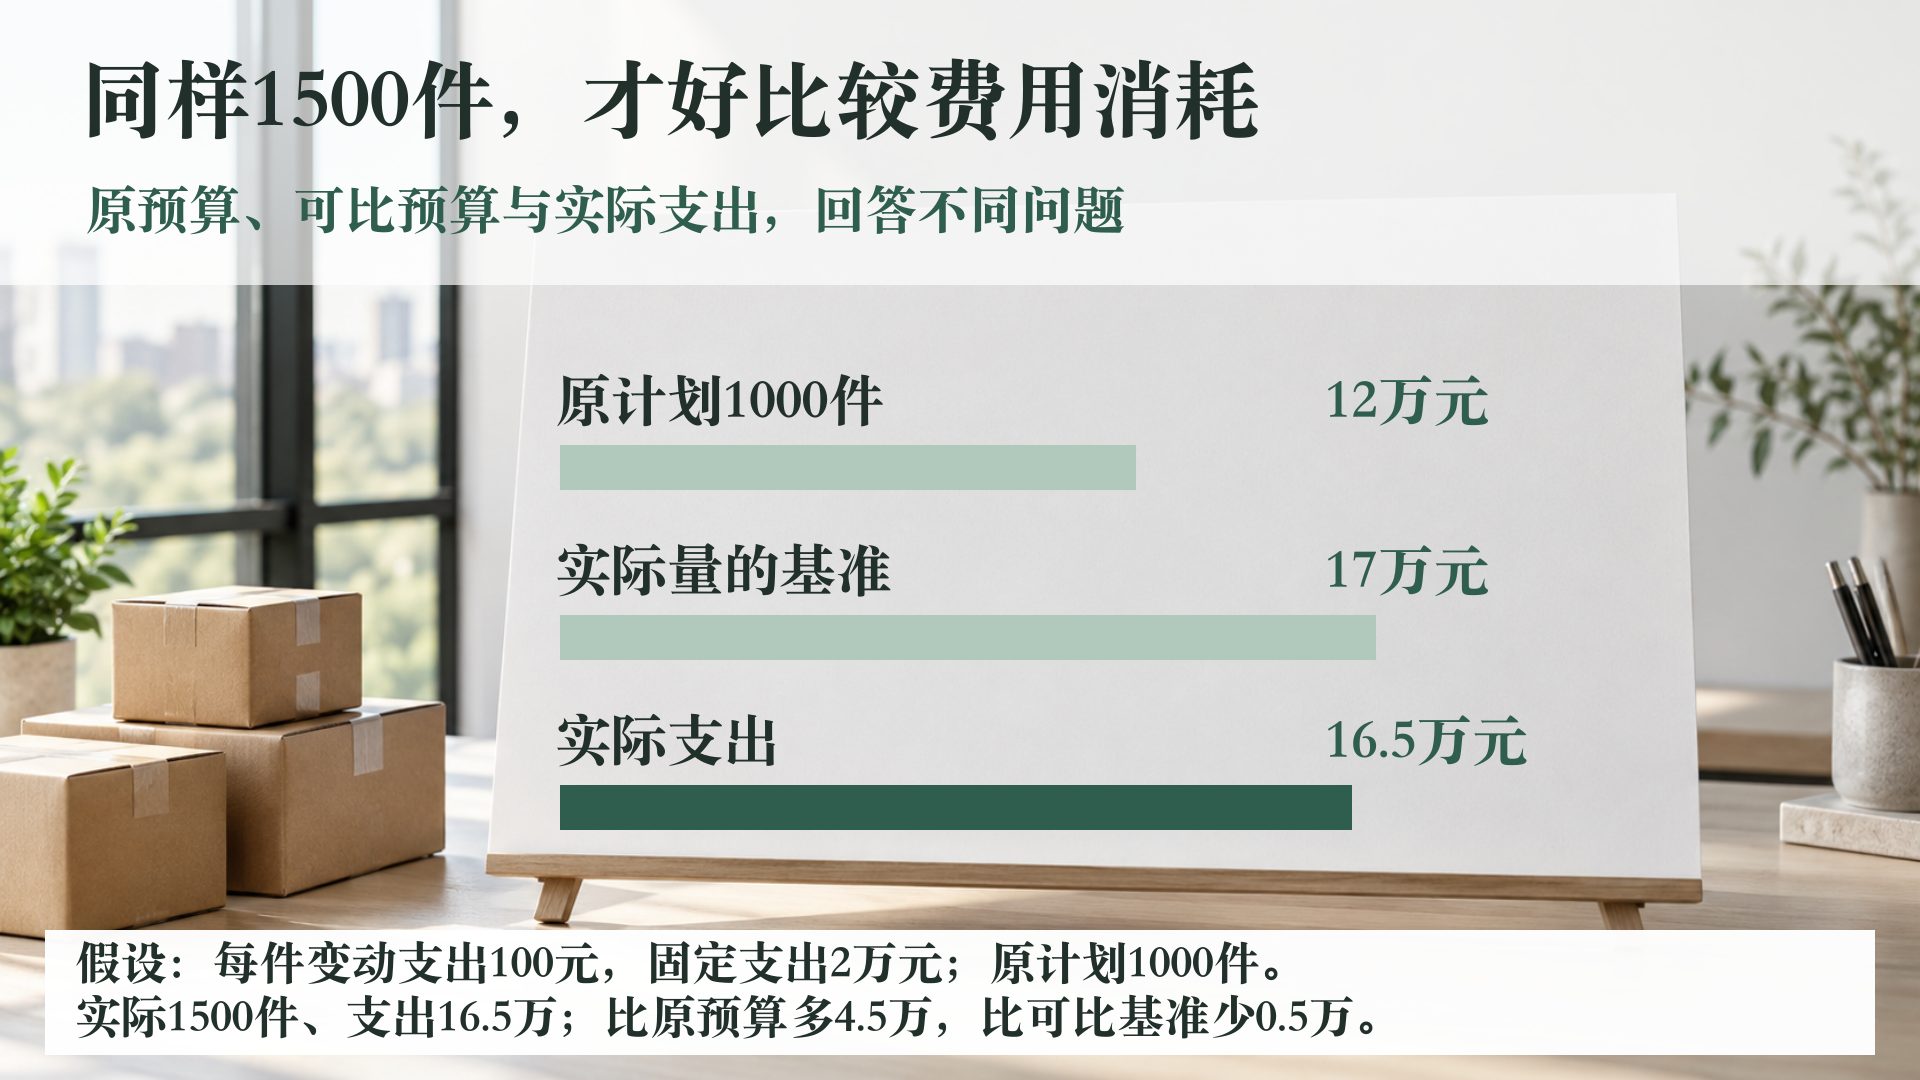
经营分析示意;假设、计算口径与适用条件见本节正文,非真实客户案例。
弹性预算不是把所有费用都乘上增长率
财政部弹性预算指引强调,要识别业务量与预算项目之间的数量关系。销售量、产量或作业量都可能成为变量,但应与该项资源消耗有关。它尤其适合业务量变化较大、数量关系较明确的项目。 [财政部原文·S2]
例如包装材料更可能随合格发货件数变化,设备用电可能更贴近运行工时,客服支持则可能与复杂工单量有关。把所有费用都按收入增长比例放大,会把涨价、产品结构变化和工作量混在一起。
固定支出也只是一定期间、一定业务范围内相对固定。若业务量增加必须新租场地或增加班次,原先2万元固定支出假设可能不成立。此时应说明跨过了哪个能力边界,重新核实模型,而不是继续沿用一条直线。
比基准少花,也要继续问质量和时点
本例的0.5万元差额只是进一步核查的入口。先检查费用是否完整:已经发生但尚未入账的服务、维修或材料,有没有遗漏?再检查交付质量:是否少做了必要检验,或者把返工留到了下个月?
业务量也要有一致定义。1500件是投产数量、完成数量还是已验收合格数量?如果原计划按合格件编制,实际却把返工件重复计数,单位成本下降就可能只是分母变大。应从工单、验收和费用记录中抽样核对。
数量、质量和成本要放在一起看。只有费用期间完整、工作量口径相同,且交付要求没有被降低,节约才有更充分的解释。不能把延迟支付或暂缓维护直接当作效率提升。
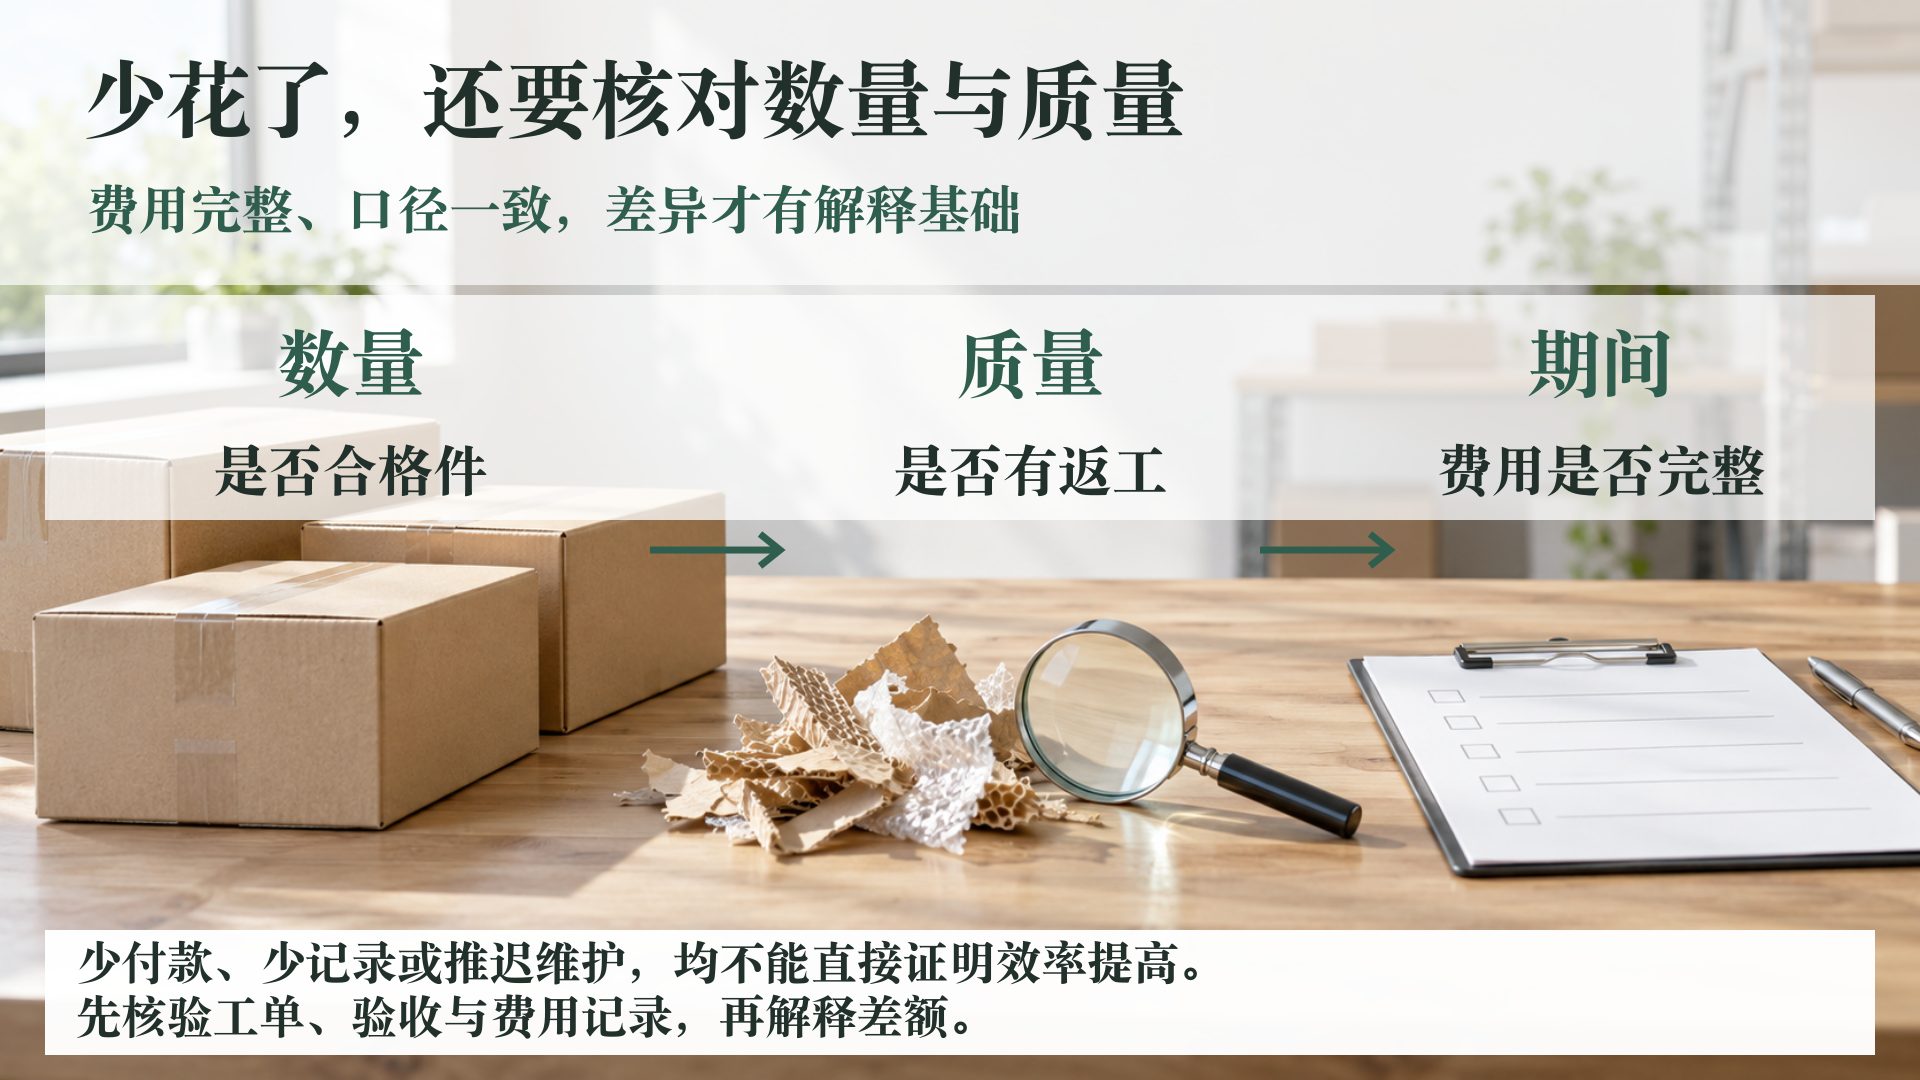
经营分析示意;假设、计算口径与适用条件见本节正文,非真实客户案例。
把差异拆到可以行动的原因
具体分析时,可先把数量变化造成的影响单列,再核对材料单价、每件耗用、返工和外部服务条件。出现多个因素同时变化时,应注明拆分顺序;不要把不同算法得到的局部差异拼成一个不闭合的总数。
比如耗材价格上涨,需要回到采购报价和合同条件;每件耗用增加,需要查看规格变化或损耗记录;追加夜班,则要确认需求增长是否已经超过原有产能。财务提供金额和口径,业务部门补充活动记录,才能把“成本高”变成具体待解决的问题。
不要急着设置一刀切的奖惩。价格变化是否可控、追加业务是否事先批准、异常能否提前发现,应分别讨论。预算分析的目的是找到可改的环节,不是用一张差异表替代完整的绩效判断。
月底复盘保留两条线:解释差异,管理审批
一条线是分析:保留原预算,按实际业务量形成可比基准,再列实际支出和差异解释。另一条线是管理:检查追加业务和新增支出是否按企业流程获批,现金是否够用。弹性预算提供分析尺度,不会自动扩大任何人的付款权限。
建议在表上增加四列:实际业务量的凭据、费用归属期间、差异负责人、下一次验证日期。首次可只选择一个量价关系清楚的费用项目,运行一个完整周期后,再决定是否推广。关系不稳定的项目先调查,不必为了整齐而强行套公式。
如果财务和业务反复为“超没超”争论,先统一工作量、费用范围与审批口径。北京合立管理咨询有限公司的经营账核算、经营管家服务可围绕这三项开展梳理;讨论前准备原预算及一份脱敏作业、费用明细,会比只提供汇总数字更有效。
依据与说明
- 财政部:管理会计应用指引第203号——弹性预算。核验:2026-10-18。全国;与业务量存在明显数量关系的预算项目;不代表支出自动获批
- 财政部:管理会计应用指引第400—403号(营运管理、本量利分析、敏感性分析、边际分析)。核验:2026-10-18。全国;经营分析工具;本文算例为独立假设,不是文件案例
本文为一般经营管理分析,示例与图片为辅助创作和假设示意。具体决策需使用企业真实资料复核;发布时按平台流程完成AI内容声明。