设备便宜两万元,三年用下来为什么可能更贵?
买价低,只说明签合同时的一笔钱少。判断一台设备是否更合算,还要把同一期间内的运行、维护和处置支出放进去。比较的前提是两台设备能完成相同工作,质量、产能与使用条件也可比。否则,算得再细,也是在比较两件不同的事。
先把“同样能用”说清楚
想象一家企业正在比较两款设备:一款报价低,另一款声称更节能。采购盯着付款金额,使用部门关心故障和操作便利,财务则担心以后每个月的小额支出。三方关注的都可能合理,问题在于是否用了一张共同的比较表。
先确定预计处理多少业务、每天运行多久、合格率要求和计划使用年限。额定功率不是实际耗电量,标称产能也不是现场可实现产量。测试环境、负载和维护条件不同,都可能使供应商给出的数字失去可比性。
财政部2025年印发的生命周期成本法指引,将资产从获得到报废的成本纳入分析,明确区分初始投资、运行维护和处置成本。这里借用的是管理分析思路,不是要求所有企业都采用同一个采购模型。 [财政部原文·S1]
少付两万元,不等于三年少花两万元
以下是假设场景,不是真实客户案例。两台设备能力与质量相当,都使用三年。A的初始投入为8万元,每年运行维护支出1.8万元;B的初始投入为10万元,每年运行维护支出0.9万元。初始投入已包含比较范围内的安装培训,两方案其他差异暂不计入。
按未折现的简化支出相加:A为8+1.8×3=13.4万元;B为10+0.9×3=12.7万元。B虽然开始多投入2万元,但三年的这部分合计少0.7万元。这只是已列项目的比较,不能写成“选B一定节省7000元”。
若只用两年,A为11.6万元,B为11.8万元,顺序就会改变。这个变化提醒老板:使用期限不是表格最上面随手填的一个数字,它可能决定方案排序。图中仅展示三年情景,避免把不同期限混在同一次比较里。
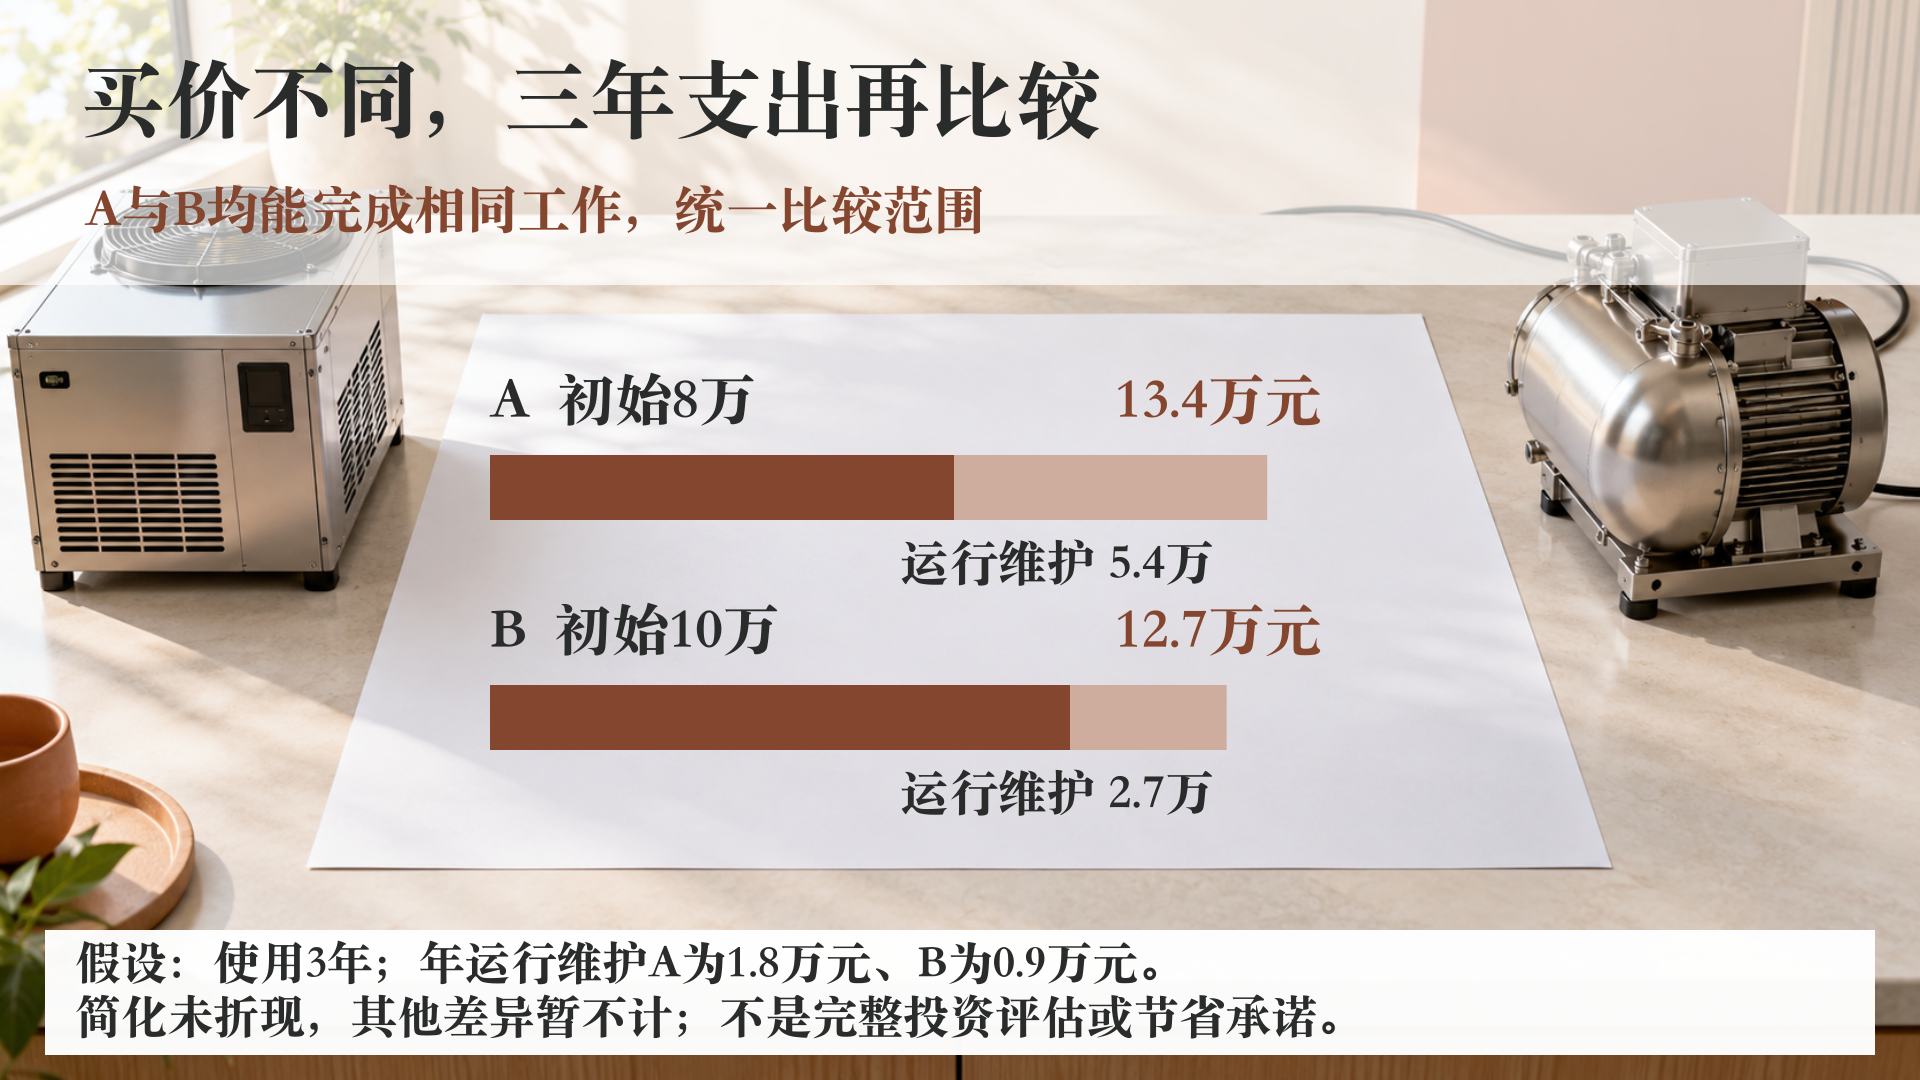
经营分析示意;假设、计算口径与适用条件见本节正文,非真实客户案例。
把后续支出分成能核实与待确认两类
一张可用的设备测算表,可以沿着获得、使用、退出三个阶段展开。获得时核对运装、调试、培训和必要配套;使用时核对能耗、耗材、保养、维修和备件;退出时核对拆除、运输、处置费用及可能残值。不是每台设备都有全部项目,有则列明,无依据则标待确认。
维修费不能只抄“保修期内免费”。需要看保修覆盖哪些部件,谁承担上门、运输和耗材,常用备件多久能到。停机影响也不宜直接用每天销售额代替:有库存缓冲、可补班或替代设备时,实际损失可能不同。
上述三阶段是成本核对路径,不表示每项都发生在同一个时间点。还要避免把设备买价和它形成的折旧再次相加,造成重复计算;若改做会计利润分析,应重新统一口径。 [财政部原文·S1]
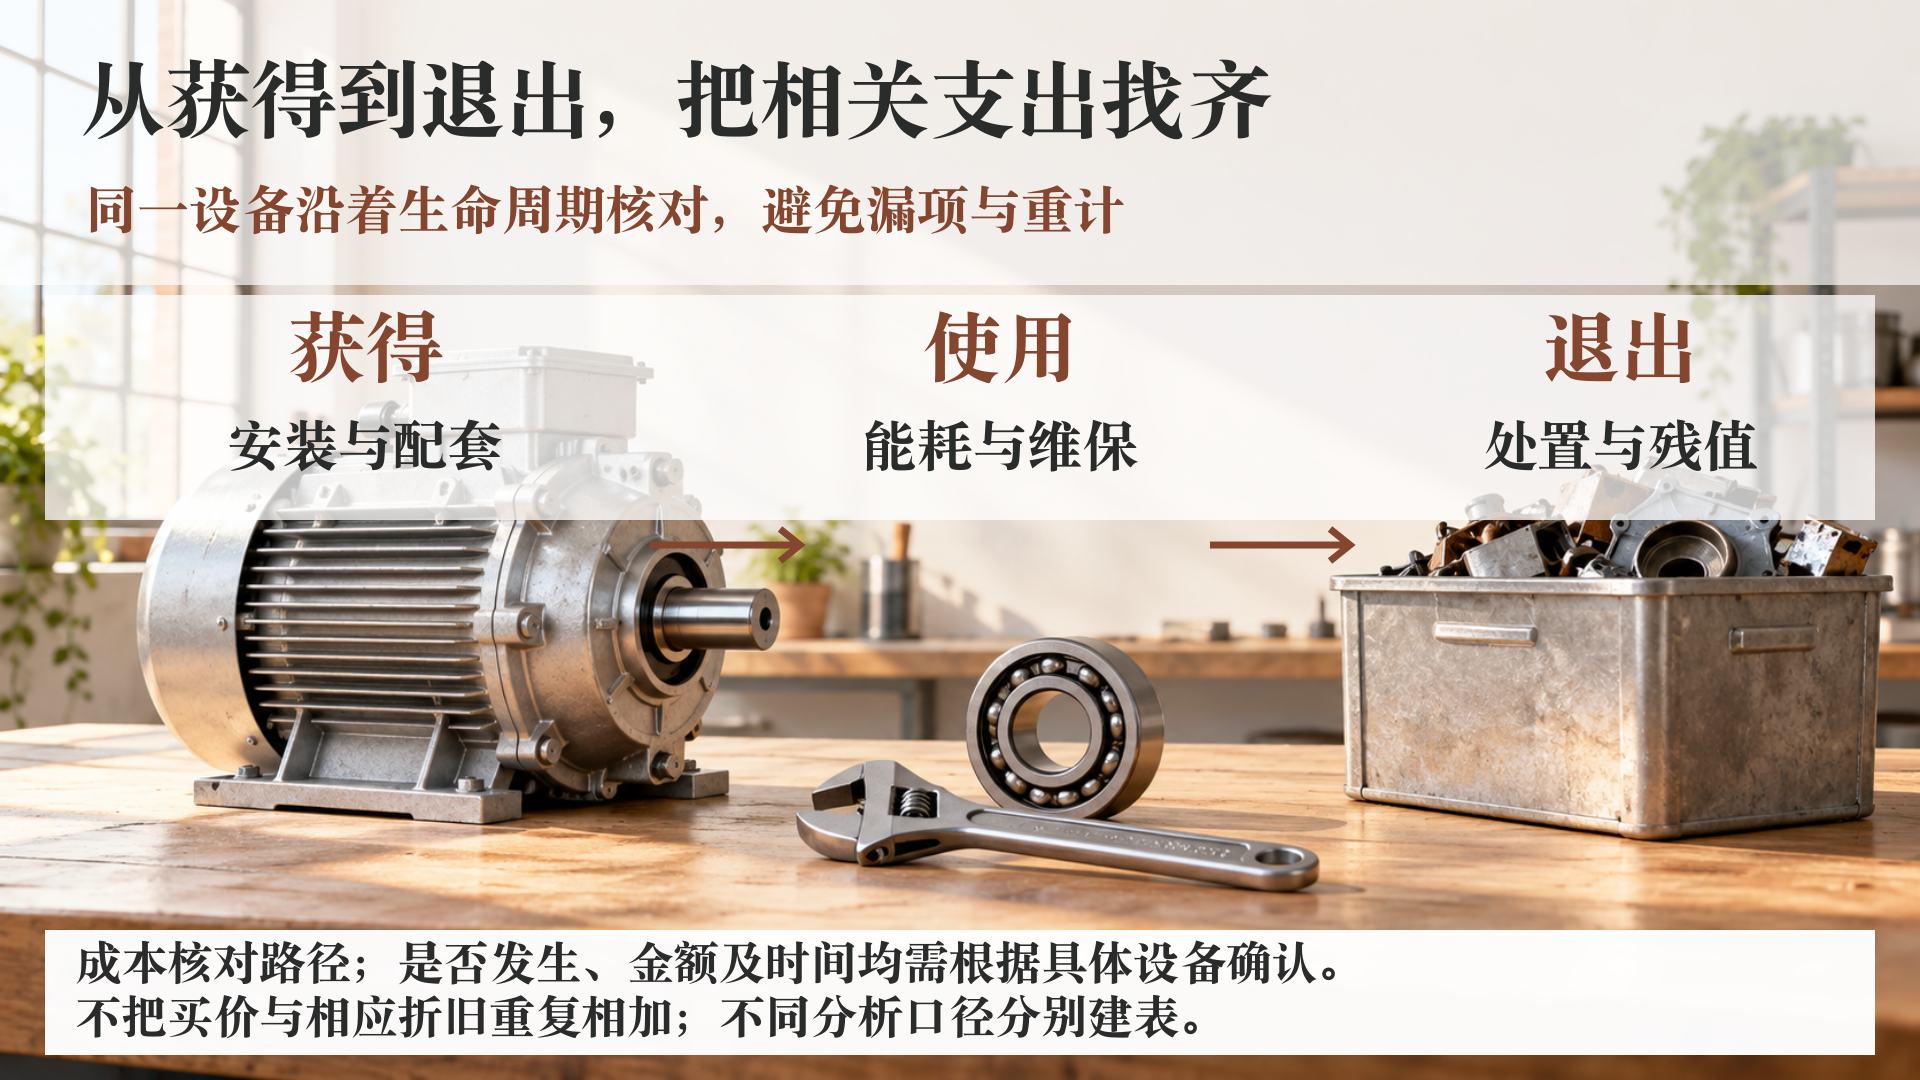
经营分析示意;假设、计算口径与适用条件见本节正文,非真实客户案例。
0.7万元的差距,要经得住假设变化
当两方案只相差少量金额,最有用的工作往往是核实影响最大的参数,而不是给总数增加小数位。请使用部门确认年运行时长,请供应商提供对应工况的耗能说明,请维修负责人检查备件与服务记录。无法证实的“基本不会坏”不能当成零维修费。
可以保留基准情景,再改变使用年限、运行负荷或维修支出,观察排序是否稳定。财政部敏感性分析指引提示,分析结果依赖模型与预测数据的合理性。情景测算能够暴露不确定性,不能把不确定性消除。 [财政部原文·S3]
本例未考虑资金时间价值、融资成本、税收差异、残值和停机影响,不是完整的净现值测算。涉及长期大额投入时,应结合企业现金安排和专业判断补足模型,不能只凭本例拍板。
下次采购会,先带齐四项材料
可以先拿一项正在比较的设备做试算:统一技术需求;收集两方同范围报价;取得实际工况下的能耗及维保依据;把每项金额的来源、负责人和更新日期写入测算表。缺数据的位置留空并标注原因,比填一个看起来完整的估计更有用。
比较表也要说明哪些条件变化后需要重新审批。例如交付时间改变、必须另购配套设施,或预计使用年限缩短,都可能让原结论失效。最终留下的应是选择理由与适用条件,而不只是一张总价排名。
北京合立管理咨询有限公司的经营管家、共享财务总监服务可以围绕这类投入比较梳理业务与财务口径。需要讨论具体方案时,可先准备脱敏报价和运行假设,明确希望解决的是投入比较还是现金安排;服务范围另行确认。
依据与说明
- 财政部:管理会计应用指引第305号——生命周期成本法(财会〔2025〕22号)。核验:2026-10-18。全国;管理会计方法,参照执行;重点第十一条资产成本,不是购买建议或税收规定
- 财政部:管理会计应用指引第400—403号(营运管理、本量利分析、敏感性分析、边际分析)。核验:2026-10-18。全国;经营分析工具;本文算例为独立假设,不是文件案例
本文为一般经营管理分析,示例与图片为辅助创作和假设示意。具体决策需使用企业真实资料复核;发布时按平台流程完成AI内容声明。