返工只记了材料费,为什么还是看不见损失?
返工损失看不清,通常要先补业务关联,再讨论总额。一笔补料记录只能解释材料去了哪里,未必能说明哪张订单发生了什么、占用了多少工时、是否挤占正常交付。分析时把可核实的追加耗用与尚待确认的影响分开,也要防止重复计数。
先让返工找到原来的订单
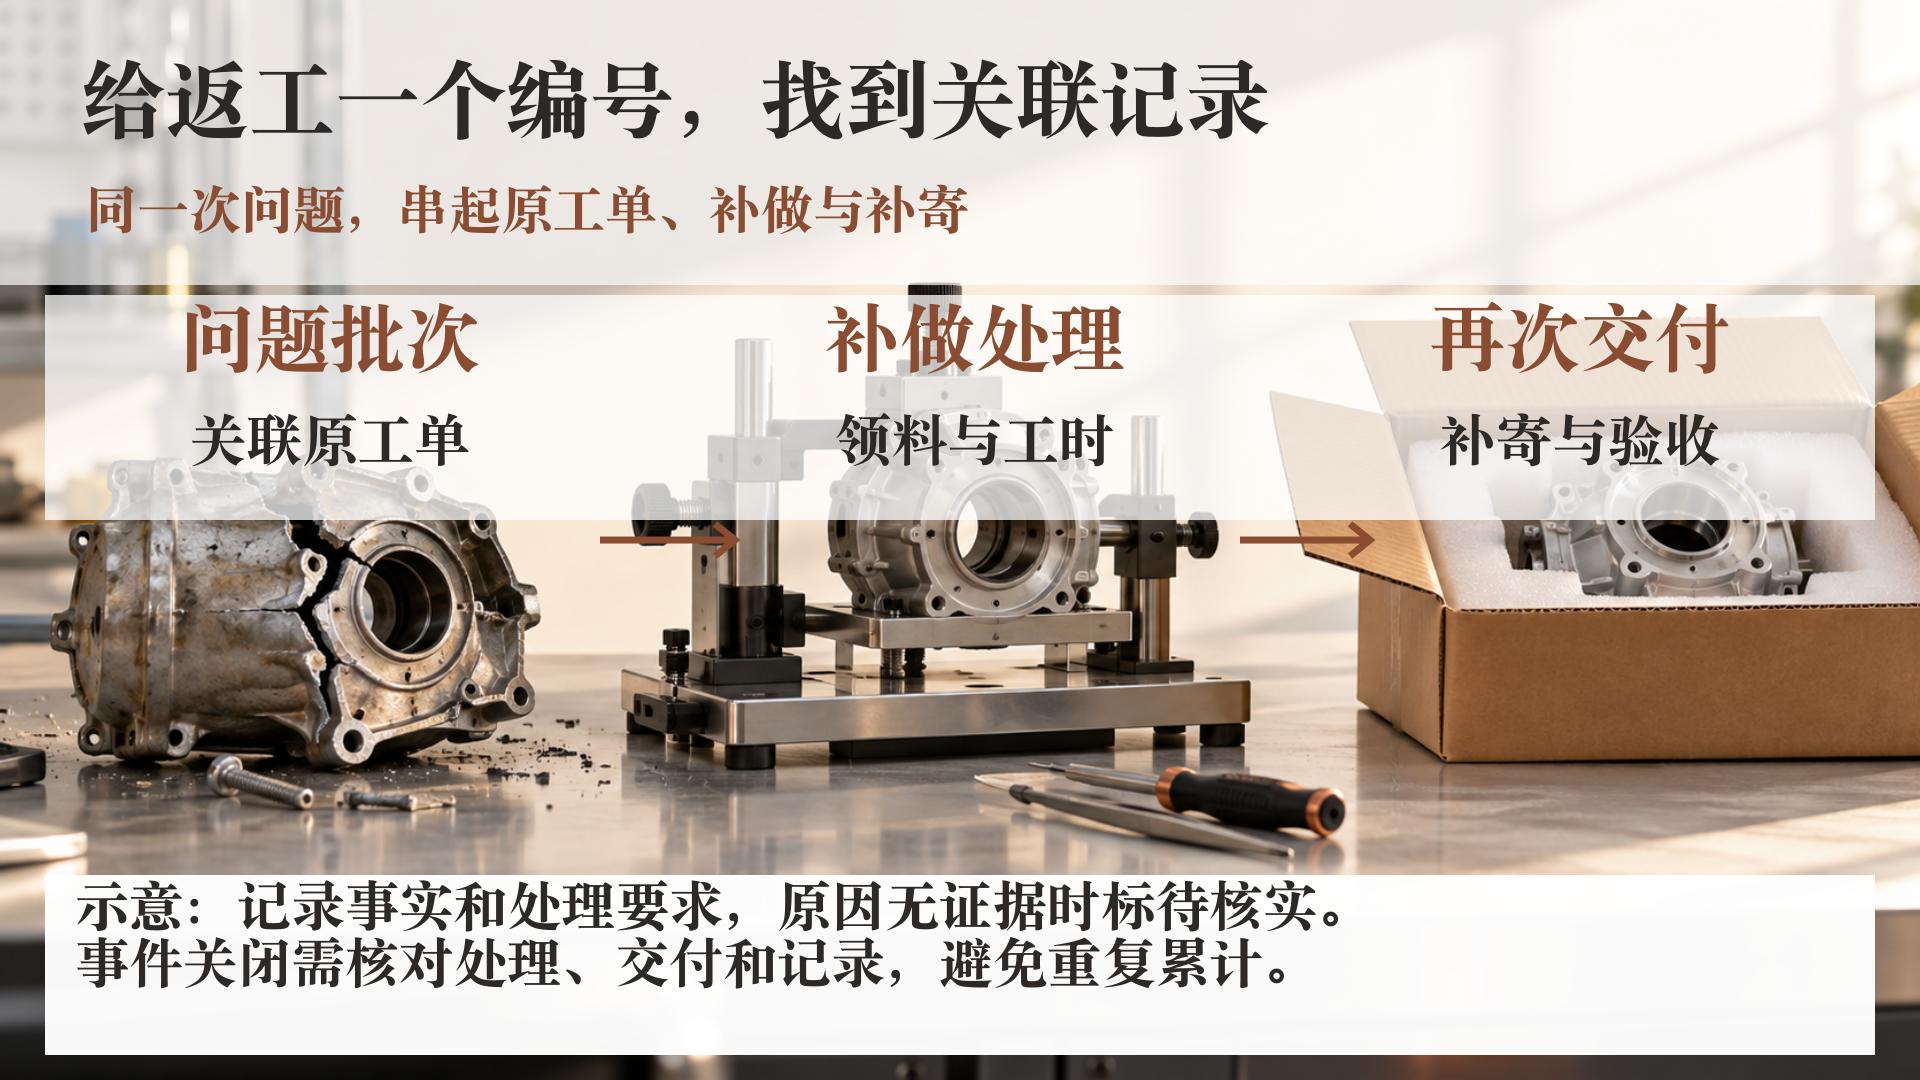
以下是一个假设场景:同一批货验收后需要重新加工,车间领了材料,员工补做了工时,客服又安排补寄。材料、工资和快递可能分别留在不同记录里。如果月底只查费用科目,很难直接看出它们来自同一次问题。
不必一开始就设计复杂系统。先给返工事件一个编号,关联原订单、原工单、问题批次、发现时间和处理要求。领料、退料、补做工时及外部付款都引用它。这样财务能沿事件找记录,业务也能确认这次处理到底结束没有。
记录原因时,可以写“尺寸待复核”“装配后发现不匹配”等可观察的事实。没有证据前,不急着把原因定成某个人操作失误。客户改变要求、原始资料不完整和制造偏差,可能对应不同的改善动作;先保留事实,比先填写责任结论更有价值。
经营分析示意;假设、计算口径与适用条件见本节正文,非真实客户案例。
一张返工单上,把三种数分开
第一种是实际追加耗用,例如多领且实际使用的材料、外部加工和补寄费用。第二种是资源占用,例如内部人员和设备补做的时间。第三种是交付影响,例如正常订单是否因此延后、是否实际发生补偿。这三类可以并列观察,不能看到工时就直接说产生了同额现金损失。
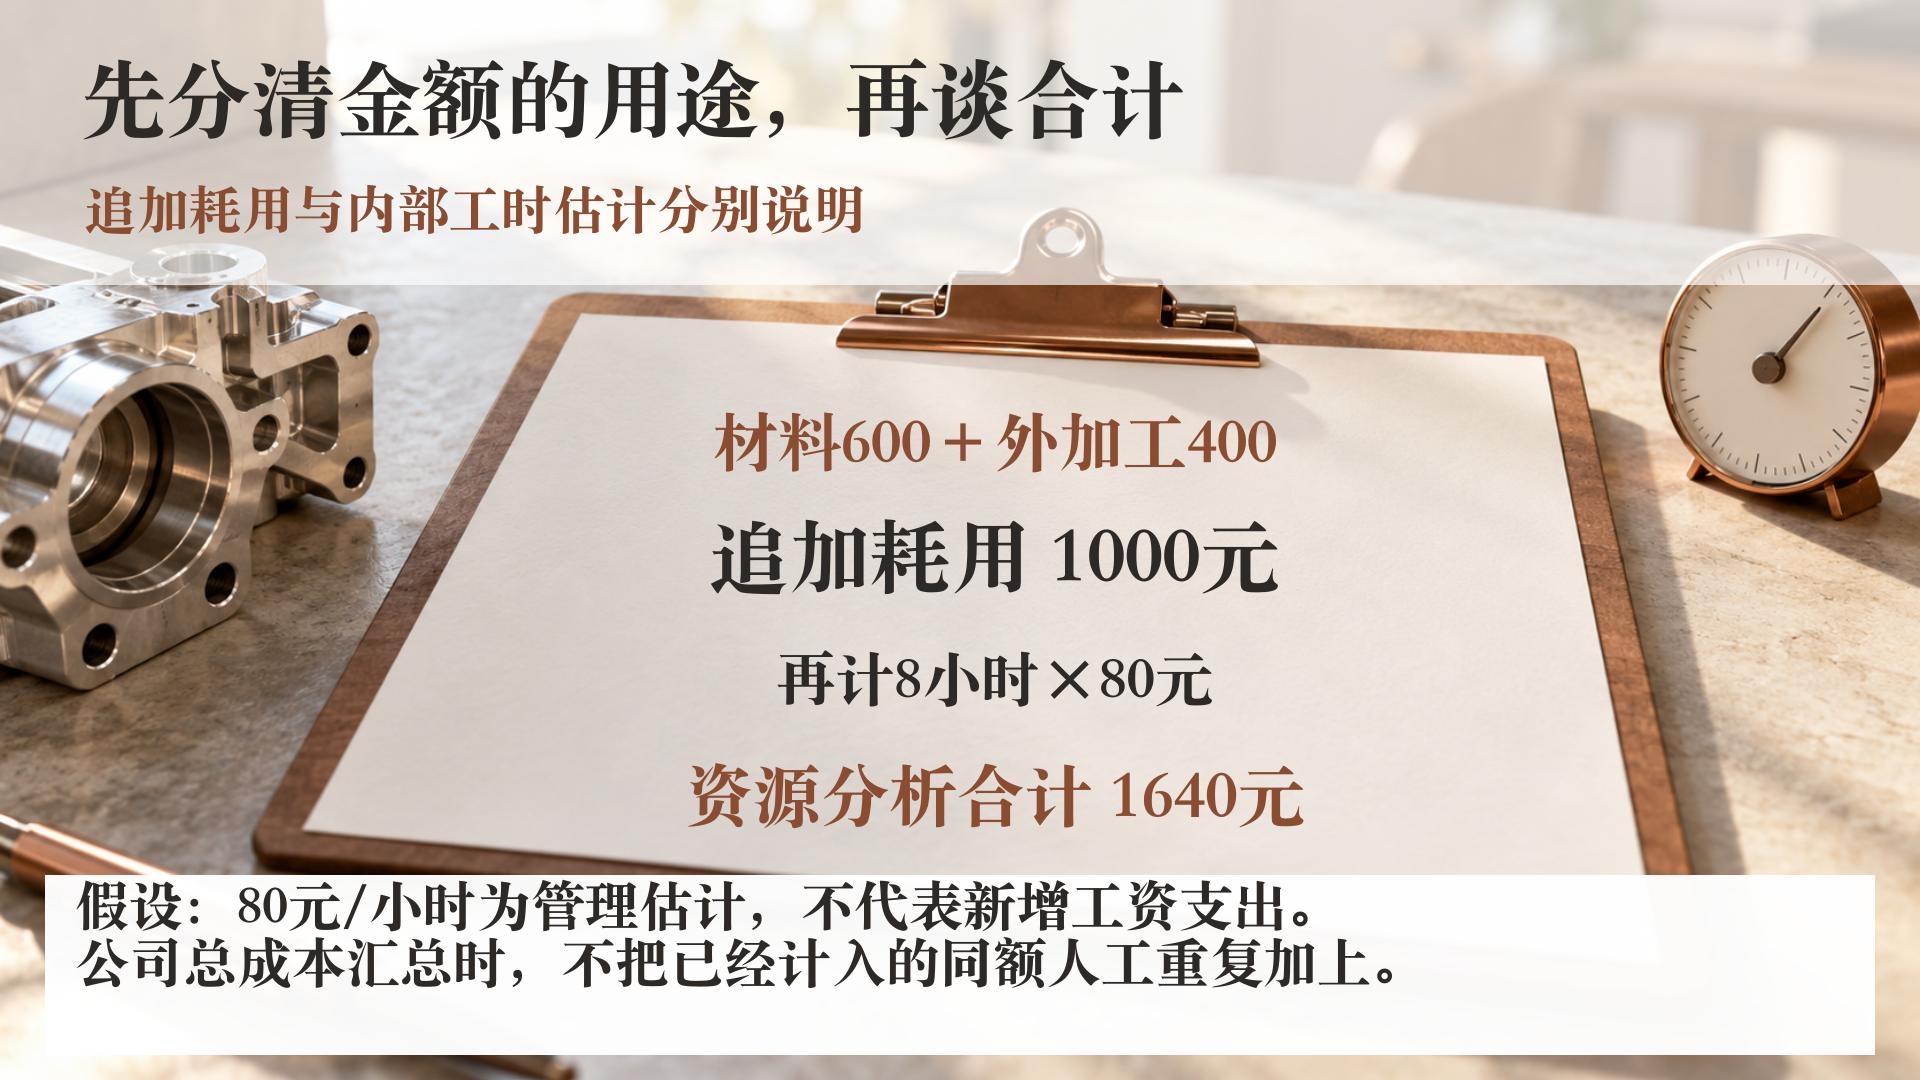
用一组假设数字说明口径:补料600元,外部加工400元,另占用内部工时8小时。如果企业暂按每小时80元作管理分析估计,工时金额为640元。前两项追加耗用合计1000元,加入该工时估计后为1640元。80元只是本例假设,不是市场报价,也不证明多付了640元工资。
若工资已经包含在期间费用中,做公司总成本汇总时不能再把同一工资重复加上;做订单资源分析时,可以按一致规则分配,并明确用途。固定薪酬、计件追加工资、加班和外部用工的形成条件不同,需回到真实记录核对。本文不讨论具体工资支付规则。
经营分析示意;假设、计算口径与适用条件见本节正文,非真实客户案例。
没有新付款,也可能占用了关键时间
内部补做可能没有新增付款,但仍占用了本可执行其他任务的资源。是否存在经营影响,要看这些资源当时有没有其他可执行工作、是否处于交付瓶颈,以及相关订单是否真实存在。空闲时段补做与高峰时段插单,不能简单按同一个收入损失数估算。
可以单列补做所占时段、受影响工单和实际延期事实。客户未取消、订单尚能补交时,不宜把整单收入写成损失;只有潜在机会而无订单依据时,也应标为待验证情景。已发生的外部支出与预测影响分栏,方便以后修正。
财政部成本管理指引强调成本记录真实完整,并要求在保证功能和质量的前提下选用合适工具。 [财政部原文·S1]这里采用的是事件追溯和口径核对方法,不把返工工时机械转换成利润结论。
比“返工率降了”多追问一步
返工率的分母可能是投产件、交付件或订单数。小批量与大批量混在一起,比例容易失真;只减少登记,也会让报表变好看。复盘时保留原始数量口径,同时查看一次处理是否合格、是否重复补做以及是否留下待处理项目。
整改后可以追踪同类问题的新增次数、实际耗用和交付影响,但不要只拿两个不同业务量的月份直接判断成效。先核对产品、作业复杂度和验收标准是否可比,再解释变化。对于低频高损的问题,单月比例尤其不适合独立作结论。
每次改善给出一个可验证动作:修改哪项资料、增加哪道核对、由谁检查下一批结果。若只是写“加强管理”,下次仍不知道该回到哪里找证据。
先试一类反复出现的问题
起步时选择一种反复出现、记录能取到的返工类型,约定编号、数量、耗用、工时和关闭条件。业务负责人确认过程事实,财务确认金额和是否重复归集,交付负责人补充受影响的安排。先跑完一个完整处理周期,再扩大范围。
可以把原工单、领退料、补做时间和外部单据整理成一份脱敏资料包。北京合立管理咨询有限公司的经营账核算、经营管家服务可围绕这些记录梳理成本口径与复盘机制;具体工作范围需结合资料另行确认。缺记录的项目保留缺口,不用一个看似精确的总数替代调查。
依据与说明
- 财政部:管理会计应用指引第300号——成本管理(含300—304号原文)。核验:2026-10-19。全国;管理会计方法参照执行。本文用第300号的记录完整、质量与成本效益原则;返工算例为自主假设。
本文为一般经营管理分析,示例与图片为辅助创作和假设示意。具体决策需使用企业真实资料复核。