判断客户值不值得继续投入,先别按销售额排队。更有用的是把同一期间的收入、对应交付支出、追加服务和回款状况放在一起看。客户盈利分析不是找出一个“应该放弃的人”,而是弄清哪些合作条件需要调整、哪些数据还不足以支持决定。
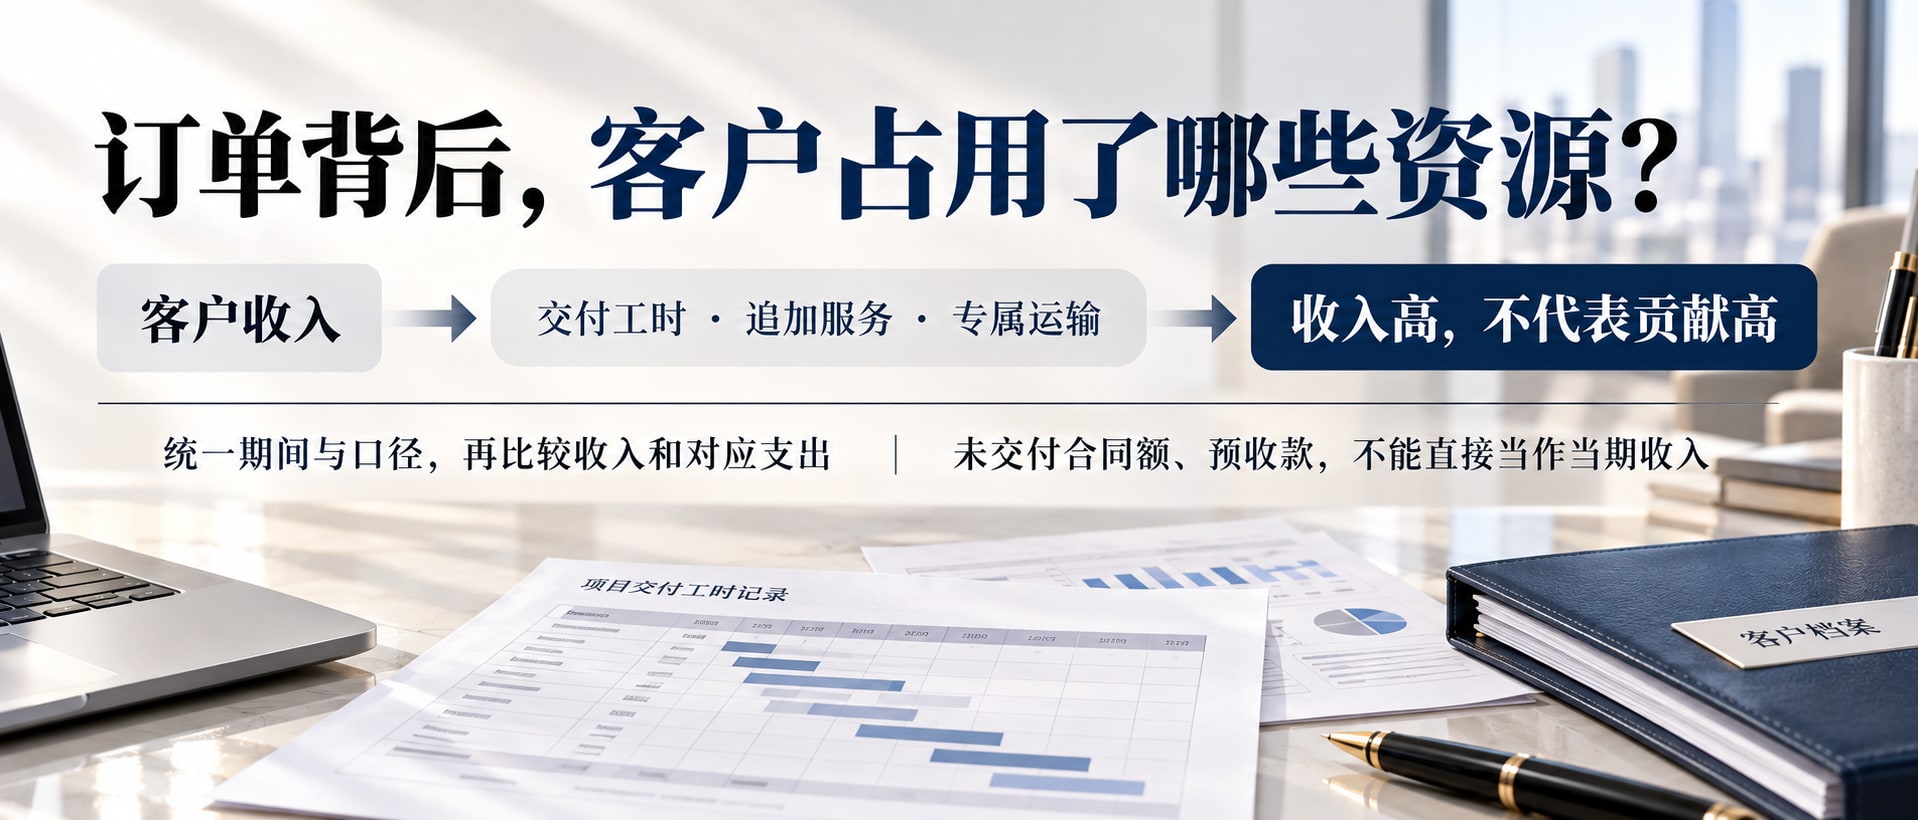
客户带来了多少收入,也占用了多少资源
有些客户订单多,却经常拆分交付、临时改需求、要求额外现场支持。相关支出如果都记在公司总费用里,客户层面的结果就容易只剩收入和采购成本,看不到服务消耗。先从能够追溯到客户或订单的记录做起,例如交付工时、售后次数、专属运输、经确认的折让。
这里要统一期间和口径。没有交付完的项目,不能随意拿全部合同额去对比当月已发生费用。预收款也不等于已实现的收入;收入及成本确认应由财务按适用核算要求复核。本文是内部管理分析思路,不提供具体会计处理结论。
财政部《管理会计应用指引第405号——多维度盈利能力分析》提供了按客户等维度分析经营成果的方法,并强调统一数据标准、合理归集和分摊成本。[S2] 指引对企业管理能力和信息化基础有要求,小企业可以先做有限范围的管理试算,不能把一张简单表说成已经完成整套体系。
能直接归集的先归集,公共费用别随意摊
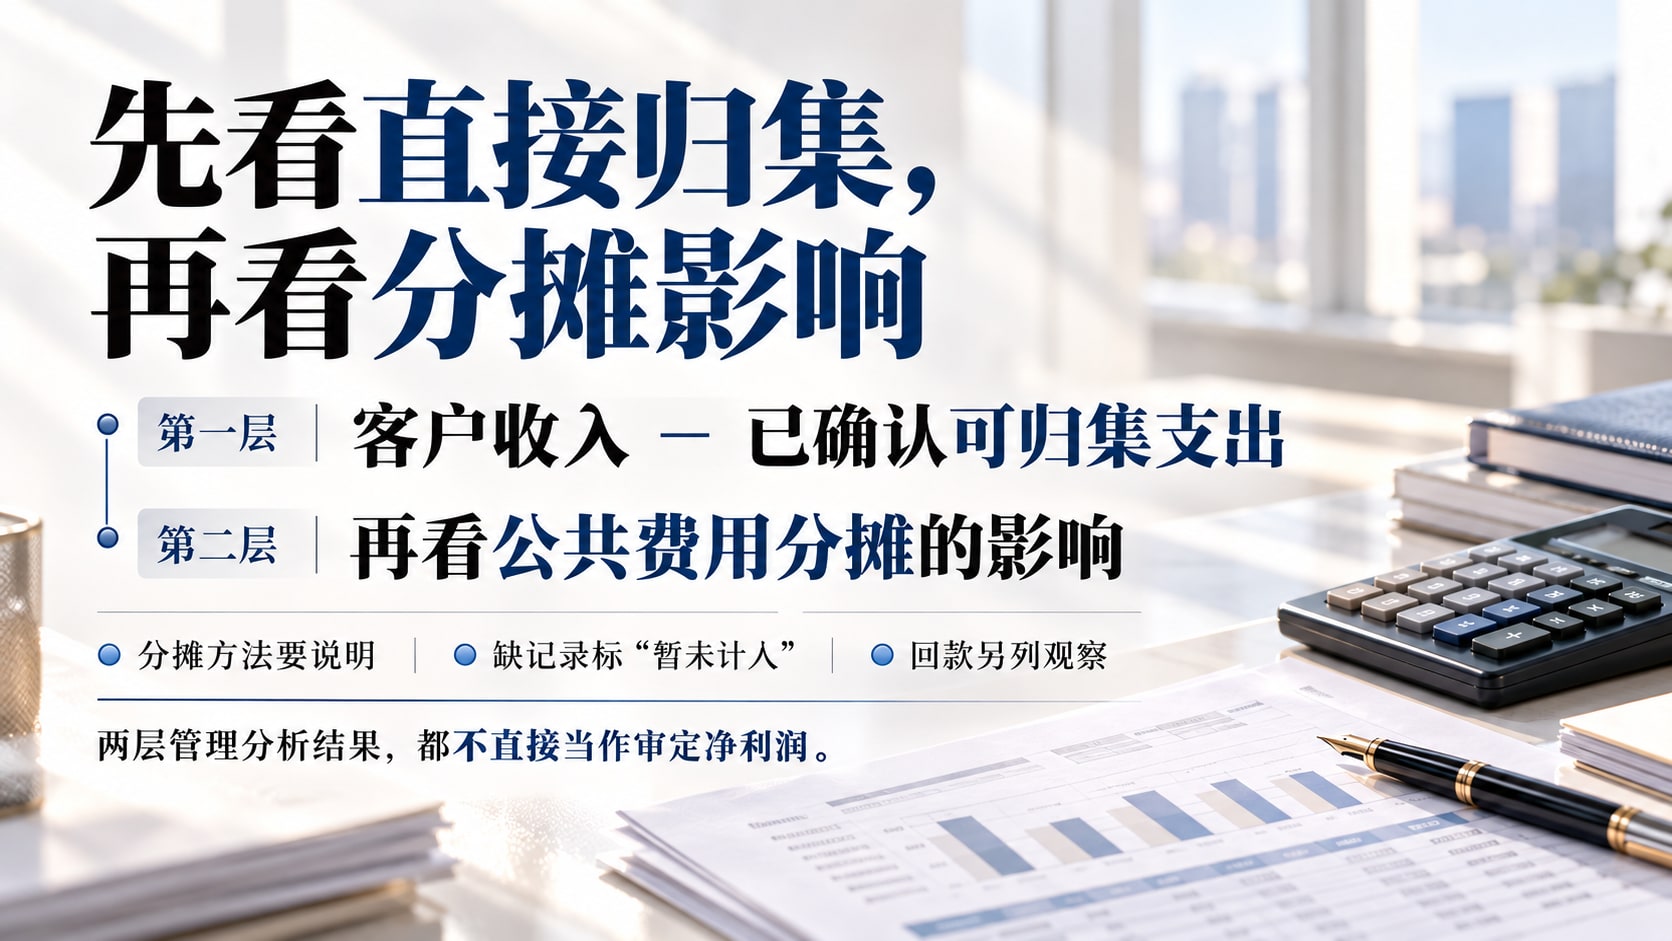
明确属于某客户的专属支出,应保留凭据和归属依据。多人共同服务、办公室租金等公共费用,则需要先决定是否分摊,以及采用什么业务动因。不能今天按销售额分、下个月为了让结果好看改按客户数量分,却不解释变化。
可先并列展示两层结果:一层是扣除已确认可归集支出后的管理分析结果;另一层加入采用明确方法分摊的公共费用。两层都不直接冒称审定净利润。缺少工时记录时,要注明“暂未计入”及可能影响,而不是默认这部分成本不存在。
结果不好,先讨论合作条件
假设一家服务企业发现某客户追加支持频繁,这是场景推演,并非合立案例。下一步可以核对合同范围、区分正常交付和额外需求,再讨论服务边界、交付批次或定价。并不是算出某个月贡献低,就立刻停止合作;战略价值、续约可能与替代订单也需要证据,不能用“重要客户”四个字长期跳过核算。
回款单独列一栏。盈利与收款快慢有关联,却不是同一个指标。管理上可同时关注剩余应收、合同到期日和争议事项,避免把未收款误读成已经亏损,或把账面盈利当作现金充裕。
先选资料较齐的一组客户试算,请销售、交付和财务共同确认差异。若收入能分客户、成本却混在一起,可与北京合立管理咨询有限公司讨论经营账核算和经营管家的协作范围。第一次沟通只需说明数据分散在哪里,不必在公开评论中提交客户名单、合同或流水。
参考资料
[S2] 管理会计应用指引第405号——多维度盈利能力分析;2018-12-27;第1–4页,第1、2、9、11、15条。