收入最大的客户,为什么未必最值得继续加服务?
先看收入背后发生了哪些动作
一个客户贡献的收入高,团队却总在为他拆单、改排期、补材料、处理退换。只按销售额排客户名单,很容易把这些服务消耗藏在公司的总费用里。反过来,把总费用按收入比例一摊,也可能错把服务稳定的客户算成“负担”。
更有用的起点是:在同一期间和同一收入口径下,先看能够追溯到客户的直接成本,再看由其需求实际引发的服务活动。判断的是服务方式是否值得调整,不是凭一张表立即停掉某个客户。
同样20万元收入,服务过程可能完全不同
假设两位客户当月各形成20万元收入,各自可追溯的产品或直接履约成本均为14万元。另有能够明确归属、且没有计入前述14万元的额外配送、返工及专项服务支出:甲为1万元,乙为3万元。按这一有限口径,甲剩5万元,乙剩3万元。
这不是客户净利润排名。示例未分摊共用资源、未估计信用风险和后续销售,也未处理全部财务报表项目;所有金额使用同一比较口径。内部人员时间如需计价,应另列为管理估算,并核对是否已进入直接履约成本,避免重复计算。
这张比较只能提出问题:乙为什么多消耗2万元?可能是配送批次过多,也可能是企业自己的质量问题造成返工。原因尚未查清前,不能直接说乙“难伺候”,更不能据此要求客户承担全部差额。
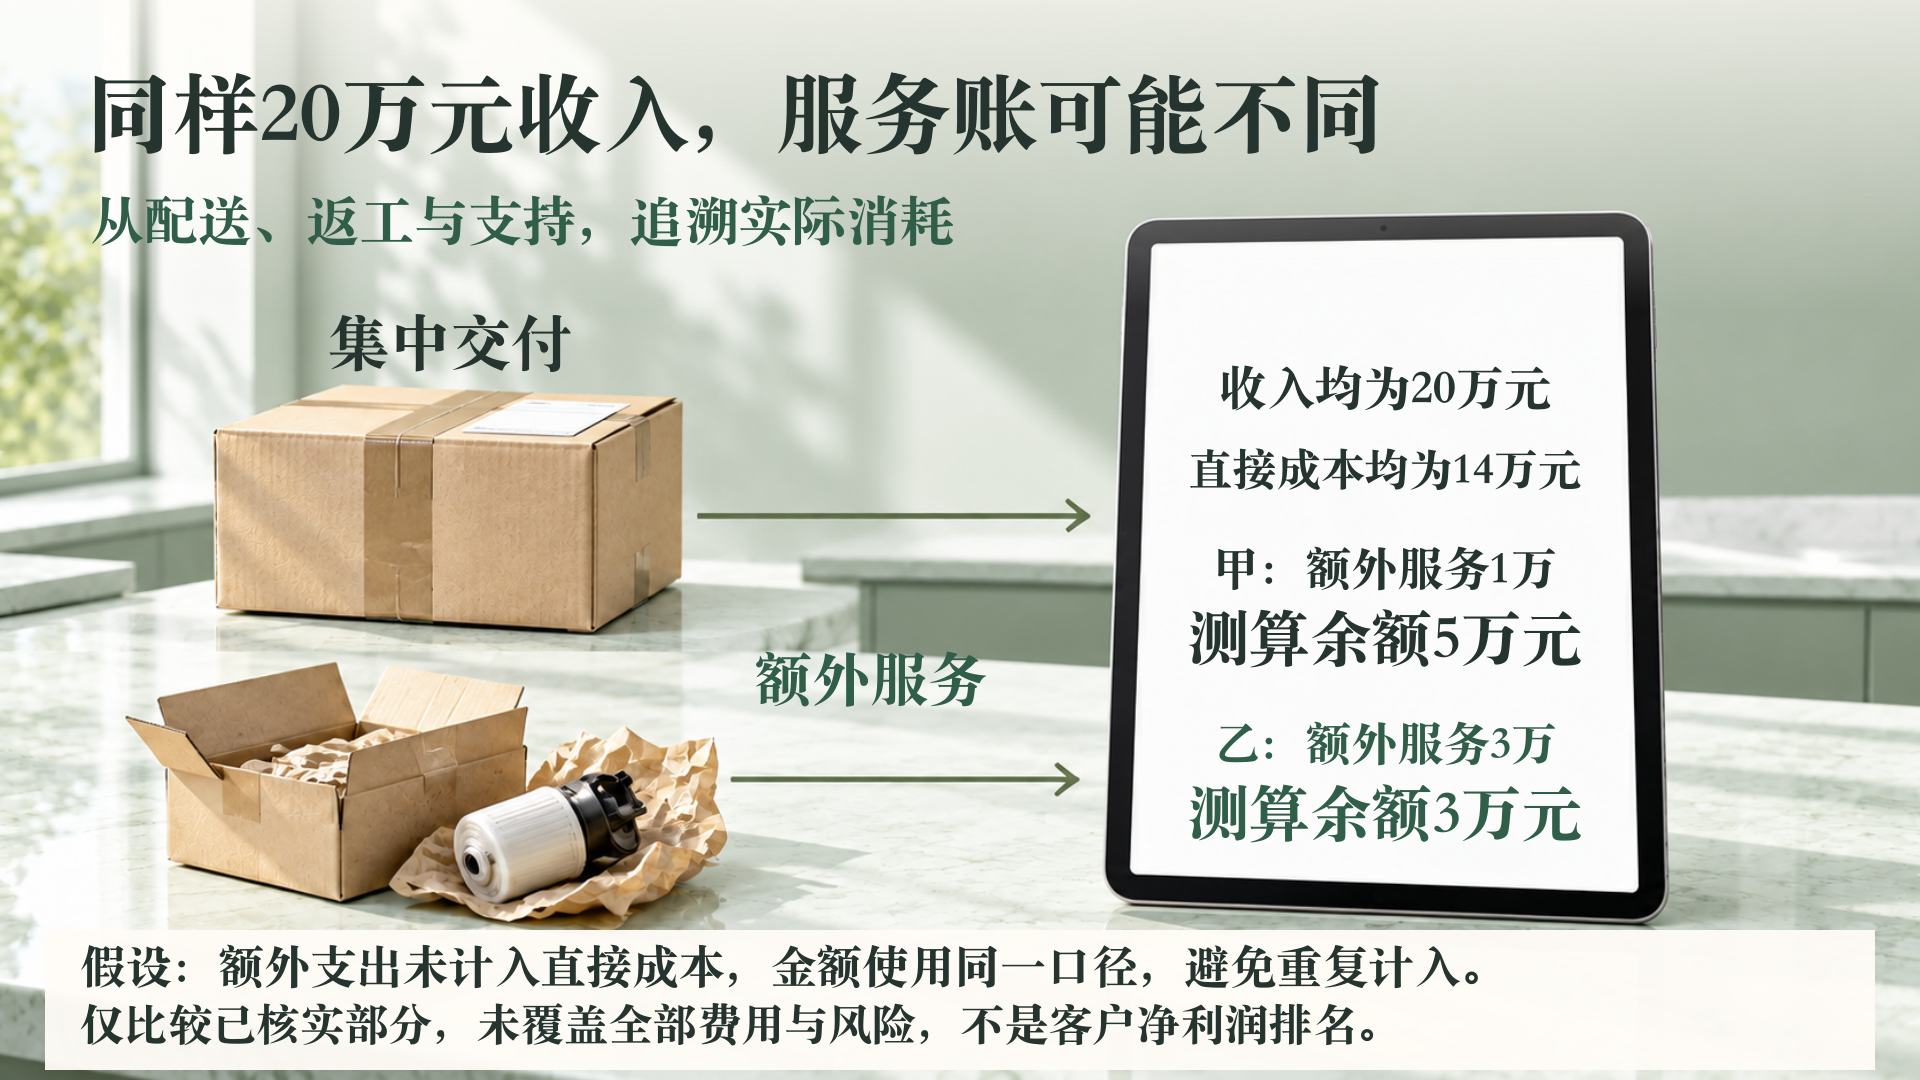
经营分析假设示意;具体数字与适用条件见本节正文,非真实客户案例。
先建活动记录,再谈分摊比例
可以先观察一小段完整服务周期,记录特殊配送次数、返工原因、额外支持时间、退换处理和临时改期。每条记录关联订单或服务单,注明由谁确认。对共用的仓库租金、客服基础班次等,不必为了算出一个精确数字立即分到每个客户。
如果确需分摊,先说明依据为什么与资源消耗有关,并测试换一种合理依据后结论是否改变。按件数、订单数、服务小时分配,可能得到不同结果。若稍改分配规则就从“最赚钱”变成“最亏”,应把不稳定性摆到老板面前,而不是选择最符合预期的算法。
对于免费服务、临时口头答应的协助,也应记录其目的和边界。费用没有单独开票,不意味着它没有占用团队;但不应把全部日常沟通都夸大为额外负担。
可以改服务条件,不必先改合作关系
分析后可讨论把零散配送集中到约定批次,把多次临时修改变成固定确认窗口,或者把标准服务与增值服务分开说明。先找到双方都能接受的流程,再讨论价格。服务变化涉及既有合同与承诺时,需要按约定协商,不可单方面减少应履行的义务。
例如,额外成本主要由企业反复发错货造成,应先改善拣配和确认;主要由客户每次少量紧急追加造成,可以商量最低批次或紧急服务安排。两种情况都表现为配送费用高,但处理方向相反。
销售人员可以补充市场与合作信息,财务给出可追溯数据,交付人员说明真实工作。由单一部门给客户贴标签,通常容易遗漏事实。
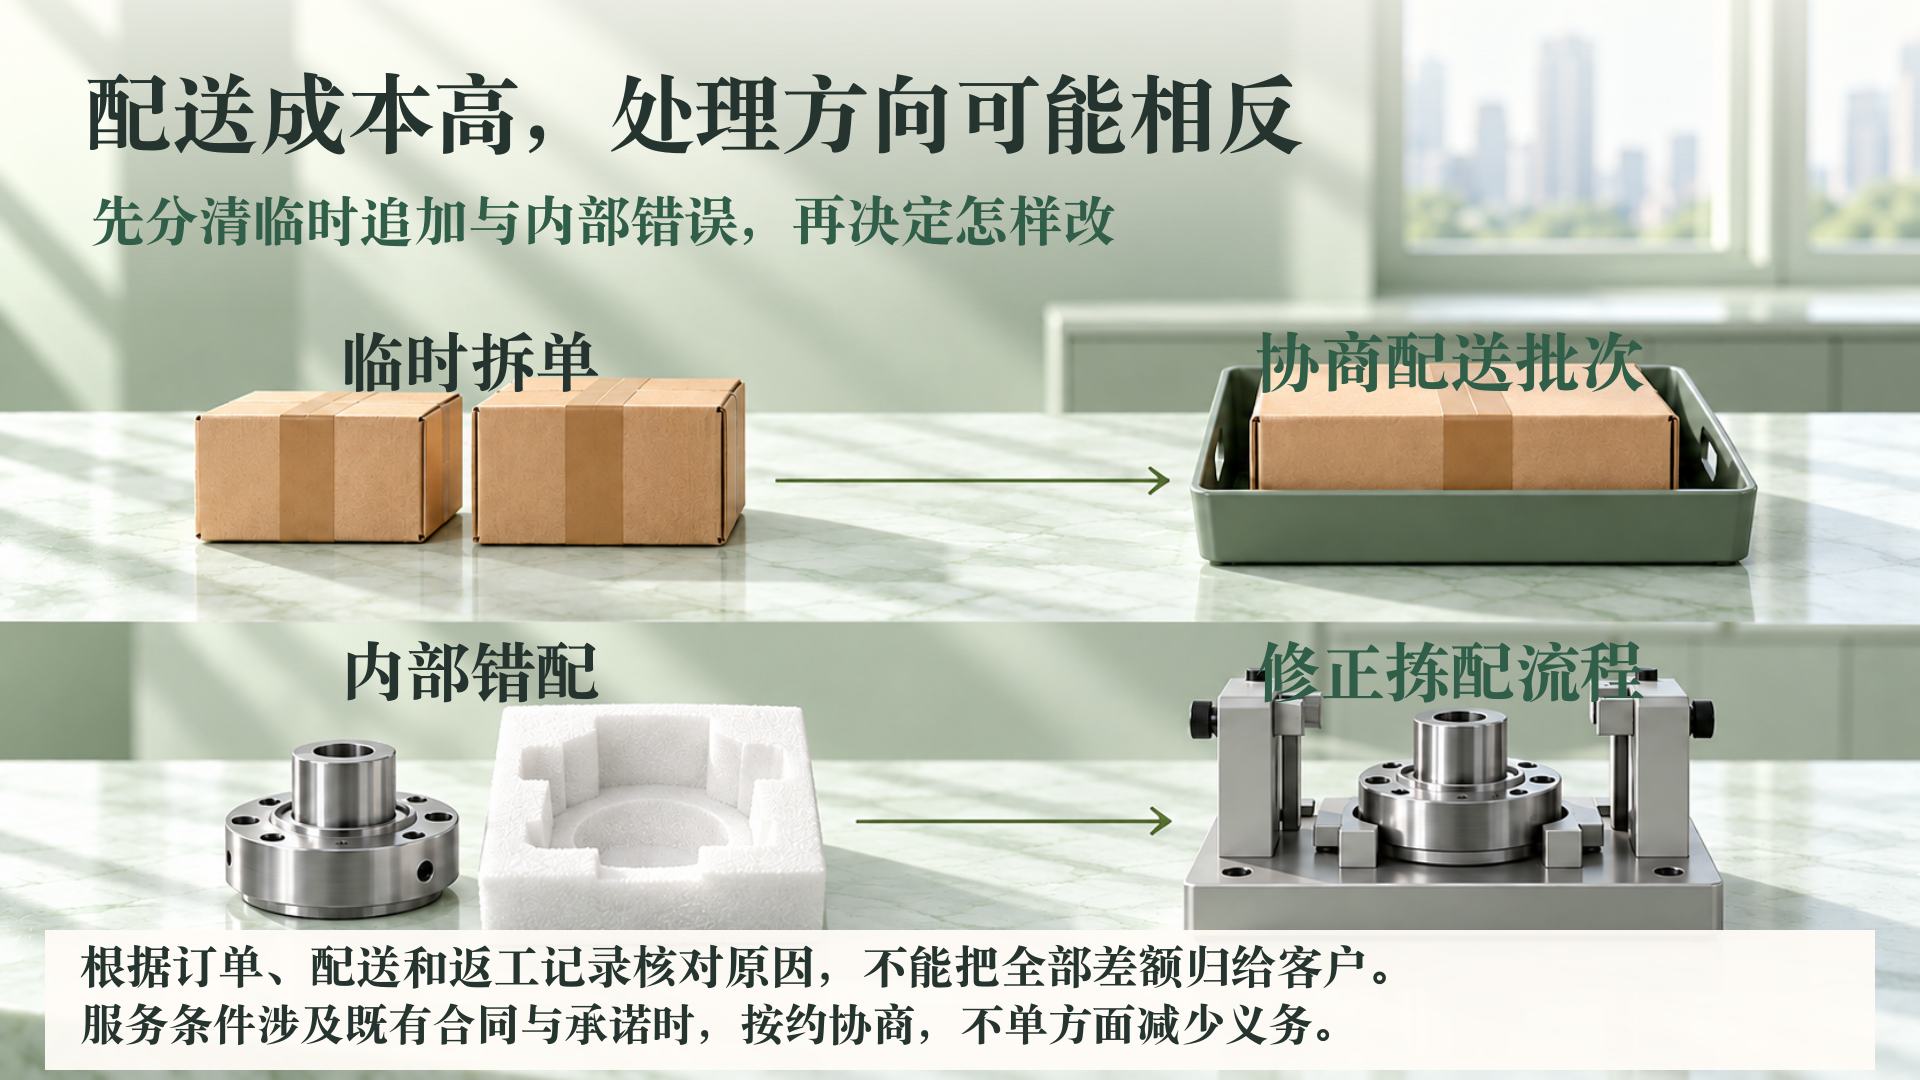
经营分析假设示意;具体数字与适用条件见本节正文,非真实客户案例。
先比较能核实的部分,留出不知道的部分
开始时不必给全部客户排完整名次。先找服务模式差异明显、业务记录相对完整的两三位客户,在相同期间做一次对照。选样不是为了证明某个人的判断,而是测试哪些记录真的能解释资源消耗。
如果配送费用只有总账金额,无法核实到具体订单,就先标“归属待核实”,不要按记忆分给最常被抱怨的客户。若退货是多个月前的订单,说明本次比较采用发生期还是订单归属期,并保持两边一致。比较期间不同,结论可能失真。
调整服务安排后,再观察一个完整周期,核实额外支出是否减少、承诺是否仍被履行、客户反馈是否变化。仅仅把费用从一个客户改分到另一个客户,不算经营改善。
把客户价值与本期测算分开写
客户可能带来稳定需求、产品改进反馈或新的行业机会。这些价值可以记录为定性判断,并说明证据与观察期限,不要编成一个看起来精确的未来收入。已签订单、明确需求与销售人员的乐观判断,应分开呈现。
回款条件也需要单列。账期长不必然等于坏客户,收入高也不保证现金及时到位。没有可靠信息时,将回款风险标为待核实,不能既在收入中做保守扣减,又用同一理由再扣一次成本。
经营讨论最终应形成一项可验证动作:调整哪个服务环节,谁与客户沟通,下一个完整周期比较什么。北京合立管理咨询有限公司可围绕经营账核算和共享财务总监服务,协助企业统一客户分析口径。咨询前准备脱敏订单、服务记录与成本归属说明,先让数字能够被解释。
资料与适用边界
参考资料仅支持管理方法背景;本文步骤和假设场景为独立经营分析,不是统一法规要求。
相关问题:订单都在催,先做单件利润高的那一单就对吗?(本地阅读建议,正式内链待真实发布URL确认)