客户提出降价,能不能答应,不能只看营业额还能剩多少。先算每卖一单留下多少贡献,再看需要增加的销量有没有交付和回款支撑。下面只讨论简化的经营测算,不涉及税款计算,也不是合立的真实客户案例。
先把“毛利看起来还行”换成同口径计算
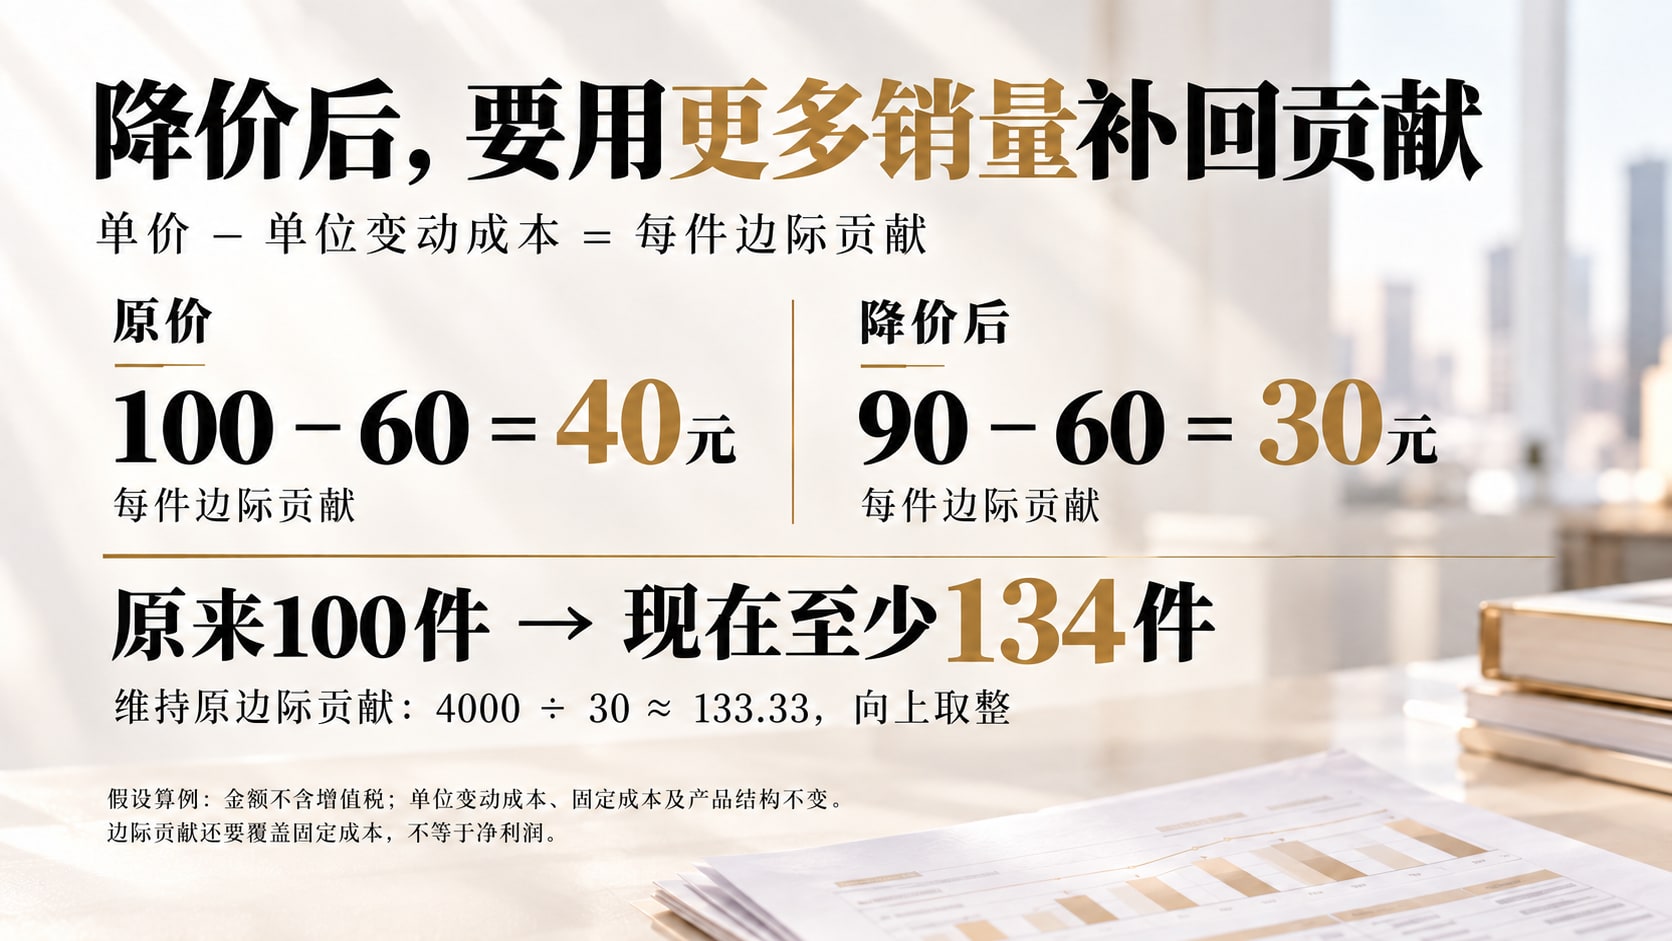
假设某种产品原销售单价100元,单位变动成本60元,月销量100件。这里的金额统一采用不含增值税口径;变动成本已经涵盖本例随销量变化的相关支出。原来的单位边际贡献是40元,月边际贡献合计4000元。边际贡献还要用于覆盖固定成本,不能直接称为净利润。
如果单价降到90元、单位变动成本仍为60元,每件留下的贡献就变成30元。要维持原来的4000元贡献,需要卖出4000÷30≈133.33件;按整件销售至少134件,比原来多34件。销量增加10%并不足以抵消这次降价。这只是本例的结果,不能推广成所有行业通用的比例。
财政部正式发布的《管理会计应用指引第401号——本量利分析》列明了单价、单位变动成本、业务量和固定成本之间的利润关系。[S1] 上面的计算是按该关系设计的假设算例,不是指引提供的行业数据。
算到134件,还要问能不能做到
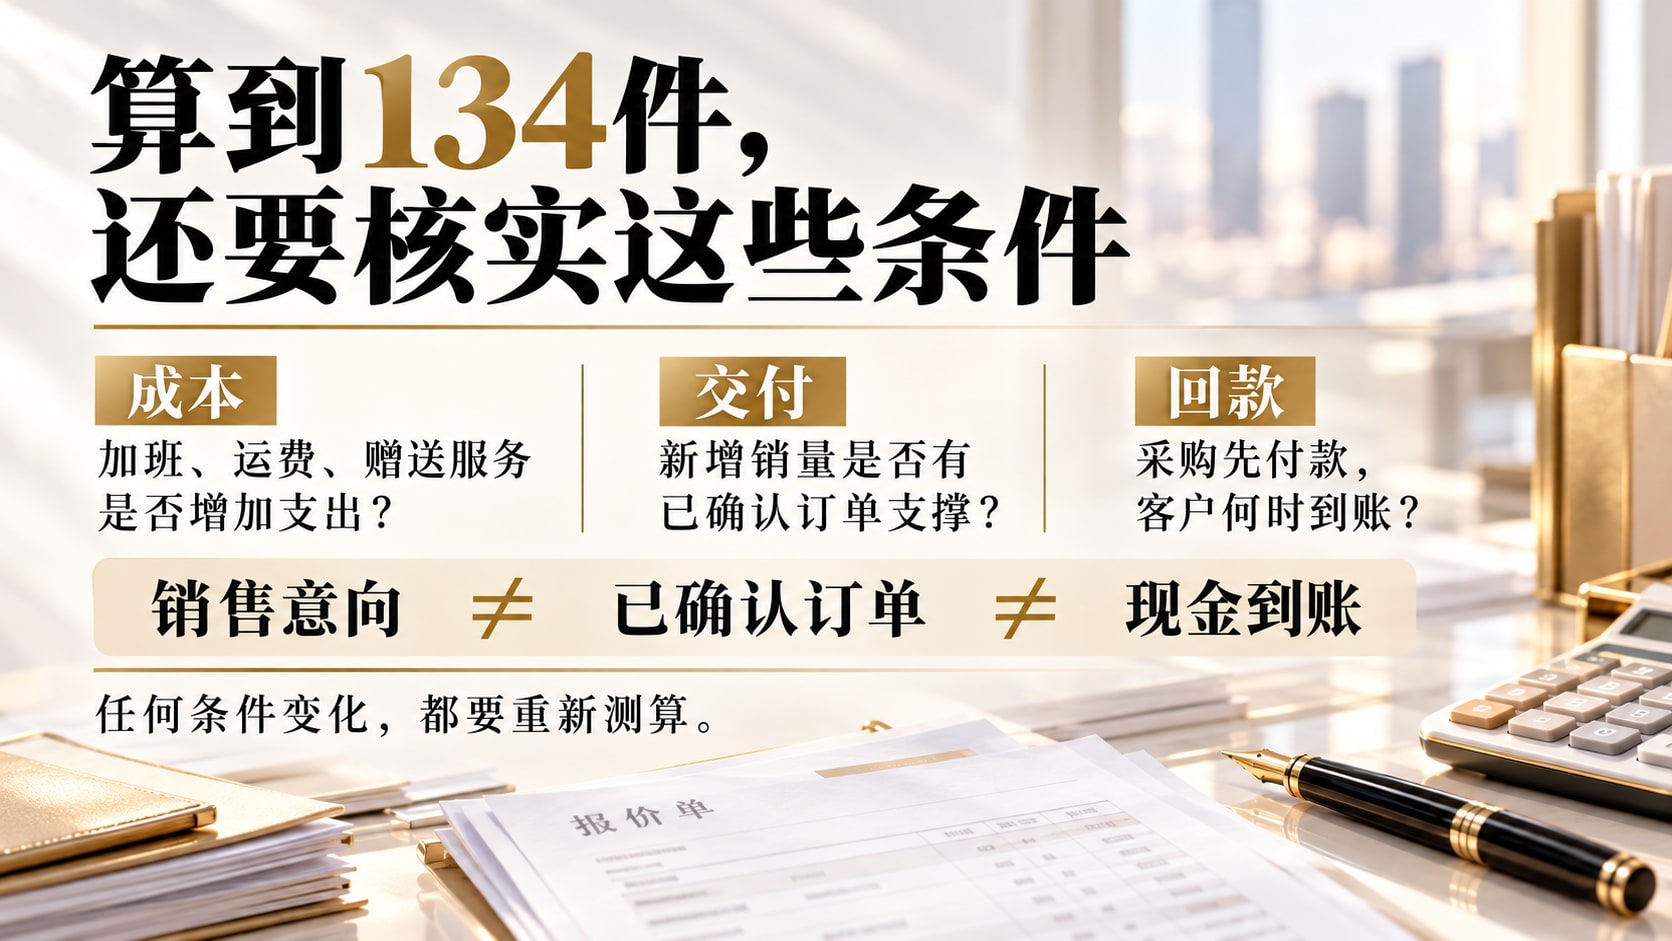
这个结果成立,需要固定成本不变、产品结构不变,并且新增订单真的能成交。如果加班、临时租场地或新增设备带来额外支出,就要重新计算。如果让价后还要赠送服务、承担更高运费,单位变动成本也可能改变。
还要单独检查收款。客户承诺“以后多买”,与已经确认的订单不是一回事;订单确认,又与按时到账不同。将已确认销量和预计销量分开列,不把销售意向当作可以立即安排支出的现金。采购是否需要提前付款、库存是否会增加,也应交给业务和财务共同核实。
报价前留下一张可复核的测算表
表中至少写清原价、新价、单位变动成本明细、原销量、目标销量、额外固定支出、预计付款时间与数据负责人。每次只改变一组条件:价格不变但延长账期,与直接降价,是两种不同的方案,应分别比较。数据不足的项目写“待确认”,不要为了把表填满而写零。
本周准备谈价格的老板,可以先选一个产品、一份真实报价,和财务确认成本范围,再请销售提供能够支撑新增销量的订单证据。若主要问题是产品、项目和费用归集不清,可进一步梳理经营账核算;如果经常需要跨销售、交付和资金做决策,可与北京合立管理咨询有限公司讨论共享财务总监服务的适配范围。是否接单仍由企业结合完整资料决定,不以本文算例代替审批。
参考资料
[S1] 管理会计应用指引第401号——本量利分析(营运管理正式附件);2017-09-29;PDF第9页,第401号第二条;第6–7页营运监控。