仓库里明明有货,为什么还在缺货?先把库存拆成三种数
库存总数,回答不了能不能交货
仓库账上有货,销售却说订单交不出去;采购还在补货,老板又觉得钱都压在库里。这几句话可能同时成立。先别急着给仓库定责,也别立刻要求全线降价清货。要核实的是:哪些货确实在库,哪些已经承诺给客户,哪些因质量、规格或手续暂时不能发。
账面数量、实物数量和可用数量,分别回答不同的问题。把它们混成一个库存余额,采购看不清该补什么,销售也可能把同一批货承诺两次。对北京中小商贸、制造及有备件库存的企业,第一步通常不是换系统,而是用一个货号把订单、库存状态和责任人接起来。
100件货,不代表还有100件可以卖
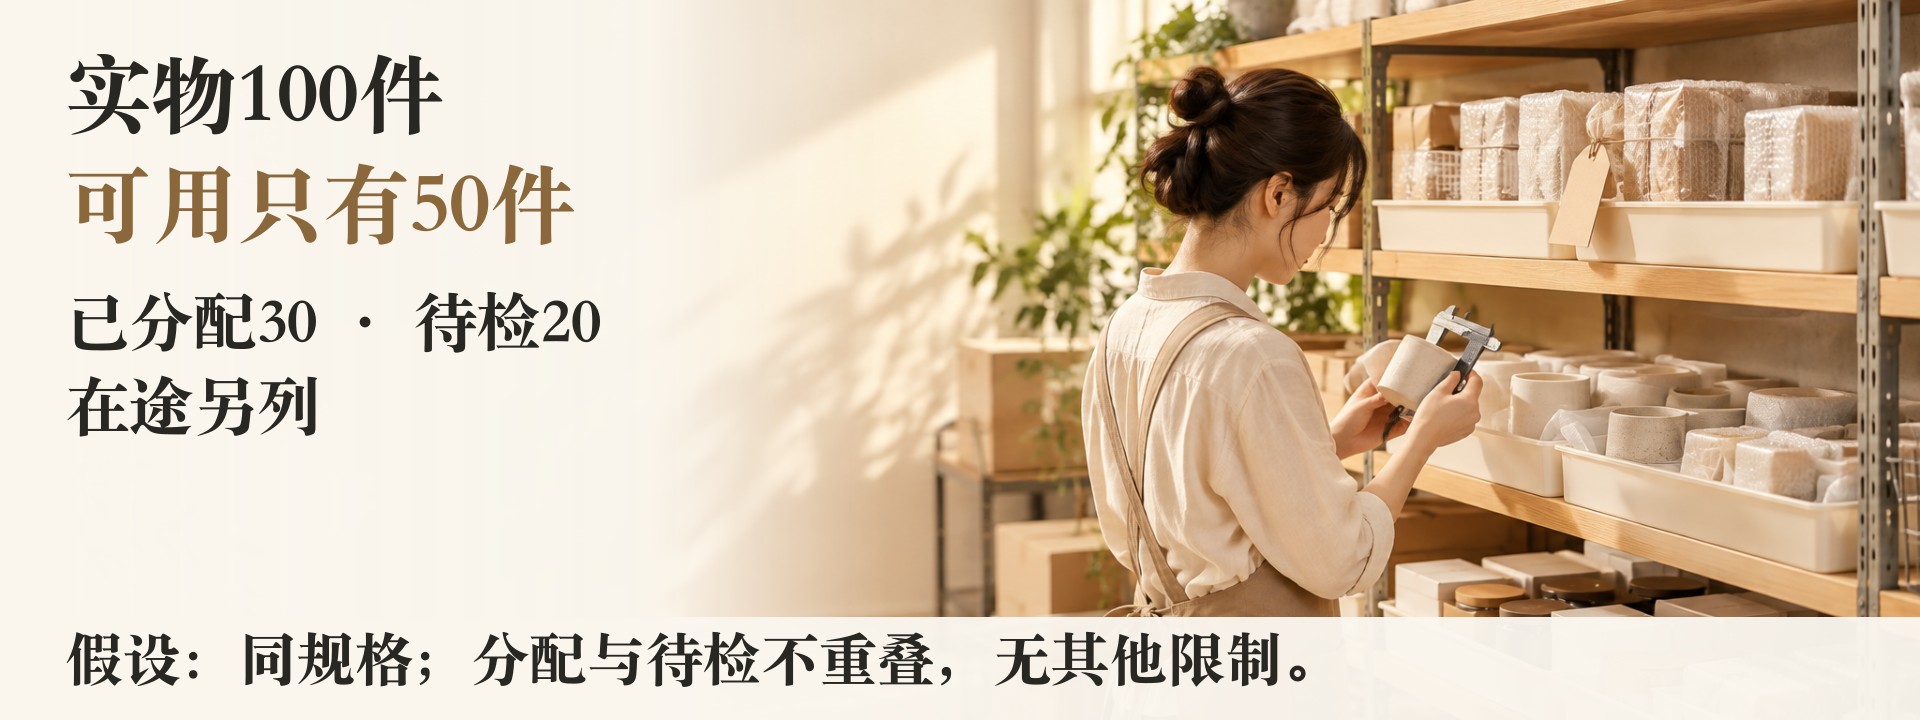
下面是假设场景,不是真实客户案例:某规格实物在库100件,其中30件已分配给确认订单,另有20件待检,且两部分没有重叠。若剩余货物没有其他限制,可自由分配的数量就是100-30-20=50件。
采购在途的40件不能直接加进今天可发货的50件。它们需要另列预计到货日、供应商确认状态以及到货后是否还要检验。若其中一批已延期,表上要同时保留原计划和最新确认,不能只改日期,让延误从记录中消失。
这只是经营排程口径,并非会计存货计价公式。已经分配给订单的货也不是“消失”了,只是从自由可用转为有明确去向;待检货未来可能恢复可用,也可能需要退换。三类状态应能互相转回,并留下依据。
先找错配,再谈积压
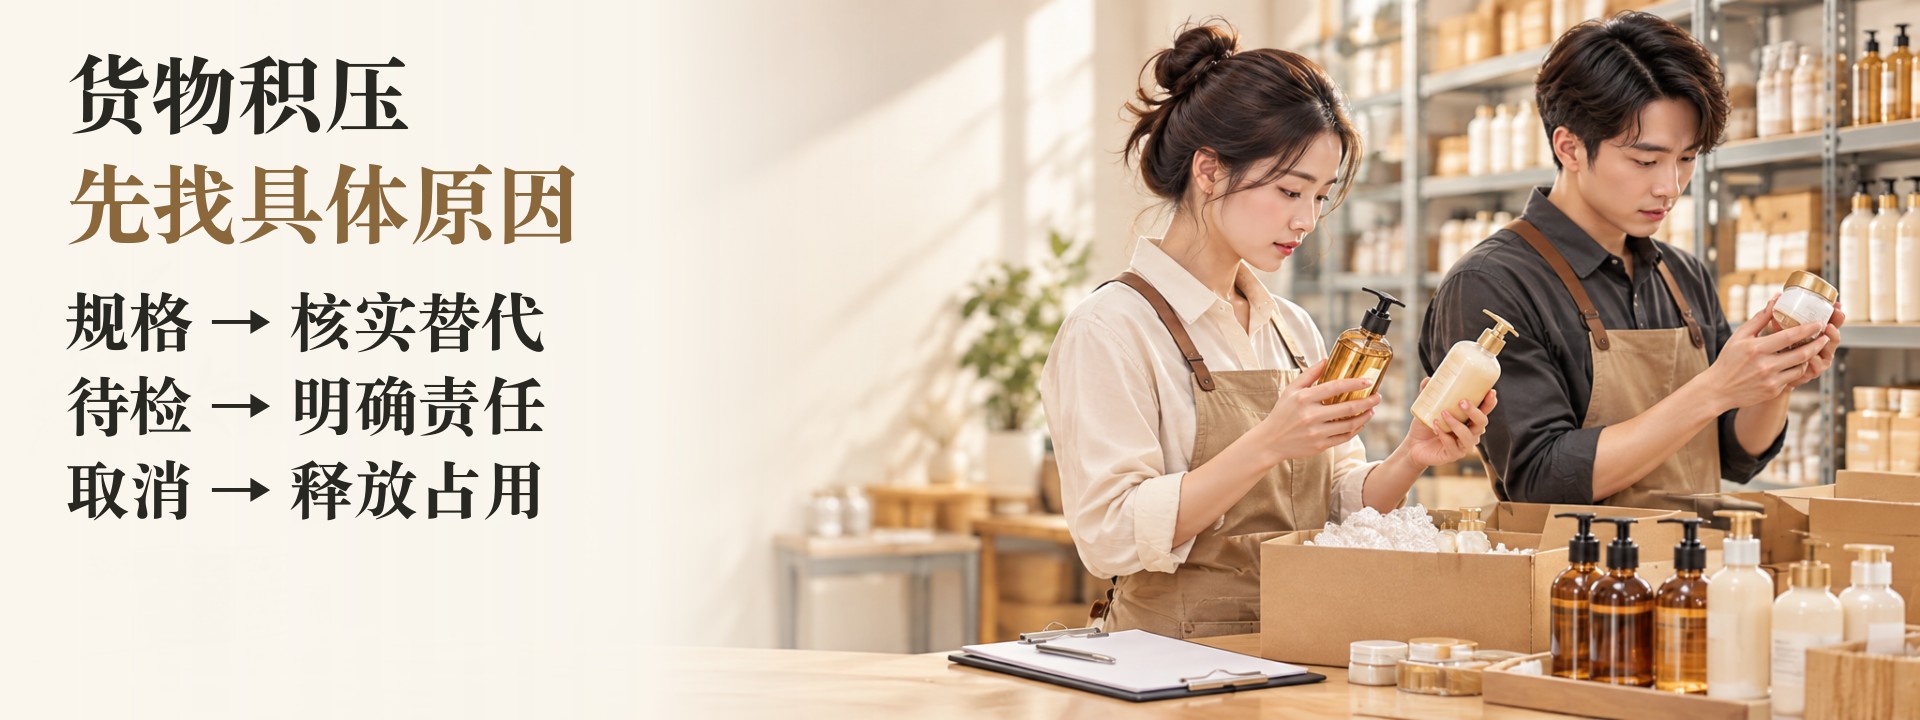
发现库存大,不一定意味着所有品种都该少买。可能是旧规格积压,新规格短缺;可能总量够,但交货地点不对;也可能畅销件已经被订单占用,系统却没有显示。
可以先选金额较大、近期发生缺货投诉或长期没有出库的货号,逐项核对规格、批次、库位、可用状态、在手订单和最近一次真实出库。不能仅用“多少天没动”决定报废或降价:有的备件承担保障用途,有的季节性商品尚未进入销售窗口,有的只是记录漏了。
财务可以提供资金占用和历史出库信息,销售补充可证实的需求,仓库确认实物,采购核对可取消或可调整的订单。讨论的落点应当是一条具体处置安排,而不是笼统要求“提高周转”。
一轮盘点之后,要留下可执行的安排
对确有稳定需求但暂时买多的货,先核对补货计划能否延后;对规格替代导致的旧货,确认客户是否接受替代,以及改造、退换的成本与责任;对存在质量问题的货,单列隔离和处理流程,不用促销把问题转给客户。
每一项安排写清货号、数量、理由、负责人、完成日期和确认凭证。譬如“暂停下一批采购”还不够,需要说明是哪张采购单、供应商是否接受、会不会产生违约费用。涉及合同责任、减值或报废会计处理,应另交有资质的专业人员结合事实判断。
复查时看的是动作有没有改变库存结构:释放了多少原被占用的货,处理了多少待检问题,调整了哪些采购承诺。没有订单或市场证据,不要把销售人员一句“应该能卖掉”写成确定需求。
先约定谁有权改变库存状态
把货从待检改成可发、把订单占用释放、把在途改成入库,都应有对应的确认人和依据。销售不能因为客户催得急自行放行待检品,仓库也不能因为订单暂时没有出库就把占用抹掉。交接时若只有口头通知,先补一个简短的状态变更记录。试行结束后,检查重复承诺和临时找货是否减少,而不是只看表格有没有填满。
让采购和销售用同一张底表
建议从一个库、一个品类试行:每行保留唯一货号、实物数量、已分配数量、受限数量、自由可用数量、在途到货日及更新时间。已分配和受限之间如果可能重叠,先按货物明细标记,不能简单相加扣除。
每天发生出入库、订单取消或检验放行后更新;每周集中核对异常货号。刷新频率取决于业务变化速度,不必让所有商品都用同样的人工核查强度。表格能追溯到单据,比漂亮但无法核实的库存大屏更有用。
财政部《企业内部控制应用指引第8号——资产管理》将存货记录、盘点和采购生产销售计划联系起来。本文据此提出管理分析方法,不把相关指引当作所有小企业一律适用的强制操作清单。北京合立管理咨询有限公司可围绕经营账核算和经营管家服务,协助梳理库存口径与部门衔接。准备咨询时,先整理一份脱敏货号清单和对应订单状态,会比只提供库存总额更便于讨论。
参考依据:财政部:企业内部控制配套指引(第7号采购业务、第8号资产管理)(核验:2026-10-16)。本文包含AI辅助创作,发布时需按平台流程声明;尚未发布。