经营分析会结束后,如果销售、交付和财务都不知道下一步要改变什么,报表再完整也难发挥作用。可以先把会议目标缩小:围绕本期需要处理的异常,明确事实、解释、选择和责任人。本文提供一种内部管理安排,不是要求企业照搬的强制会议制度。
会前把“数字不同”与“经营变了”分开
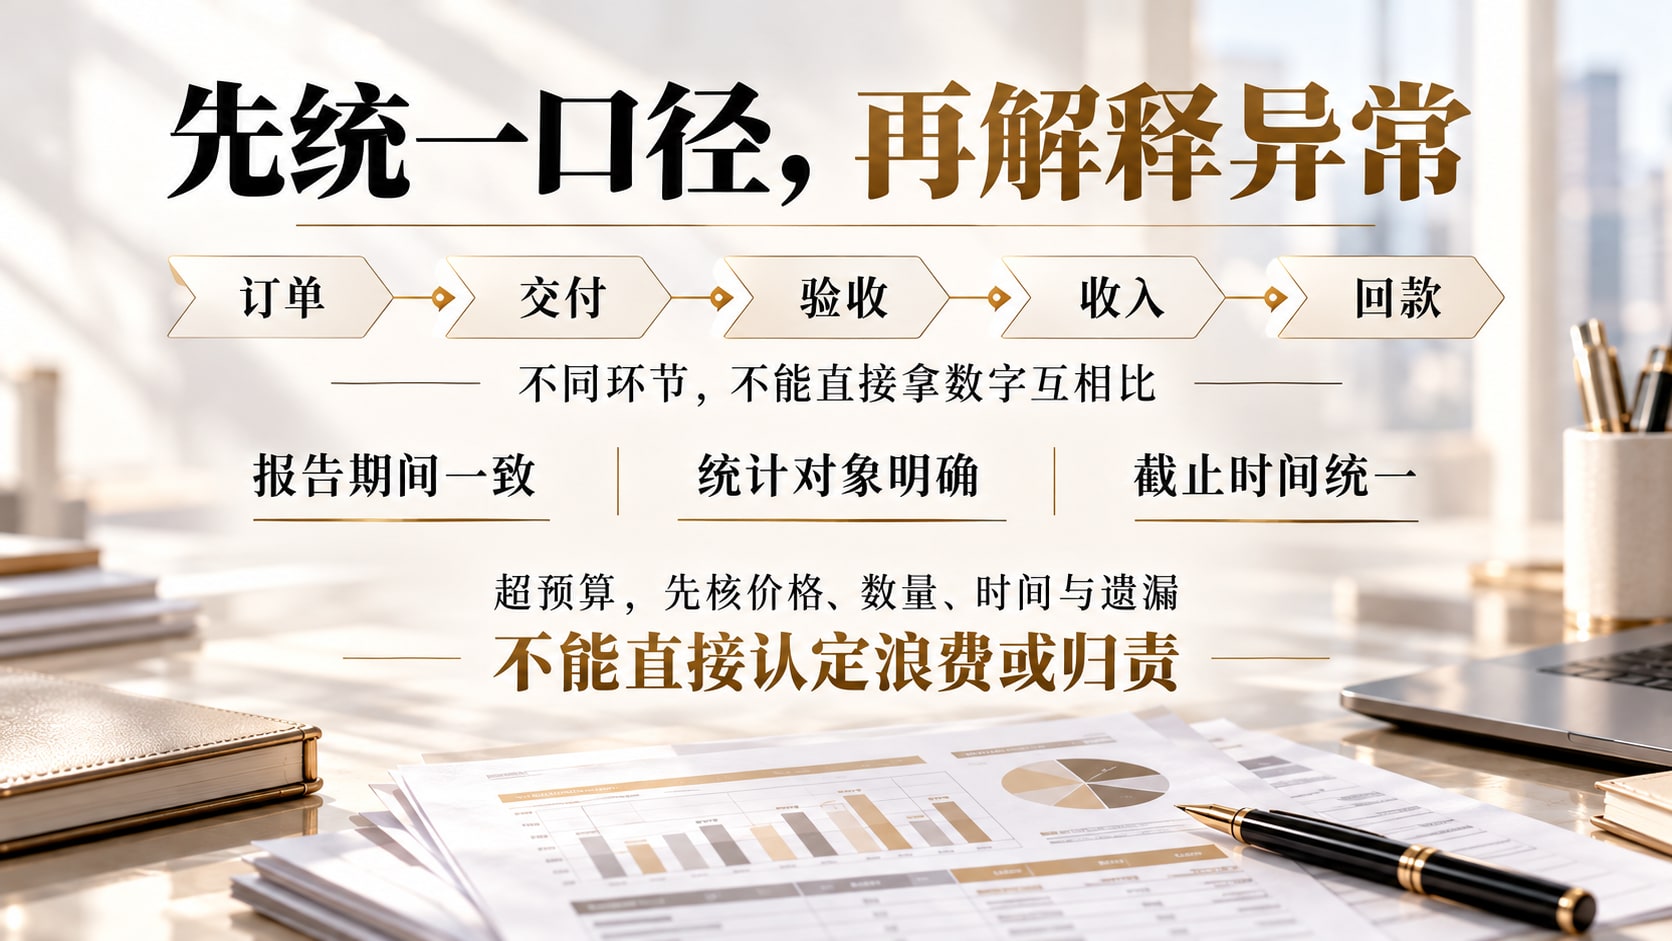
销售说订单增长,财务说收入没增长,两句话可能都是真的:订单、交付、验收、收入和回款处在不同环节。开会前先统一报告期间、统计对象和截止时间,再检查是否有跨期、漏记、重复或尚未确认的信息。口径没有统一,现场争论通常不会得到有效结论。
对于每个异常,准备一条能追溯的证据和一个尚待确认的问题。例如,实际支出超过预算,应先辨认是价格上涨、采购数量变化、执行时间提前,还是原始预算遗漏。这里的拆分是分析建议,不能看到“超预算”就直接认定浪费,更不能未经核实归责给某位员工。
财政部《管理会计应用指引第801号——企业管理会计报告》将报告定位为服务内部决策的信息,并要求经营分析关注差异原因和后续措施。[S3] 因此,报告对象想决定什么,应当影响报告选哪些内容,而不是把所有能导出的表都搬进会议。
一项异常,留下一个可检验的行动
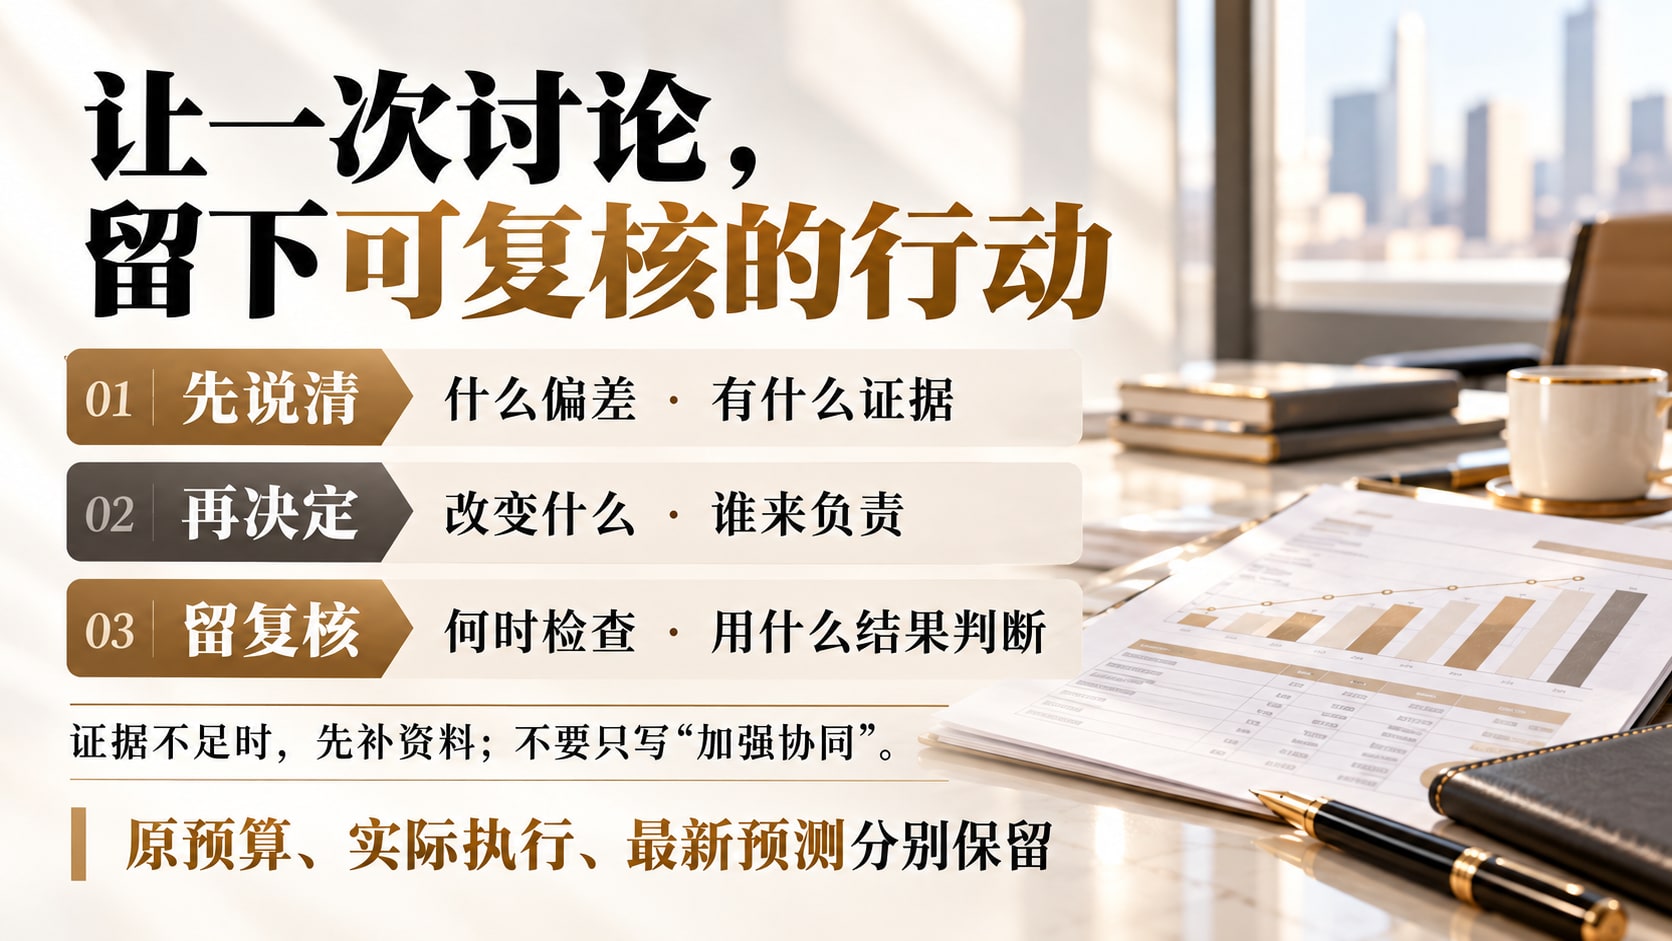
可以用这样的行动记录:“发现什么偏差;依据是什么;准备改变什么;谁负责;何时复核;用什么结果判断。”不是每项异常都立即执行整改。证据不足时,行动可以是补齐验收记录或核对供应商报价,同时写明返回日期。
假设某项目交付推迟,销售认为是客户需求变化,交付认为是内部排期冲突。这是用于说明方法的假设场景。先按变更记录和排期表核实原因,再决定调整承诺、配置资源或讨论合同范围。只写“加强协同”,下次会议仍无法知道问题有没有改善。
预测可以更新,原预算不能悄悄抹掉
会议中有了新信息,可以更新经营预测,但应保留原预算、实际执行和最新预测的区别。财政部第200号预算管理指引要求预算调整遵循明确条件和程序;第201号滚动预算指引也强调可靠的基础数据。[S4] 把原预算直接改成实际发生数,会丢掉分析差异的参照,无法说明企业究竟是执行变化,还是判断变化。
下次会议先回看上次行动。已完成的写证据,未完成的说明障碍,需要变更的留下决定人和依据。报表缺数就列数据责任人,不靠口头记忆补齐。暂时没有统一系统,也可从一份受控的行动清单开始,关键是版本明确、访问范围合适、有人维护。
北京合立管理咨询有限公司的共享财务总监、经营管家服务可围绕经营分析和跨部门协作讨论具体需求。咨询前可先整理一份去掉客户及员工身份信息的会议议程,并写出最希望解决的决策问题;不必先采购新系统,也不承诺靠一次会议就提高利润。
参考资料
[S3] 管理会计应用指引第801号——企业管理会计报告;2017-09-29;第1–3页,第2、5、17、21条。
[S4] 管理会计应用指引第200、201号——预算管理与滚动预算;2017-09-29;第5页第23、24条;第7–9页第201号。