项目总在“顺便加一点”,老板怎样看见被吃掉的交付利润?
不是每次加需求都收费,但每次都要看得见
客户说“顺便再补一个版本”,团队觉得半天就能做完。几轮之后,项目还在继续,原计划安排给下一单的人却一直抽不出来。老板这时只问合同金额和已付外包费,往往看不到内部交付时间已经改变。
先把新增工作与原来承诺的交付物分开记录,再判断是否收费。免费协助可以是一项明确的经营选择,不能因为没有报价就没有成本。本文讨论服务型、项目型中小企业的内部经营分析,不对具体合同是否构成变更作法律判断,也不把所有新增需求都认定为客户责任。
80小时变成110小时,变化发生在哪里
举一个假设场景:项目服务收入按统一口径计为3万元,原预计内部交付80小时,内部管理测算费率为每小时200元,另有外部直接支出4000元。原测算剩余为30000-80×200-4000=10000元。若新增需求增加30小时,收入和其他支出暂不变,剩余降为4000元。
这里的每小时200元是明确假设的内部资源计价,不代表每多做一小时就多付200元现金。1万元与4000元都是用于比较的项目测算余额,并非财务报表净利润;还未覆盖企业层面的其他费用、税费及可能的风险。示例要说明的是资源消耗改变了,不是给所有企业统一设定工时单价。
实际填表时,把30小时进一步拆开:客户新增内容、原成果返工、内部沟通重复,以及最初估算遗漏。原因不同,下一步不同。原来就承诺的工作不能为了让项目数字好看被改写成追加需求。
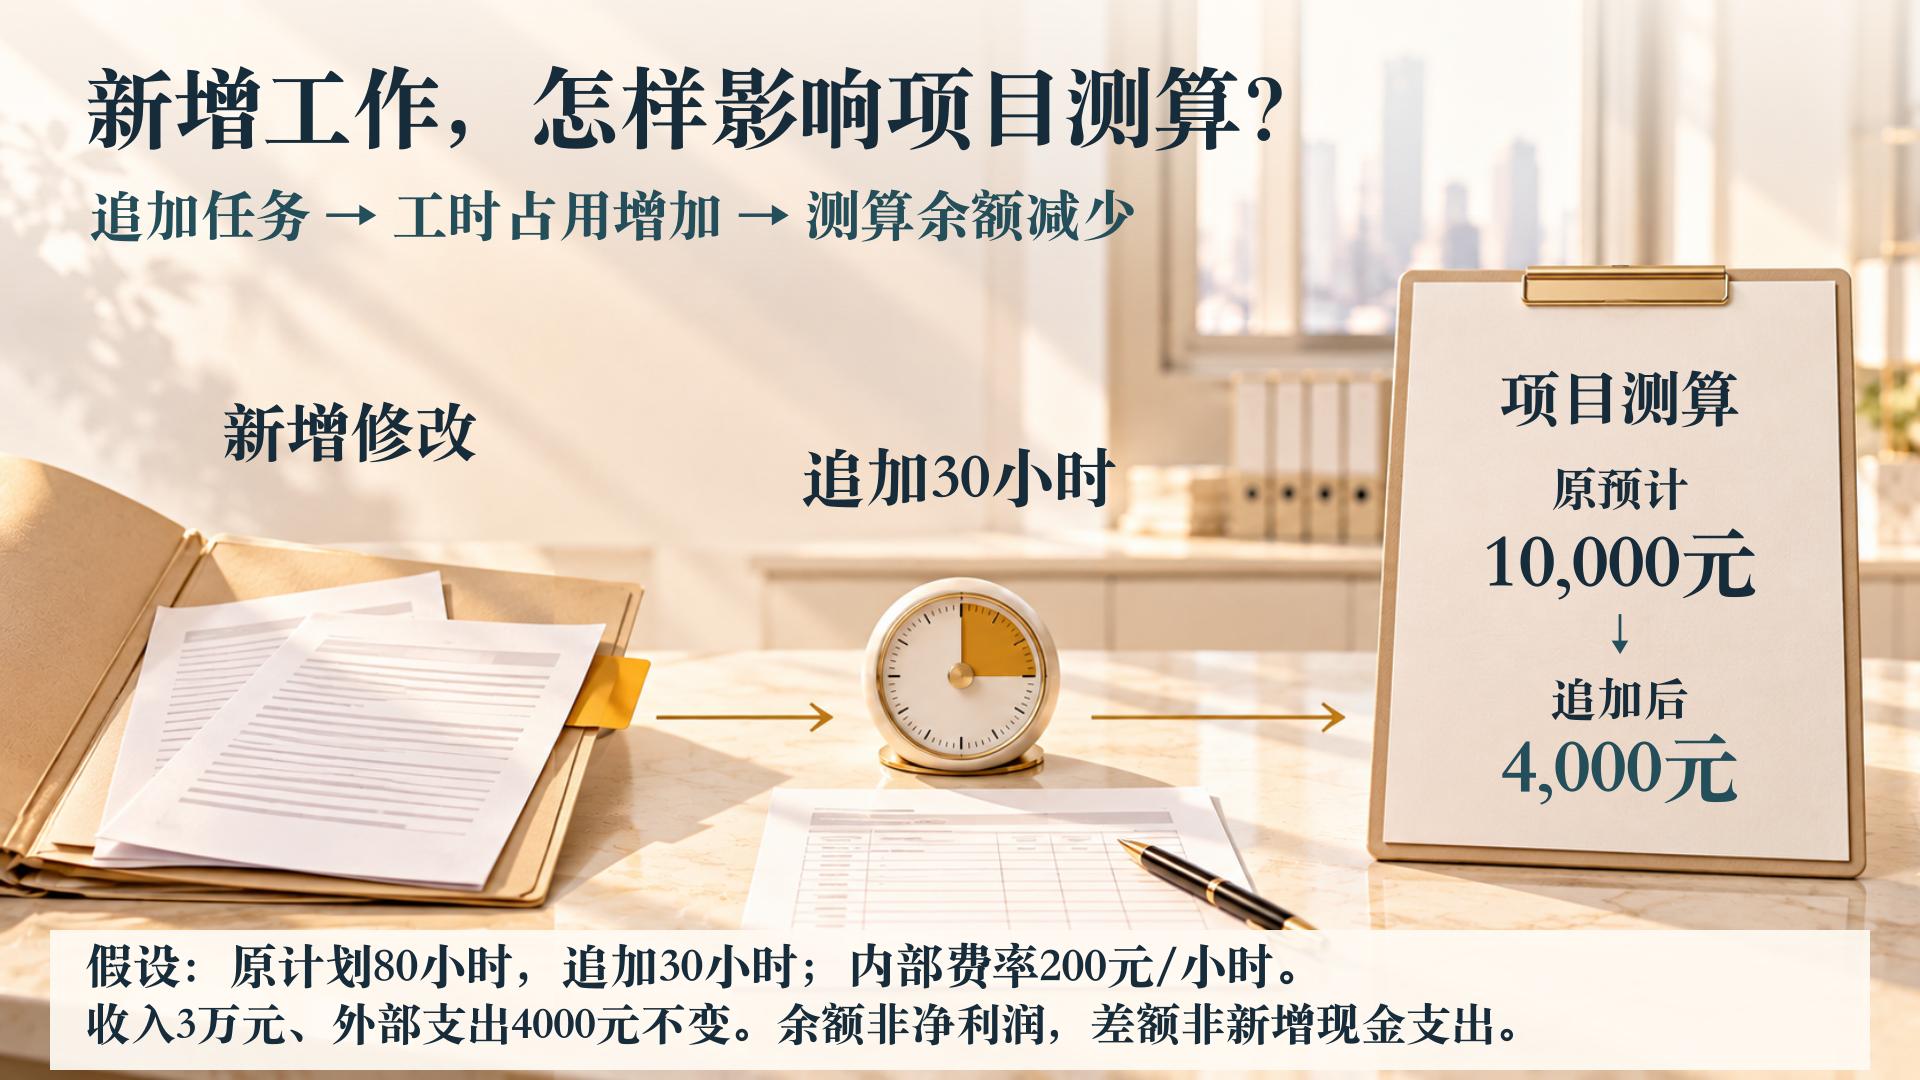
经营分析假设示意;具体数字与适用条件见本节正文,非真实客户案例。
记录工作包,比记录一句“支持客户”有用
选一个正在交付的项目,逐项列出原交付物、验收标准、计划工时、已投入时间、尚需时间和新增请求。描述要能让没有参加会议的人看懂,例如“新增一个地区的分析口径”,而不是“优化方案”。同一活动不要被项目经理和执行人员重复计时。
尚需时间特别容易被忽略。一个人已经投入了40小时,并不代表任务还剩原计划中的10小时;新资料到来后,可能还要30小时。可以保留最初估计,另列最新预计,说明变化原因。数据不确定时用区间,并写出哪个条件会让工作量靠近上限。
工时记录的目的不是追踪每一分钟。先覆盖金额较大、反复改动、占用关键人员的项目,用足以支持排程和报价的粒度即可。不要把每次内部讨论都拆成大量填表动作,导致记录本身挤占交付。
决定之前,把三种安排摆到同一页
遇到新需求,可以讨论原范围内替换内容、分阶段交付、增加预算与资源等安排。客户急需一个分析表,也许可以暂缓另一项非关键成果;如果必须同时增加工作,就应重新核实工期、责任与商业条件。不能只让项目组“想办法挤一挤”,却仍承诺原日期。
沟通时先说清新请求带来的工作变化,再给可以执行的选择。用书面方式保留双方确认的范围、版本和时间;具体合同变更的有效性,应由适当专业人员结合合同处理。内部审批也要留痕:谁决定免费支持,基于什么理由,最多投入多少资源,何时复看。
关系维护、示范项目、后续合作都可能是考虑因素,但不能把尚未签约的未来收入填成已确定补偿。即使选择吸收成本,也应让经营报表看见这次投入。
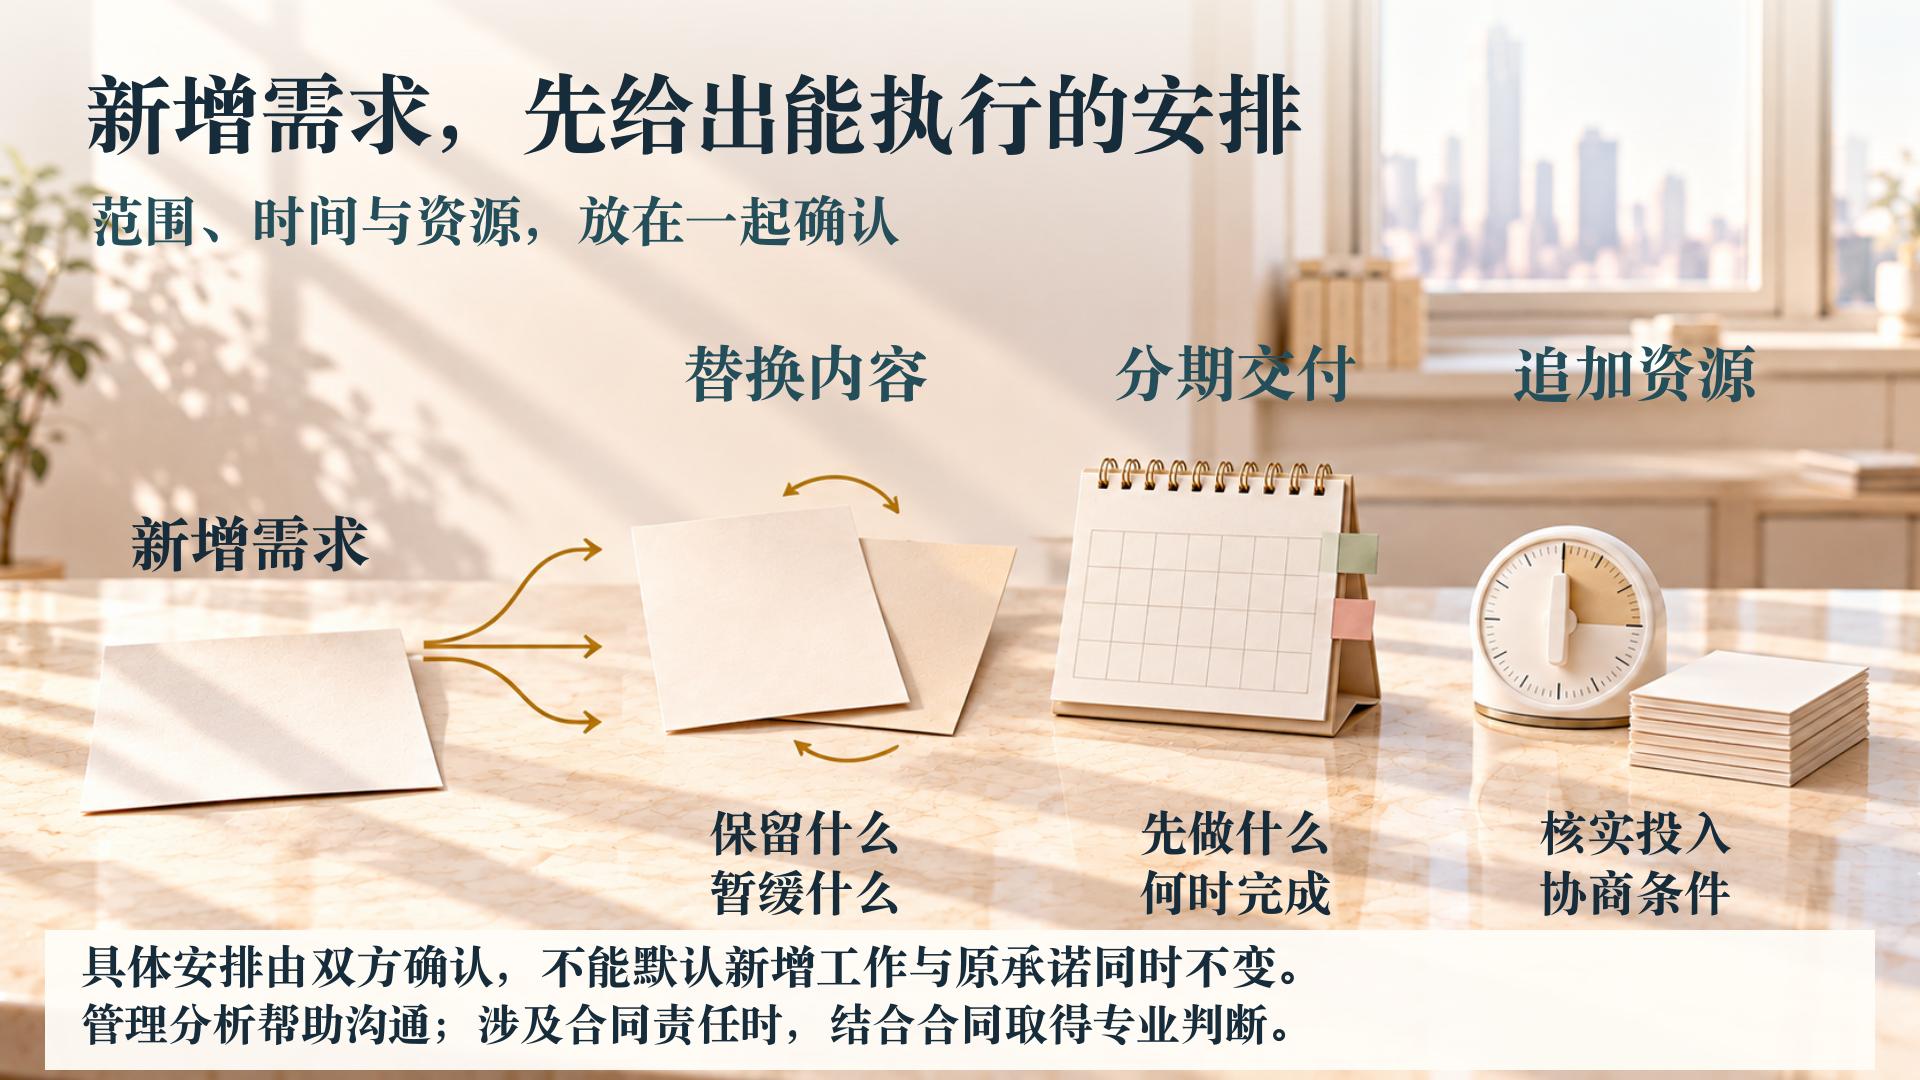
经营分析假设示意;具体数字与适用条件见本节正文,非真实客户案例。
先把一次变更走完,再决定要不要上系统
试行时,可以从最近一项追加请求开始:项目负责人写清新增交付物,执行人员估计剩余工作,财务确认原预算与已发生支出,商业负责人决定吸收、替换或重新协商。不要先建几十个字段,却没有人负责作决定。
对已经开展但尚未确认的工作,单列实际投入和待确认事项,不能为了获得漂亮的利润数将其删掉。项目尚未结束时,保留预计范围,不必假装最终成本已经确定。数据每更新一次,写明依据发生了什么变化。
如果同一份工时记录既用于项目测算又用于人员考核,要提前解释用途和规则,避免员工因担心超时被追责而少报。真实记录比符合预算的记录更有价值。
完工复盘别只追问谁超时
项目结束后,比较原计划、最后预计和实际投入。若多次偏差来自同一类资料不完整,下次报价与启动条件就应增加资料清单;若某成果频繁返工,核对验收标准与中间确认环节;若原因是内部技能短板,应该改培训或分工,而不是一律向客户加价。
还要区分高峰期与闲置期。关键人员正在排队交付时,追加工作可能挤掉另一项有明确需求的任务;暂时没有其他任务时,机会成本又不同。不要给所有小时机械套同一个“损失额”,更不能把同一笔工资和内部工时测算重复扣两次。
北京合立管理咨询有限公司的经营账核算、经营管家服务,可围绕项目口径和经营复盘展开。准备讨论时,整理一份脱敏的原范围、变更记录与工时对照,比只提供一张项目收款表更便于判断。
资料与适用边界
参考资料仅支持管理方法背景;本文步骤和假设场景为独立经营分析,不是统一法规要求。
相关问题:收入最大的客户,为什么未必最值得继续加服务?(本地阅读建议,正式内链待真实发布URL确认)