应收账款一直催不动,先查哪一段出了问题?
先把“欠款”拆成能处理的问题
应收账款催不动,不一定是电话打得不够多。可能是交付没有完成、验收资料还缺一页、对账口径不一致,也可能是付款已经到期而客户迟迟没有安排。几种情况需要不同的人处理。如果全部交给财务重复发消息,业务缺口不会因此消失。
建议先把每笔款对应到合同、交付、验收、对账、付款条件和实际到账记录。管理上要回答的是:现在卡在哪个环节,缺什么证据,谁能推动下一步。本文讨论企业内部协作方法,不判断具体债权是否成立,也不提供诉讼时效或追偿结论。
账龄与逾期不是同一把尺子
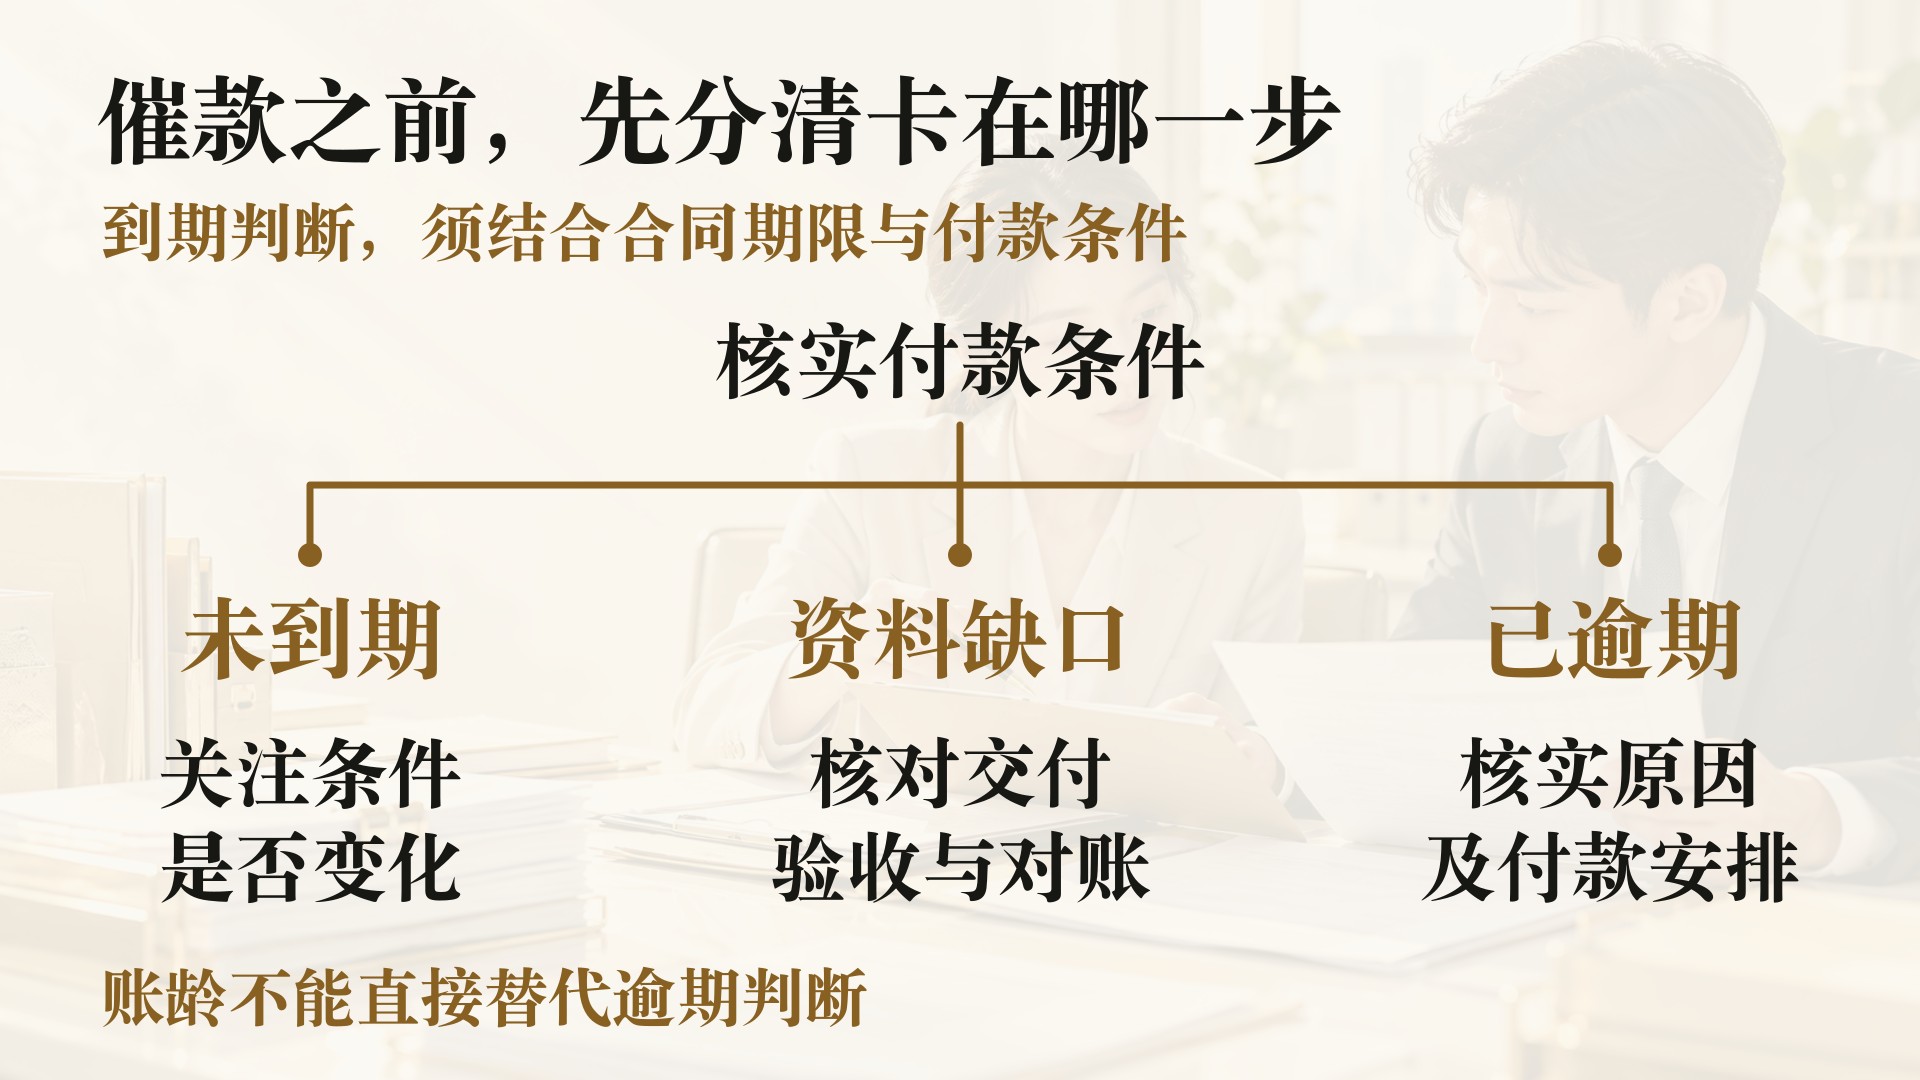
账龄反映一笔应收款按所选口径存在了多久;逾期则要结合合同约定的付款期限和条件判断。内部报表可以同时保留记账日期、合同到期日、预计收款日,不能用一个“天数”替代全部信息。数据来源不同,还应注明统计截至哪一天。
举一个假设场景:同样是账面挂了较长时间的两笔款,一笔约定验收后付款,但验收资料尚未齐备;另一笔已经满足付款条件且超过约定日期。它们都值得关注,处理动作却不相同。前者先查交付和资料,后者核实欠款原因与付款安排。这不是对真实客户的描述。
也不要把“未到期”理解为完全不用管理。如果交付节点持续推迟、对方反复修改对账口径,预计回款就可能变化。提前发现变化,是为了更新经营安排,而不是提前给客户贴上坏账标签。
一张跟进表,先让资料接得上
可以从近期需要收回的几笔款开始,不必一上来重做全部系统。每行写清客户代号、合同或订单编号、未收金额、付款条件、资料缺口、上次沟通结果、下次行动和责任人。对外沟通中含个人信息的内容应限制访问,不把完整合同和流水放进公共群。
表内金额应能与财务记录核对,阶段信息由销售或交付提供。若业务说“已经交付”,财务应能找到对应记录;若客户说“还没验收”,就记录争议点和待补材料,而不是简单把预计收款日向后改。对账差异没有解释清楚前,不要为了让报表一致就直接改账。
跟进表中的预计收款日是管理判断,不等于客户承诺。最好分别标明“合同约定”“客户已确认”“内部估计”,保留最近更新时间。这样老板安排付款时,才知道哪些流入有依据,哪些仍有不确定性。
销售、交付、财务各自接住什么
财政部发布的企业内部控制配套指引中,第9号销售业务指引区分了销售催收与财会资金结算、监督回收的职责,并强调保留记录、核对往来。[R1] 这里引用的是职责协作思路,不是说所有小企业必须照搬大型企业的组织架构。
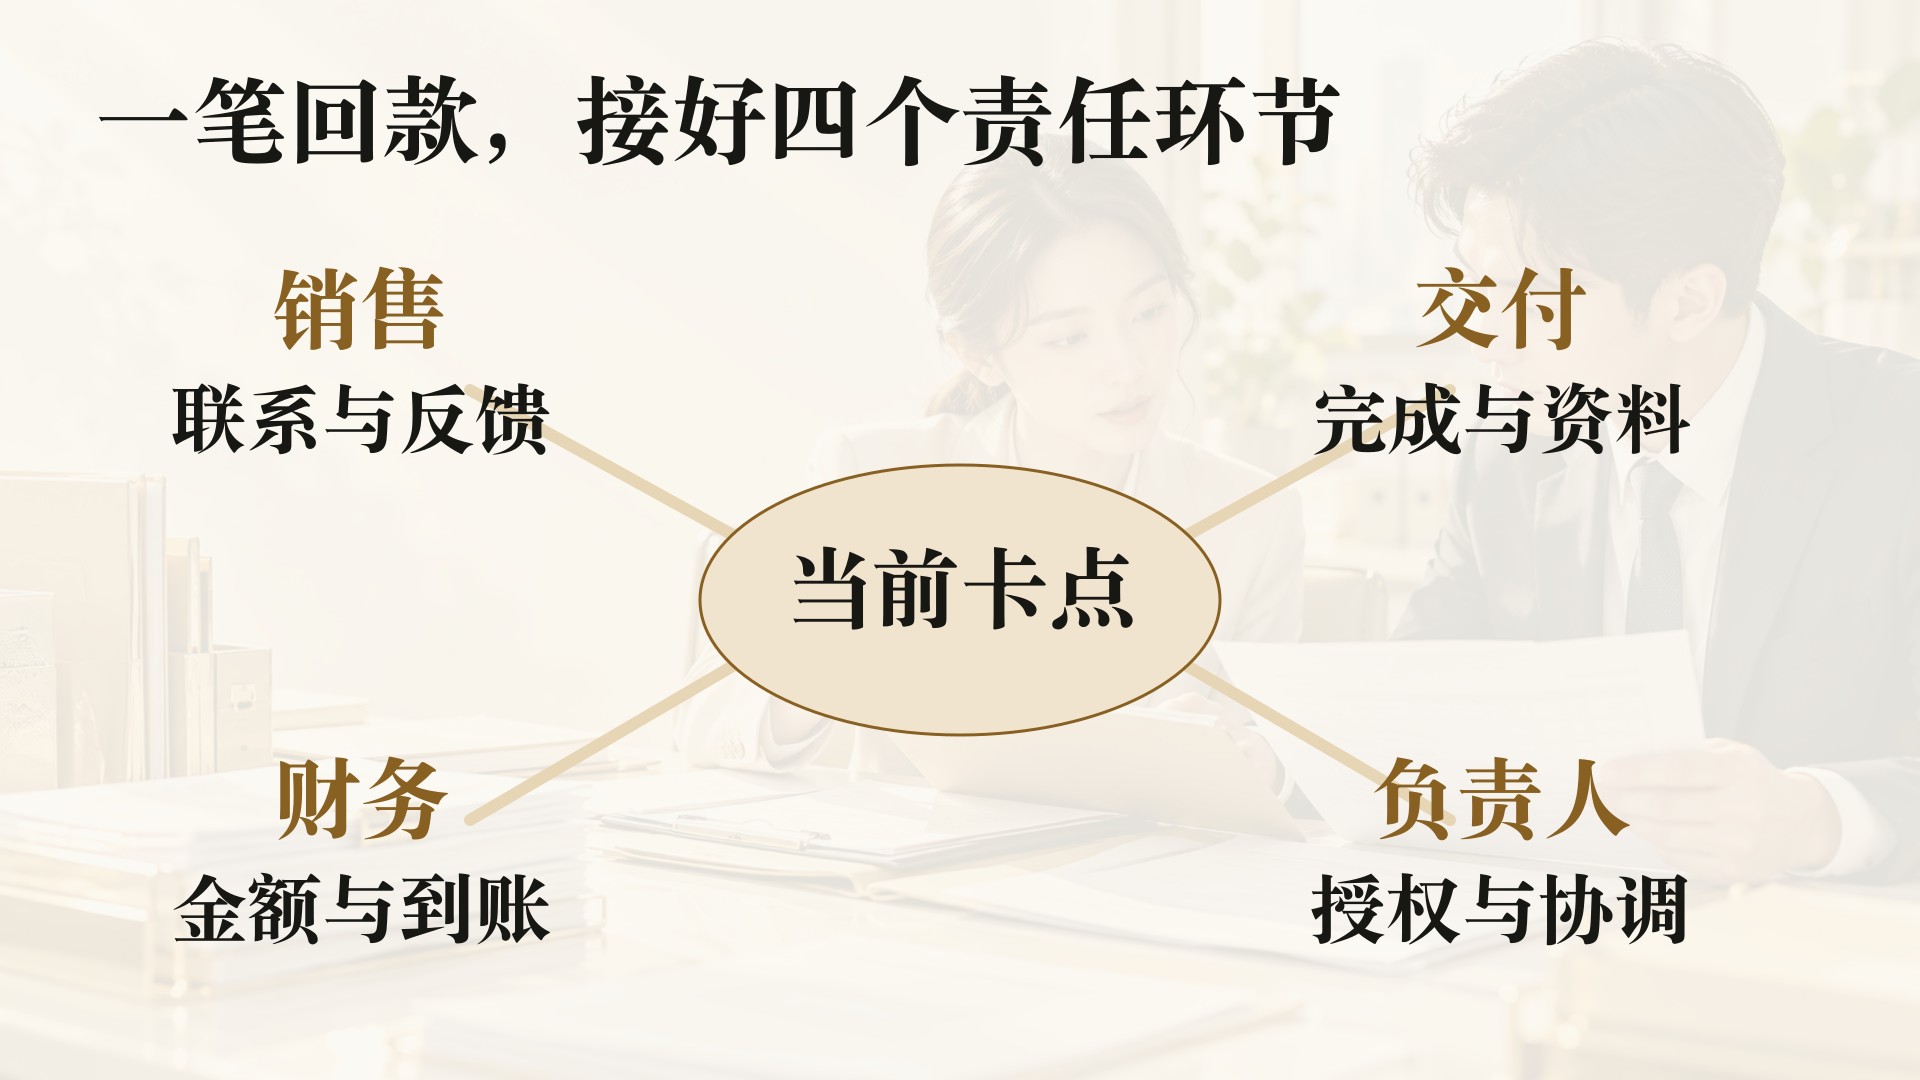
在小团队里,一人可能兼任多个角色,也应在一笔款的记录中说清谁负责。销售联系客户并记录反馈,交付提供完成情况及资料,财务核对金额和到账,负责人处理跨部门无法解决的事项。催收负责人不等于有权自行承诺折扣、延期或改变合同条件;这类决定仍应按企业既有授权办理。
一次跟进结束,留下明确下一步。例如“补齐验收附件后,由销售向客户确认接收情况”,比“继续催款”更容易检查。暂时无结果也要记录原因,避免换一个同事又从头问起。
别让报表里的日期悄悄往后漂
每次更新预计收款时,保留上一个版本和变化原因。假设本周原计划收款,后来因为资料待补而顺延,应同时留下资料负责人和复核节点;只移动日期,会让预测看起来始终合理,却看不到问题反复发生。
回款会议不必把所有客户逐个念一遍。优先讨论发生变化、影响近期资金安排、需要多人协作的项目。已按计划推进的保留记录即可。重大争议或明显超出日常沟通权限的事项应交给有权限的负责人;涉及合同解释、追偿或会计减值时,另请相应专业人员判断。
从一个小范围试行,检查是否真的有用
选一组资料较齐、业务链条相似的应收款,先把记录串起来。试行时看三件事:金额是否能核对、卡点是否能解释、下一步是否有人负责。不要用“打了多少通电话”单独衡量成效,也不要承诺按这张表就一定收回款项。
如果发现大量资料缺口,应优先改善交付和对账衔接;如果资料完整却无人推进,则需要明确责任和授权;如果收款预测经常失准,就把预计与实际差异带回资金安排。不同问题对应不同改进方向,不必一律归为财务催款不积极。
咨询前先整理问题,不必提交客户隐私
北京合立管理咨询有限公司的经营管家、经营账核算服务,可围绕应收台账、业务财务衔接及经营分析讨论适配范围。第一次沟通可以只说明款项数量级、主要卡点和现有记录方式,不必公开客户名称、合同或个人联系方式。
企业最终需要的是一条可以跟踪的回款路径,而非一张颜色越来越多的催款表。先找出影响下一步的真实障碍,再决定是补资料、改流程,还是请专业人员介入。
来源与编辑说明
- 企业内部控制配套指引:第9号销售业务|销售环节内部控制;本文仅作管理参考,不认定全部中小企业强制适用