单品毛利率没降,为什么公司的综合毛利率下降了?
综合毛利率不是把各产品毛利率简单平均,而是要看每类产品贡献了多少收入。当低毛利率产品的收入占比上升,即使每个产品的毛利率都没变,公司整体比例也可能下降。先核对销售结构,比直接要求所有部门降成本更接近问题。
先确认比较的确实是同一种“毛利”
这里使用的口径是:毛利=收入-对应营业成本,毛利率=毛利÷收入。它不是扣完所有费用后的净利润,也不等于扣除全部变动成本后的边际贡献率。不同管理报表的成本范围可能不同,比较前需要先统一。
取数时还应检查退货、折让和收入成本是否归属同一期间。不能拿本月已经确认的收入,配上尚未结转完整的成本,再把比例变化归结为销售人员选错了产品。
如果企业有多个渠道、产品组合或服务包,产品名称相同也不保证交易条件相同。先按实际需要形成可比类别,保留与订单明细的对应关系;分类规则变化时,应重算比较期,避免人为制造结构变化。
收入同为100万元,毛利可以差8万元
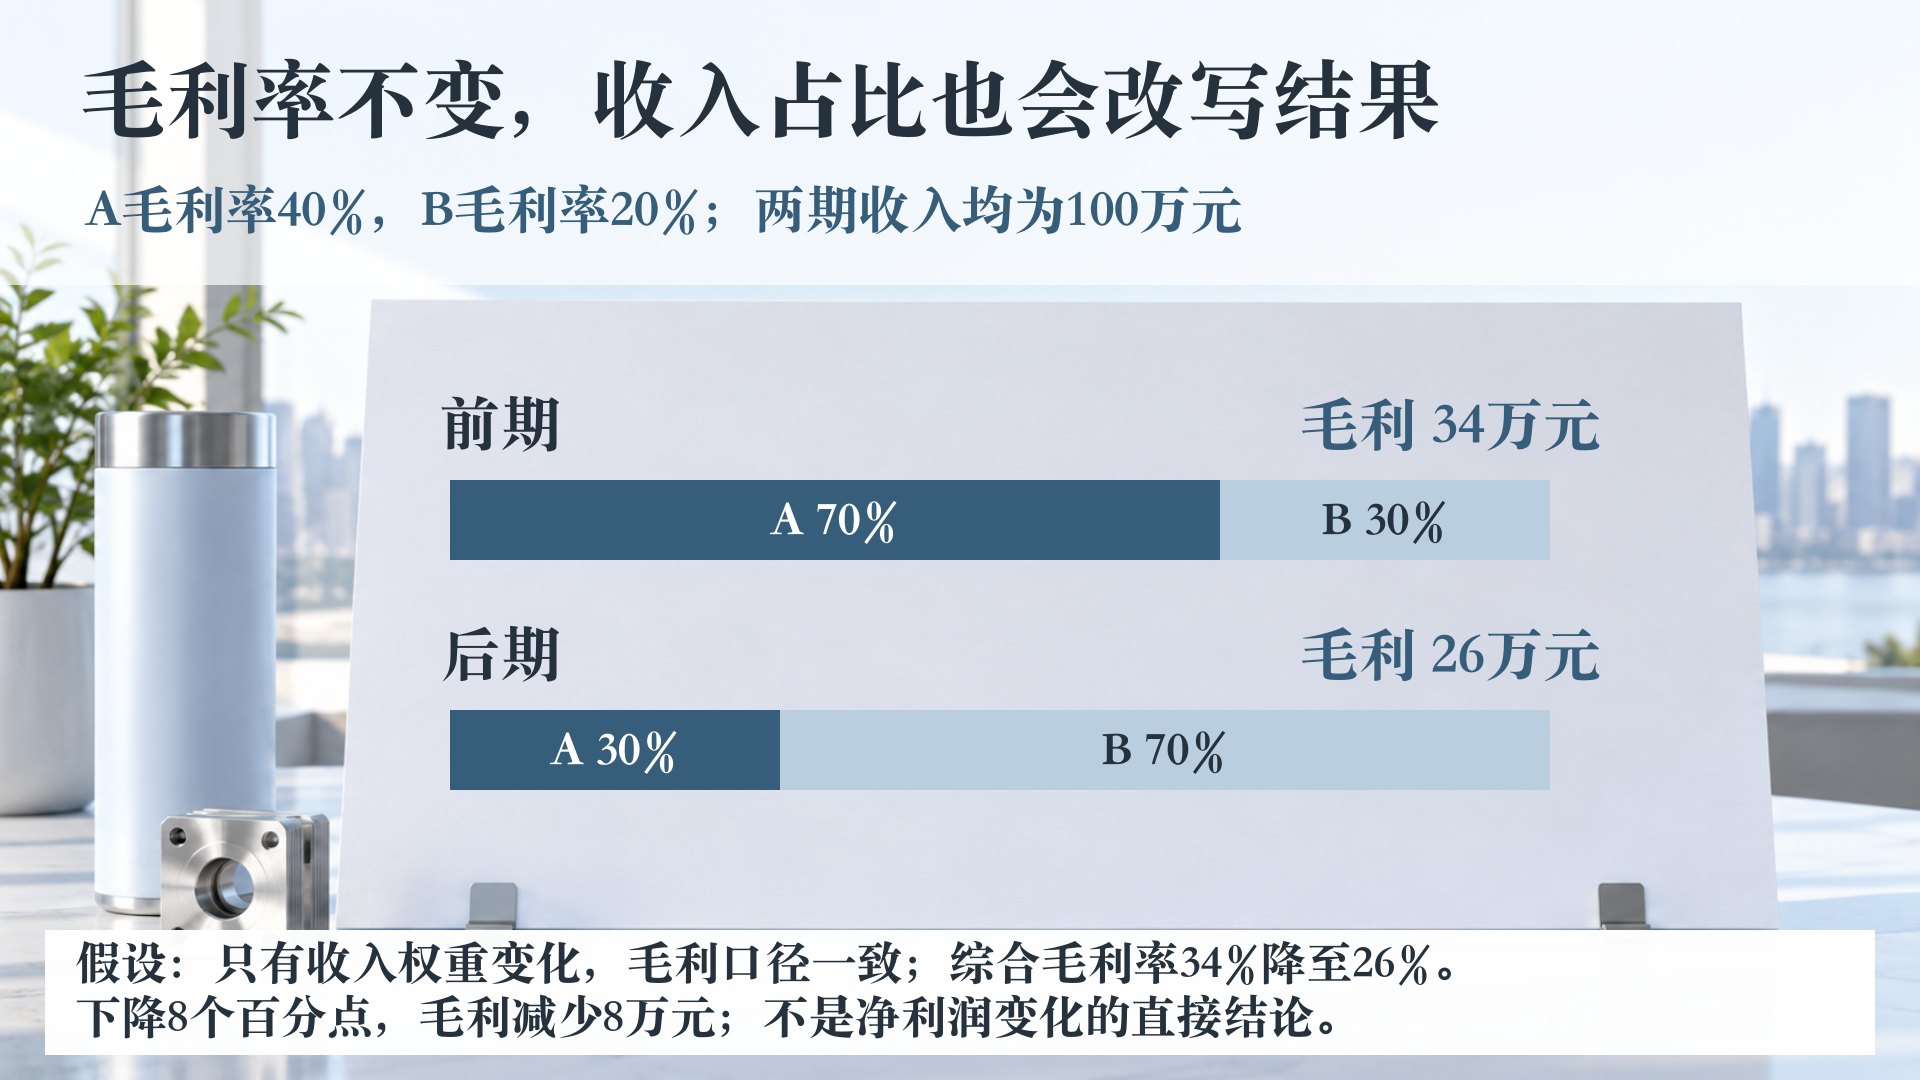
以下是一组假设数据:A类毛利率为40%,B类为20%,两个期间均保持不变,总收入都为100万元。前一期A收入70万元、B收入30万元;后一期A收入30万元、B收入70万元。
前一期毛利为70×40%+30×20%=34万元,综合毛利率34%;后一期毛利为30×40%+70×20%=26万元,综合毛利率26%。总收入没有减少,单品比例没有降低,但结构变化使毛利减少8万元,综合毛利率下降8个百分点。
这不是下降8%的同义表述,也不是净利润下降8万元的证明。例子假定两类的毛利口径一致且没有其他调整,仅演示收入权重的影响。不能把它直接写成任何企业的实际经营结果。
经营分析示意;假设、计算口径与适用条件见本节正文,非真实客户案例。
先找占比变化,再找具体订单
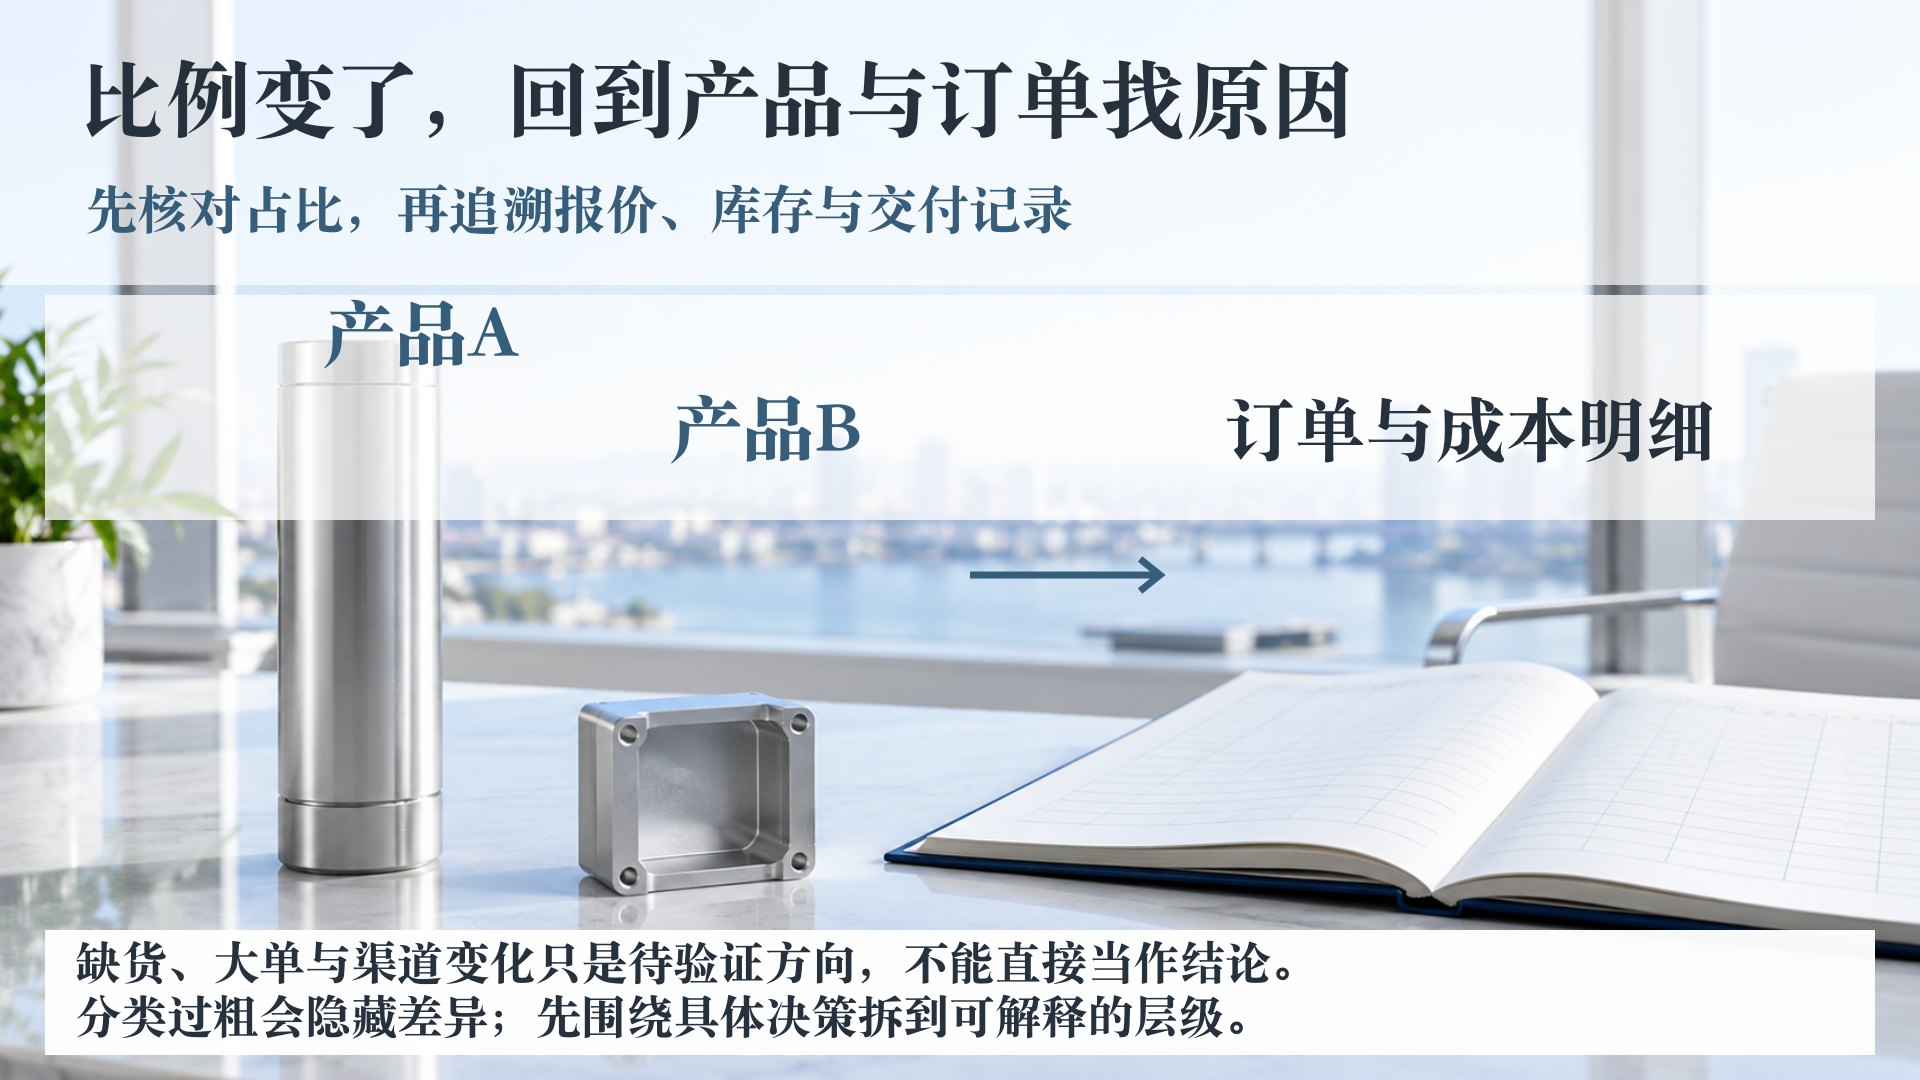
可以把两个期间的产品收入、成本、毛利率和收入占比放在一起,先定位占比变化较大的类别。然后回到订单:是高毛利产品缺货,某个大客户集中采购了低毛利产品,还是销售活动把流量引向了另一类商品?
这些解释都只是待验证的方向。需要用订单、报价、库存和交付记录去确认,不能因为比例恰好变化就把原因写成结论。若某类增长来自一次性大单,要区分一次影响与持续趋势。
再核对类内结构。同一类别里,规格、渠道或售后服务不同,成本可能差别很大。过粗的分类会把内部变化藏起来,过细又容易让小样本波动主导判断。先围绕具体决策拆到可解释的层级,而不是无限增加报表列。
经营分析示意;假设、计算口径与适用条件见本节正文,非真实客户案例。
不能只凭毛利率,把低毛利产品全部砍掉
毛利率较低不意味着每一单都不值得做。还要看毛利金额、现金占用、服务投入、产能限制和客户组合。有的产品销量稳定,有的依赖额外支持;有的能带来后续关联销售,但这种关联需要真实记录支持,不能靠一句“战略价值”略过核查。
如果决定调整促销或产品供应,可以先做明确范围的试验,观察收入、毛利金额及履约情况,而不是只追一个比例。提高毛利率的同时若总收入大幅减少,毛利金额仍可能下降,公司的固定支出也不会因此自动消失。
财政部本量利分析指引在产品组合分析中使用销售额权重与综合边际贡献率。这说明权重影响组合结果的分析思路;本文演示的是毛利率,不能把二者未经转换就套用同一盈亏平衡公式。 [财政部原文·S3]
让下一次经营会多出一个可验证的判断
先准备两期同口径的产品销售和成本明细,保留退货折让调整。用收入占比重算综合毛利率,再核对它与汇总报表能否衔接;对不上时,先找未分类项目和口径差异,不急于讲经营故事。
之后挑一个影响较大的类别,记录变化、可能原因、支持证据与下一步动作。例如需要验证是否因缺货导致结构偏移,就安排补齐缺货与替代销售记录;如果没有证据,结论应写“待核对”,而不是写成“已找到原因”。
建议同时保留综合比例和毛利金额,注明不包含哪些费用。未完成成本结转的期间单独标记,避免把暂时估计当作最终结果。这样经营会讨论的是下一项可以查证、可以调整的业务活动,而不是围着一个总比例反复争论。
北京合立管理咨询有限公司的经营账核算、经营管家服务可帮助企业梳理产品与订单的分析口径。若准备讨论这类问题,带上两期脱敏数据与分类规则即可先识别缺口,具体服务安排另行确认。
依据与说明
- 财政部:管理会计应用指引第400—403号(营运管理、本量利分析、敏感性分析、边际分析)。核验:2026-10-18。全国;经营分析工具;本文算例为独立假设,不是文件案例
本文为一般经营管理分析,示例与图片为辅助创作和假设示意。具体决策需使用企业真实资料复核;发布时按平台流程完成AI内容声明。