月底有结余,为什么下周还可能付不出钱?
看总额之前,先看发生在哪一天
月底预计收入大于支出,不代表月内每一天都有足够可用资金。客户回款在月底,供应商货款和工资安排在月中,就可能形成时间缺口。这里讨论的是经营收付安排,不是会计利润,也不构成融资或投资建议。
先确定今天真正可使用的余额,再把未来几周的预计收付按日期放进去。保证金、受限资金、尚未到账的融资和未确认客户回款,都不能因为“应该能用”就混入可用余额。
月底剩8万元,周中却可能差5万元
假设期初可用余额5万元,周二需要支付10万元,周五预计收到13万元,期间没有其他收付。若回款按时发生,周五余额为8万元;但周二支付时仍存在5万元的资金缺口。月底或周末的净额会把这个过程遮住。
这只是简化演示,金额单位为万元,收付均按实际现金口径,不代表任何企业的真实情况。示例中的周五回款还需要核实依据,不能因写进表格就当成保证到账。实际使用时应把税费、工资、租赁、借款偿还及其他已知收付完整纳入,避免漏项。
表里出现负数不是让企业实际透支,而是提醒在支付前已经需要安排。无法按约支付可能带来责任,应尽早由相关负责人依法依约处理,不宜只在表里悄悄推迟日期。
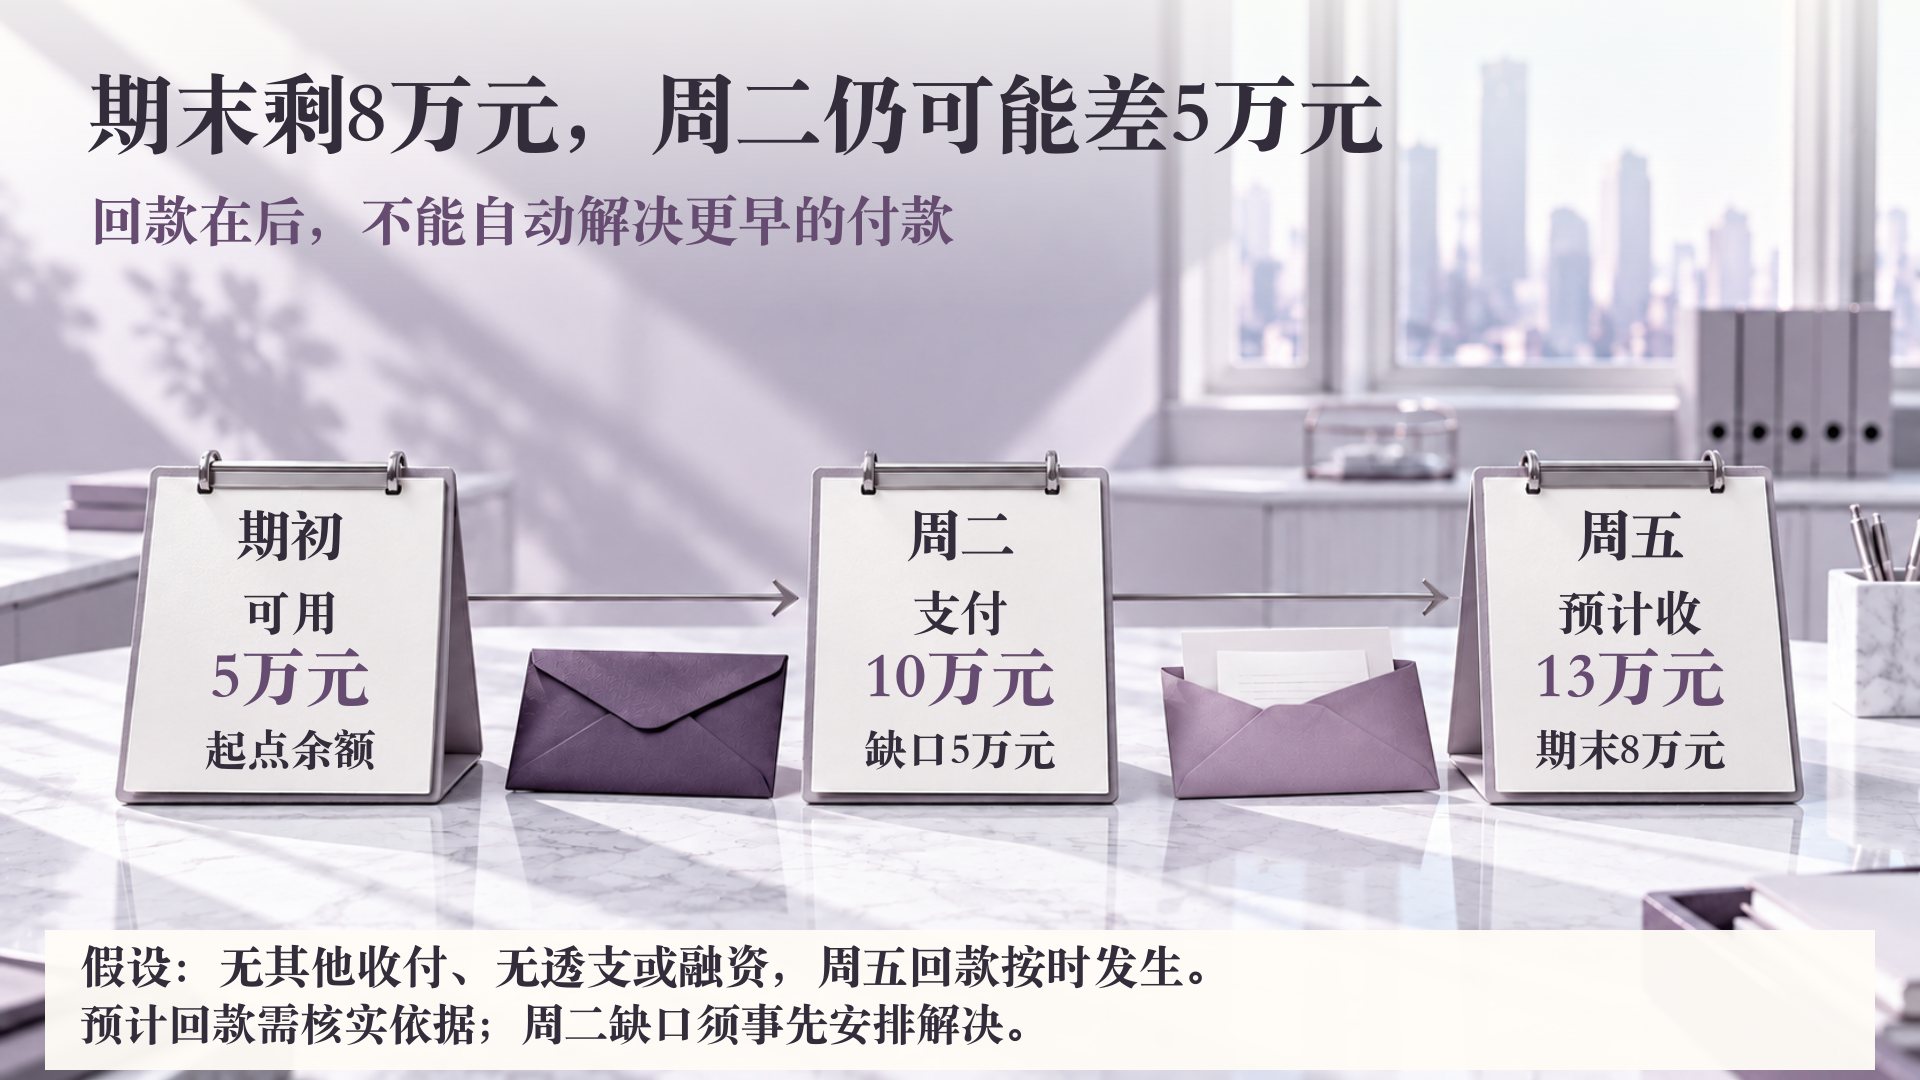
经营分析假设示意;具体数字与适用条件见本节正文,非真实客户案例。
回款日期,要附着一个可以核实的理由
对每笔主要收款,保留合同或订单依据、交付与验收进度、对方确认的付款安排、最近核实日期及跟进人。已发票、已验收、口头预计和资金实际到账,是不同状态,不能互相替代。
可把已经到账的余额作为起点,把有较充分依据的预期收款列入基准情景,对仍有不确定性的项目另列说明。分类是为了显露风险,不是创造一个看似专业的概率评分。没有历史与业务证据时,不要随手给每笔款标上“90%能收回”。
若多个客户受同一项目或行业因素影响,延迟可能同时发生。逐笔都认为风险不大,并不等于合起来就稳妥。
延迟一周的情景,比一句“注意现金流”具体
先选择一笔影响最大的预期收款,假设延迟一周,其他条件暂时不变,看最早在哪一天出现缺口。再讨论可落实的动作:提前完成验收材料、核对付款流程、沟通合同允许范围内的支付安排,或者暂缓尚未承诺的可选支出。
不能把任何支出都当作可随意延后,也不能把未经批准的融资额度当作已到账现金。行动表里应注明谁负责、何时取得确认、失败时用什么备选方案。涉及法律责任、融资条件或个人担保,应另行获得相应专业判断。
压力情景不是预测必然发生,而是检查企业是否有足够应对空间。情景过于乐观会掩盖问题,过度夸大又会让安排失去可用性。
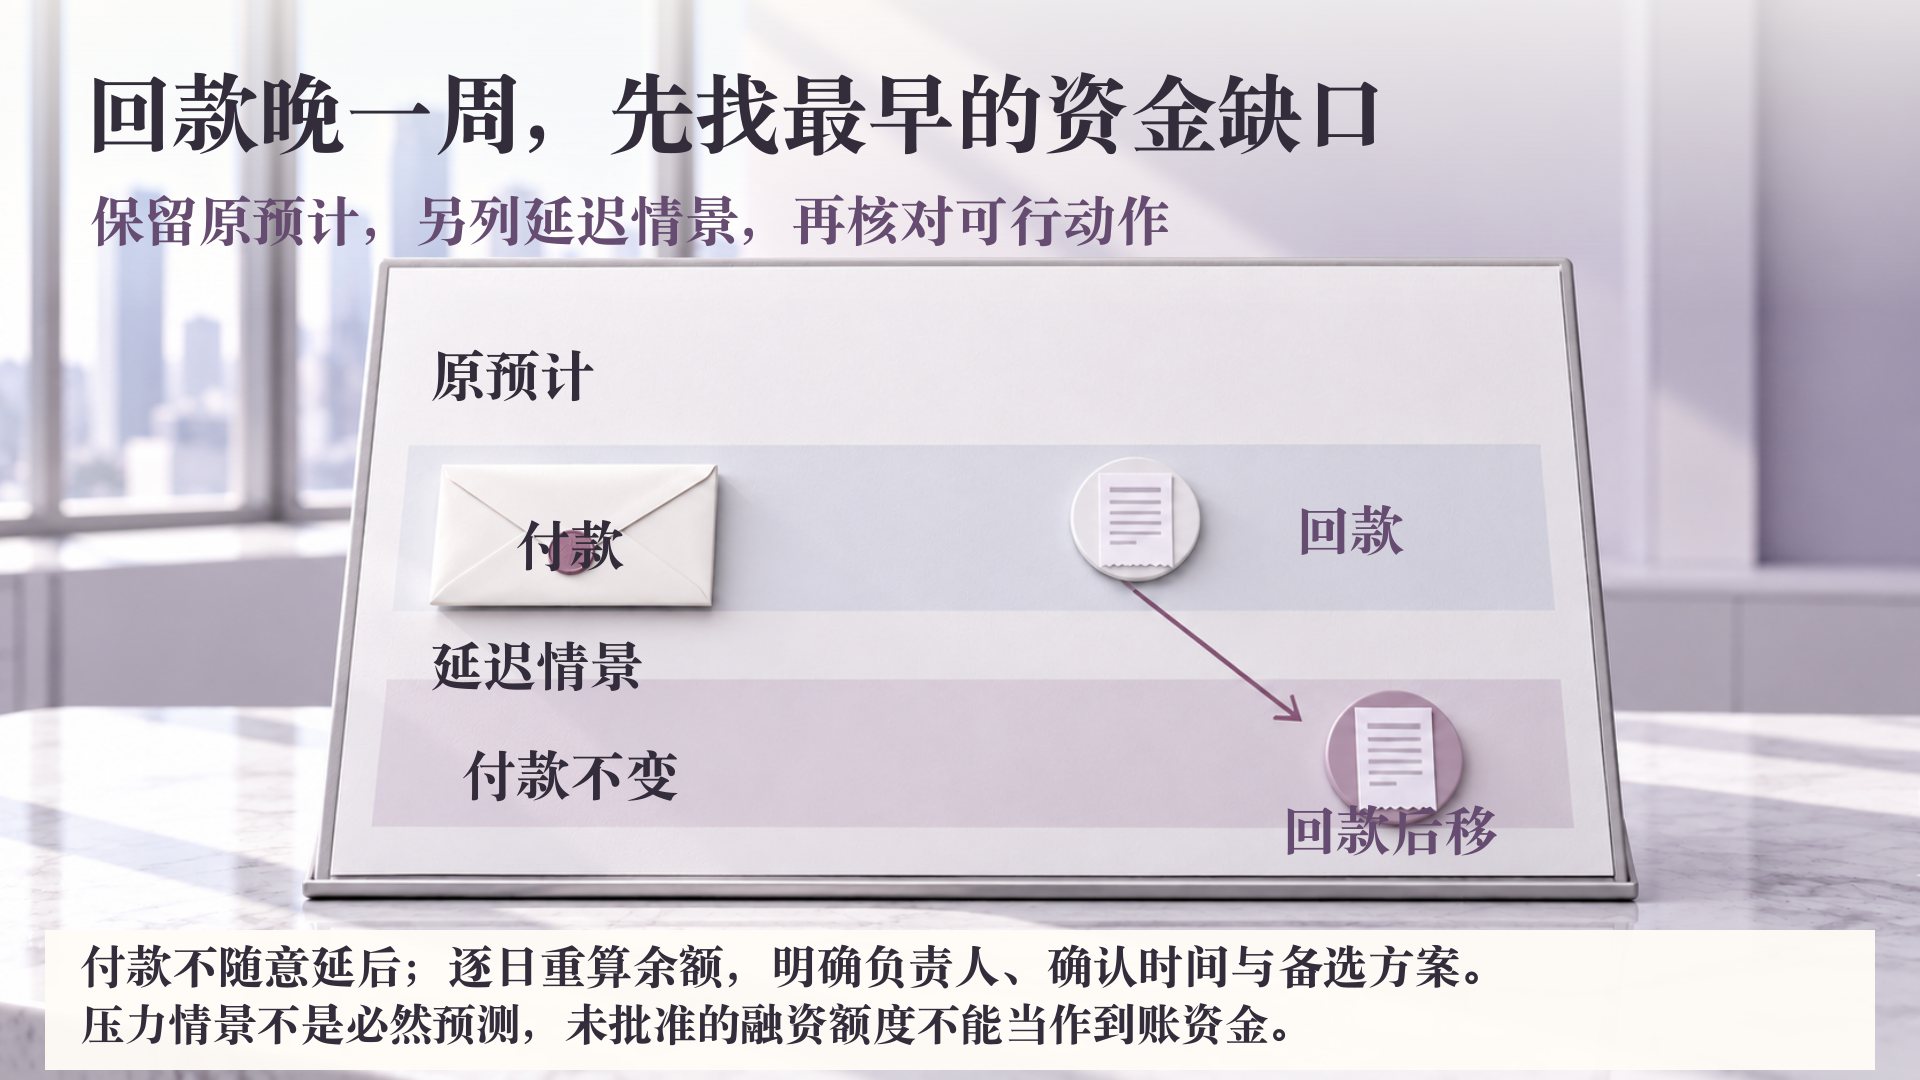
经营分析假设示意;具体数字与适用条件见本节正文,非真实客户案例。
从余额到账单,逐层核对一次
在正式用表决策前,先把起始余额与实际账户情况核对,剔除受限部分,再把最早几笔大额支付与原始安排逐项对应。很多误差并非预测技巧不足,而是同一笔支出被两个部门同时报送,或者某笔到期付款没有人登记。
日期用预计实际收付日,不直接拿开票日、收入确认日或合同签署日替代。分期付款按各期列示,退款、保证金退还等单独注明条件;同一笔收款不应既放在客户回款,又作为其他流入再次出现。
完成核对后,由业务负责人确认业务进度,财务确认余额与收付口径,经营负责人决定行动优先级。表格只是一种信息组织方式,不能代替沟通和实际落实。
每周更新时,别覆盖掉上周的判断
更新表格时保留上周预测,与本周实际收付对照。差异是由于金额判断不准、日期变动,还是遗漏了支付事项,要分别说明。若只把新日期填上去,预测永远看起来正确,却无法帮助团队改进。
一张基础表可以包含日期、事项、流入、流出、预计可用余额、证据状态、负责人和下一次核实时间。对跨账户调拨注明来源与目的,合并口径下不要把内部调拨同时当作新增收入。观察周期根据业务安排选择,没有必要把固定周数当成所有企业必须遵守的规范。
北京合立管理咨询有限公司可通过经营账核算与共享财务总监服务协助梳理收付口径。准备咨询前,先整理脱敏余额、主要收付款计划及确定程度;账户明细和客户资料应通过双方约定的安全方式提供,不必在公开评论中提交。
资料与适用边界
参考资料仅支持管理方法背景;本文步骤和假设场景为独立经营分析,不是统一法规要求。
相关问题:项目总在“顺便加一点”,老板怎样看见被吃掉的交付利润?(本地阅读建议,正式内链待真实发布URL确认)